聊透财险免赔额:别拿这点小事坑了你的理赔款
2026-09-20 17:49:04
上周楼下张哥找我吐槽,倒车蹭了小区电线杆,定损一千二,最后保险公司只打了一千块过来。他盯着保单看半天,才翻到角落那行“每次事故绝对免赔额200元”,拍大腿说买的时候压根没人提这茬,合着两百块就这么没了?
别懵:其实免赔额就是咱们和保险公司「共担风险」
很多人一听到“免赔”两个字,第一反应就是保险公司耍流氓,留一手坑钱。真不是这么回事。说白了,免赔额就是提前说好,低于这个额度的小损失,你自己承担,超过的部分保险公司再赔。
为什么要有这个设计?你想啊,要是十几块几十块的刮蹭都找保险公司赔,理赔成本都比损失高了,最后这些成本还不是摊到所有投保人的保费里?大家一起担小损失,保费自然就降下来了。
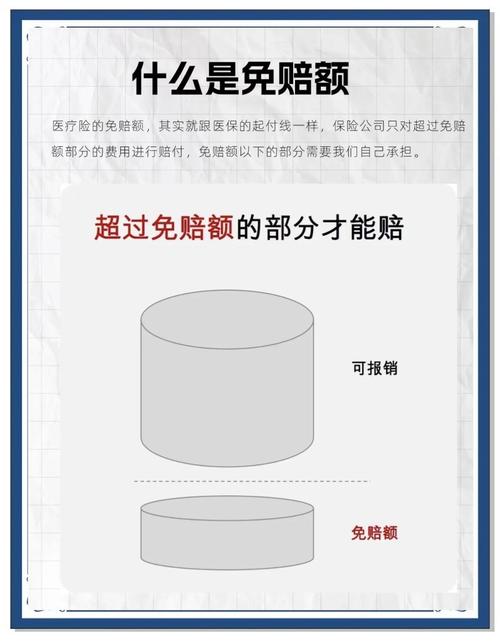 财产保险免赔额责任划分示意图
现在市面上财险常见的免赔额就两种,绝对免赔和相对免赔。举个最简单的例子,你的免赔额是200,修车花了500。绝对免赔就是赔500减200,拿300。相对免赔就是500超过了200,全额赔你500。现在不管是车险还是家财险,基本都是用绝对免赔,相对免赔很少见了。
踩过坑的人,大多绕不开这几个误区
我接触过好多理赔闹纠纷的,十个有八个是踩了误区,真不是免赔额本身的问题。
第一个误区就是“免赔额越低越好,最好是0免赔”。说实话,真未必。免赔额越高,保费越便宜啊。比如我去年买自家的家财险,0免赔的版本比300免赔的贵了快四十块。我住了五年,连个水管破裂小刮擦都没遇到过,这四十块留着买两箱牛奶不香吗?要是你本身能承担三五百块的小损失,选个合适的高免赔,实打实省保费,这不比啥都强。
第二个误区,“我买了不计免赔,就不会扣钱了”。这错得离谱啊。不计免赔,它只免掉条款里约定的那些由你承担的比例免赔,不是什么免赔都给你兜着。比如你货车超载,出了事故,条款里本来就约定超载要加扣10%免赔,这个不计免赔不管的。又比如你把私家车改来跑滴滴,没提前告诉保险公司,真出事了,该扣的免赔还是得扣,不计免赔也救不了。
还有人觉得“免赔额都写在主险显眼的地方,一眼就能看到”。不对哦,不少特别约定的免赔额,都在保单最后几页的特约条款里,比如玻璃单独破碎险,有的公司约定国产玻璃有10%的绝对免赔,你不翻特约,根本看不到。
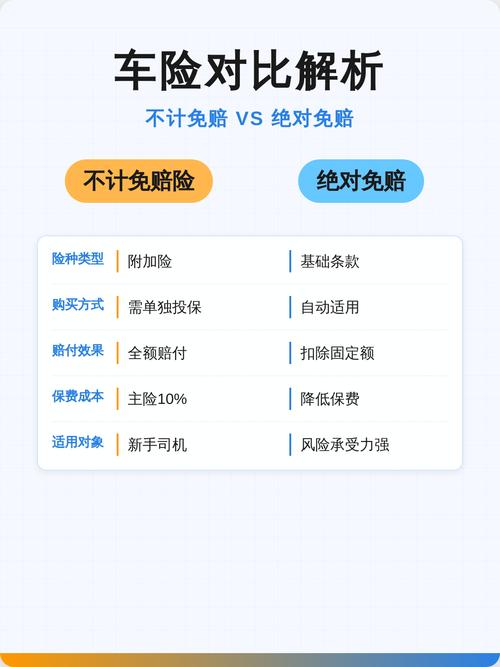 车险理赔常见免赔误区对照表
投保理赔,记住这几个判断思路就够了
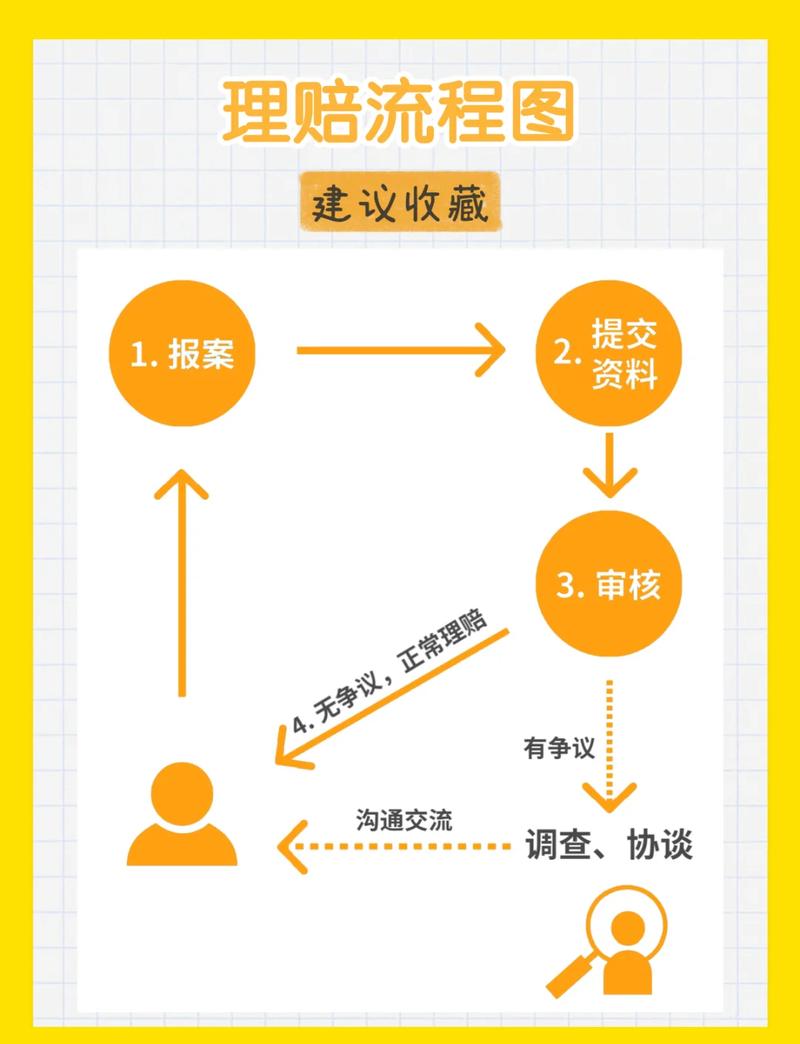 投保理赔,记住这几个判断思路就够了
其实真不用把免赔额想得太复杂,选的时候顺着自己情况来就行。
先想清楚,你能承受多少额度的小损失?平时开车贼稳,停小区都是固定车位,一年半载蹭不到一次,那选个100到200的免赔额,省下来的保费够加半箱油。要是刚拿驾照的新手,天天在老小区抢车位,那选个低免赔甚至0免赔,多花几十块买个省心,也没问题。
一定要看清楚,免赔额是固定额还是比例免赔。比例免赔坑得多,比如有的财产险的特约责任,会约定10%到20%的免赔,要是损失大,扣得真不少,提前看到有数,理赔的时候就不会大惊小怪。
理赔的时候真被扣了免赔额,先别着急骂。翻出你的保单,看看是不是当初选方案的时候,自己选了高免赔换低保费?是不是特约条款里写清楚了?真要是销售当初没说,那你再维权也不迟。
不过话说回来,免赔额从来不是保险公司坑人的工具,是个挺聪明的设计。它把风险分层,想要低保费的承担小损失,想要省心的多花点钱,各取所需。无非就是好多卖保险的懒得说清楚,或者故意藏着掖着,才把好事变成了大家眼里的坑。
损失没超过免赔额,本来就该你自己赔;超过了,扣掉免赔额该赔的一分不会少,逻辑就是这么简单。
选免赔额没有标准答案,适合自己风险承受力的,就是最好的。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊透财险免赔额:别拿这点小事坑了你的理赔款
文章链接:https://www.xinminbao.com/c/505.html