别白交保费:聊聊财产险里的保险利益
2026-09-20 17:23:59
去年夏天我们小区暴雨淹了半片地下车库,我去楼下挪车的时候,撞见张哥蹲在单元门口抽烟,满脸愁。
他前一周借了发小的越野车去自驾,开回来停地下车库没挪,淹得全车电路都废了。
他自己的车买了车损险,想着都是车,我有保险,能不能走自己的保险赔?保险公司直接拒了。
原因很简单:他对这辆借来的越野车,没有合法的保险利益。
从一个小案例摸透核心逻辑
张哥为啥赔不到?其实很好懂。
车是发小的,真要修,掏腰包出钱的是发小,就算张哥先垫了钱,最后也得找发小要对吧?张哥自己本身不会因为这辆车坏了有实际损失,当然拿不到赔偿。
那换个情况,如果张哥撞了路人,那他买的三者险能不能赔?当然能,因为他撞了人要赔钱,这就是他的责任,有保险利益。
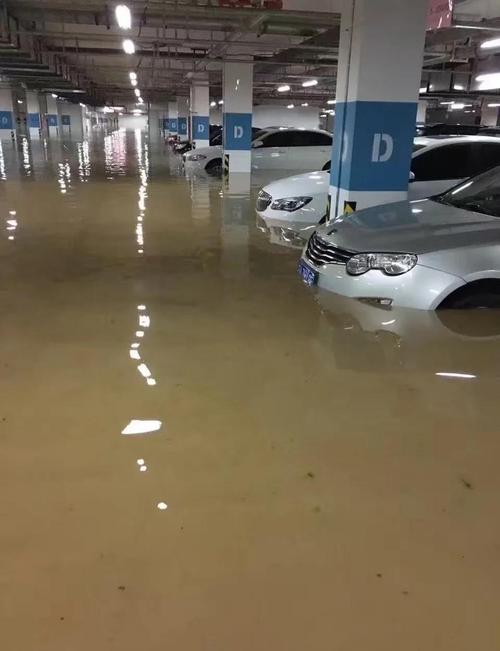 地下车库暴雨水淹私家车现场照
一句话说清保险利益的边界:什么保、什么不保
说直白点,保险利益就是:这个东西坏了、丢了,你真的会亏钱;这个事出了问题,你真的要担责任,这才算有保险利益。
放到财产险里,保什么情况?
你自己买的家用车,你名下的商铺,你放在家里的金银首饰,这些东西损毁灭失,你直接亏钱,当然可以保。你租了别人的房子,你自己装了空调打了柜子,这些东西归你,坏了你修,那你对这些装修和家电也有保险利益,也能保。
那什么情况肯定没有,肯定不保?
你路上看见一辆停着的豪车,手痒给人买份车损险,出事了钱肯定赔不到你,你又不亏,对吧?你把房子卖了,过户手续都办完了,原来买的家财险,房子着火了你也去要赔偿,当然不可能,钱都收了,房子跟你没关系了,哪来的损失。
说实话,这个规则真不是保险公司故意卡你,反而是防着有人乱搞。要是允许随便给别人的东西买保险,保不齐有人为了骗保费故意弄坏东西,最后涨保费的还是我们这些正经买保险的。
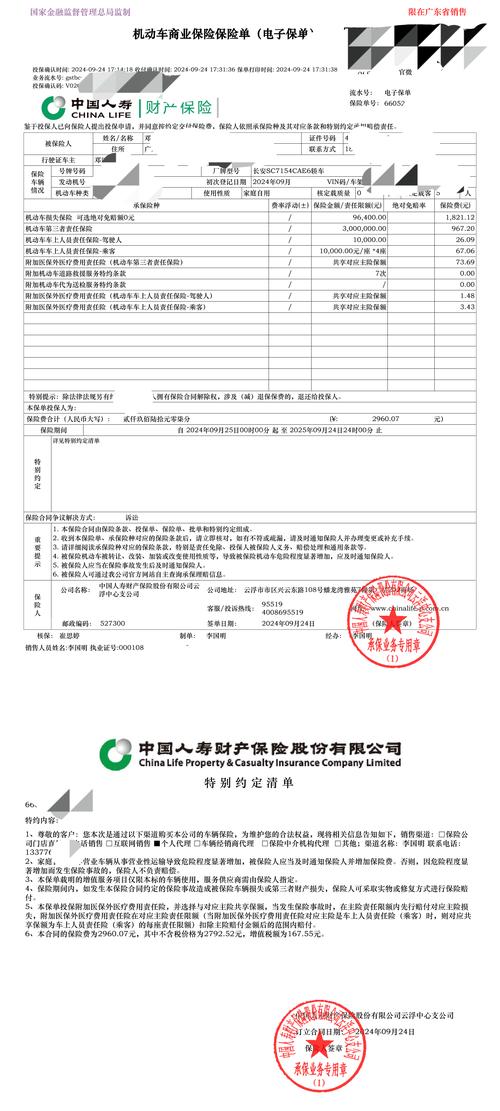 财产险纸质保单投保人信息页实拍
踩坑率Top3的误区,多半人都中招
 踩坑率Top3的误区,多半人都中招
第一个误区:我出钱买的保险,就一定有保险利益?
前阵子听核保岗的朋友说过一个事,有人帮朋友的仓库买了一年财产险,朋友资金周转不开,他先垫的钱。后来仓库着火,他拿着保单找保险公司要钱,直接被拒了。仓库是朋友的,损失是朋友的,他只是垫了保费,又不承担损失,当然没有保险利益,钱只能赔给朋友,轮不到他。
第二个误区:现在有利益,就永远有利益?
很多人卖二手车,懒得出险批改,车卖了钱收了,保险还在自己名下。结果买家开车出了事故,买家找原车主,原车主找保险公司,保险公司拒赔。为啥?车已经卖了,事故责任是买家的,原车主又不用赔钱,当然没有保险利益。
第三个误区:有所有权就一定有保险利益?
你把车抵押给别人借钱,车还是你的名字,但是对方拿到了抵押权,万一车撞废了,对方的债权就没保障,对方对这个车也有保险利益,也能买保险,这不冲突。反过来,你房子租给别人,房子是你的,租客放了几十万的货在里面,货是租客的,租客对货有保险利益,你对货没有,别搞混。
投保的时候,先想明白,你要保的东西,你到底有没有损失风险?别瞎买。比如你租商铺开店,你只需要保你自己的货、你自己装的修,别去给人家房东的房子买保险,那跟你没关系,花那冤枉钱干啥。
理赔的时候,记得带好能证明你有利益的材料。比如你保的是你租的商铺的装修,留好装修合同、买材料的付款记录,别到时候拿不出证据,平白耽误时间。
适合谁要捋清楚?其实只要你有放在外面的个人财产,有需要你承担责任的财产,都得搞清楚这个事。租车跑营运的,开实体店的,帮别人保管货物的,这些人尤其要注意,别稀里糊涂投了保,最后出事拿不到钱。
不过话说回来,也不用太焦虑,大部分普通人买个家财险、车损险,都是保自己的东西,本来就符合要求,只要别乱给别人的东西投保就行。
最后说一句:买财产险先看保险利益,真金白银的损失才值得保,别交冤枉智商税。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别白交保费:聊聊财产险里的保险利益
文章链接:https://www.xinminbao.com/c/504.html