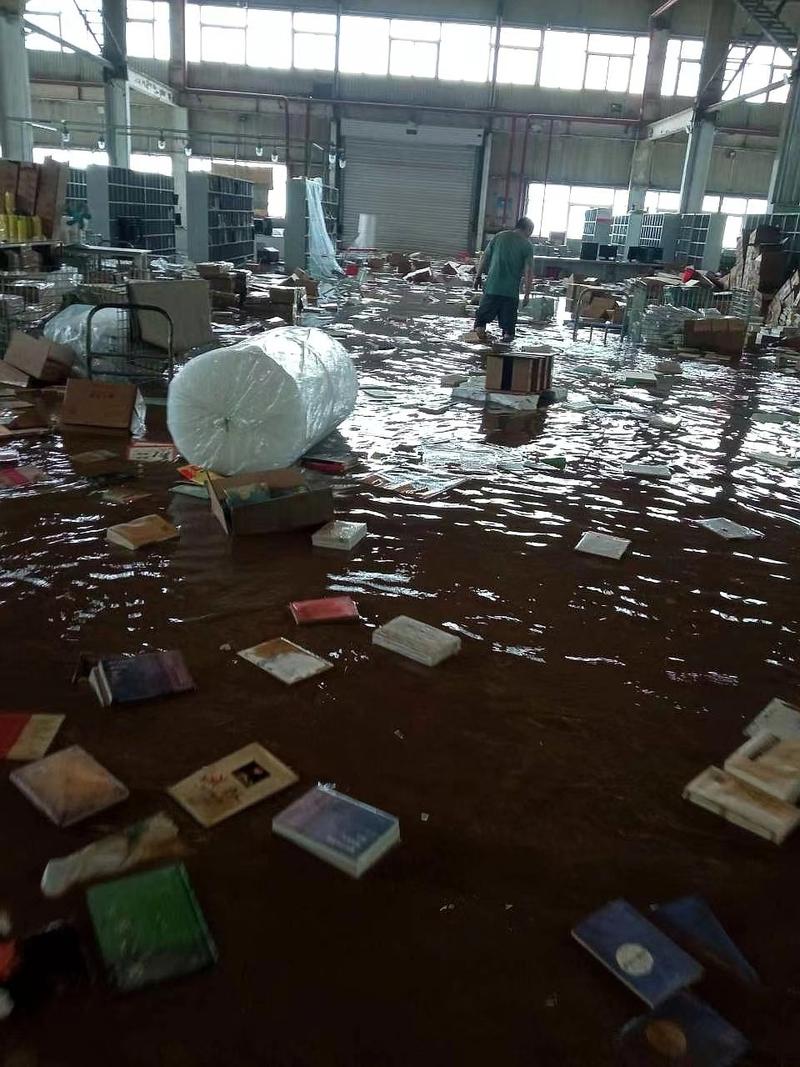
前两年郑州暴雨那会,我一个做建材的朋友,把半仓库货放在了近郊的平房里。雨停了他赶过去看,半人深的水已经泡了整整三天,石膏板、龙骨全发涨变形,连放货的木架子都烂透了。
他之前买过财产险,拍着胸脯说全赔,结果保险公司来现场一看,说他买的基本险责任里把洪水除外了,一分钱不赔。
最后自己扛了几十万损失。真坑。
你以为洪水保险离你很远?其实大多数人都搞反了
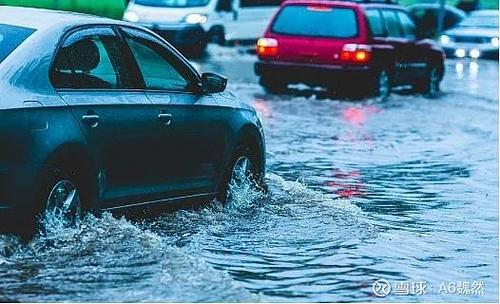
很多人第一反应是,洪水保险是给江边河边的村民买的,我住城市高层,轮不到我。
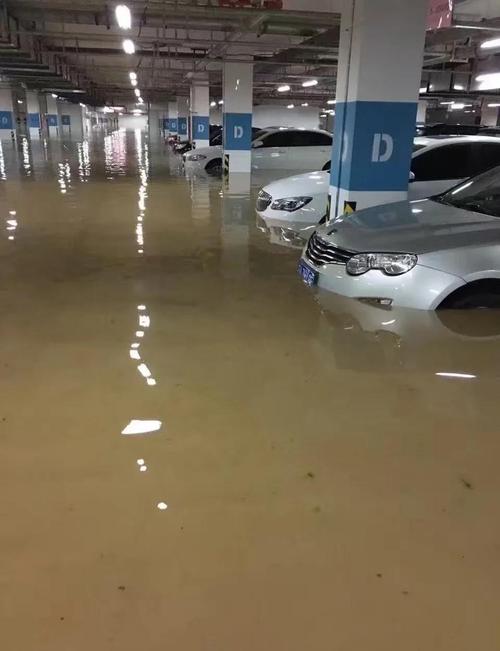
说实话,这几年极端天气变多,城市内涝说不准就淹了一楼的家,地下车库的车。哪怕你不住低洼地,该懂的还是得懂,别出事了才拍大腿。
简单说,洪水保险就是专门保洪水导致的房屋、财产直接损失的保险,可以是单独买的专项险,也可以是财产险里附加的洪水责任。
你问保什么?举个最简单的例子:洪水冲坏了你家自建房的墙,泡坏了你店里的衣服,这都在保障范围内。
那什么不保?最常见的两种,一种是间接损失,比如店被淹了半个月开不了门,少赚的房租和营收,一般都不保,除非你额外买了营业中断险。另一种是本来就放在低洼地的货物,你明知道这边年年淹还放,那也不赔——这个属于故意扩大风险,保险公司不接这个锅。对吧?
市面上最常见的三个误区,别踩
第一个误区:我买了车损险,车被淹了肯定赔。
2020年车险改革之后,车损险确实已经把洪水责任包含进去了,但是记住一个例外:发动机进水后你二次打火,导致的发动机损坏,不赔。别小看这个,每年暴雨季都有大把人踩这个坑,几万块的修理费只能自己出。
第二个误区:洪水保险很贵,只有企业才买得起。
其实国内很多洪水多发的省份,都有政府补贴的政策性洪水保险,给农民的农房保险,一年也就几十块,最高能赔十几万,平均下来一天一毛钱不到。普通人给自己一楼的室内财产买份附加洪水责任的家财险,一年百来块,够赔大部分家具家电了。真不贵。
第三个误区:我买了家财险,肯定包含洪水责任。
别想当然。很多低价家财险的基础款,会把洪水、地震这些大的自然灾害列为除外责任,想要保得加钱选升级款。买之前一定要翻责任条款看清楚,别闭着眼下单。
投保理赔,盯紧这几个细节就够
先说谁适合买?
住在沿江沿河沿湖低洼地段的,农村自建房业主,近郊开仓库、做小生意开铺的,城市里买了一楼住房或者车位在负一负二层的,这些都该安排上。别觉得倒霉事轮不到自己,真轮到了,这点保费就能帮你省一大笔钱。
投保的时候要注意什么?
第一,先看当地有没有政策性洪水保险,有就先买这个,政府贴了钱,性价比比商业险高太多,很多村集体都会统一组织买,没通知你的话你也可以自己去乡社保所问。
第二,不管买什么类型的,一定要翻到保险责任那页,搜“洪水”两个字,确认它没被列在除外责任里。这点真的太重要了,我那个朋友就是没看,吃了大亏。
第三,别虚报保额,也别漏报。你家房子值50万就买50万保额,别买成100万,真出事了也只会按实际损失赔,多买的不退也不赔,白花冤枉钱。
理赔的时候呢?
记住三个动作:先拍,再报,别乱碰。
先拍就是第一时间把受损的房屋、财产全拍好照片视频,连周边的水位痕迹都别漏,别着急清理现场,现场毁了定损定不准,吃亏的是你自己。
再报就是按保险公司要求的时间及时报案,别拖个十天半个月才说,那时候现场都没了,谁也说不清楚损失到底有多少。
别乱碰就是,受损的家电家具别私自拆修,泡坏的车也别二次打火,等定损员看完现场,你再动。私自修了,保险公司可能不认这个损失。
不过话说回来,洪水保险本来就是个兜底的东西,不是说买了就万事大吉,真发洪水该跑还是得跑,命比财产重要。
就是真出事了,不至于把攒了多少年的家底一下掏出去,买个踏实而已。
作者|dananjin
排版|dananjin
审核|白杨