上个月帮刚提Model Y的朋友理投保方案。他翻了三个业务员发的报价,越看越懵。同一款车,保费怎么差了快一千?
说实话,不止他,很多开新能源车两三年的老司机,都没搞懂新能源车险到底是啥。稀里糊涂买贵了,或者真出事了才发现该有的保障没买,这种事我见太多了。
不是所有新能源车主,都必须乱花钱换专用险
很多人一买车,销售就说必须买专门的新能源车险,不买不能上牌。纯扯。
交强险本来就不分油车电车,都能用。商业车险这块,2020年车险综合改革之后,才有了专门的新能源汽车专属商业险,你要是愿意,照样可以买传统油车的商业车险。差别在哪?
核心差在车损险。传统车损险不保你车上最值钱的三电(电池、电机、电控)的意外损失。比如你开车过积水坑,泡坏了电池,传统车险大概率拒赔,专属新能源车险直接赔。
第三者责任险其实和传统的没差,撞了人撞了车,该怎么赔怎么赔,只是多了个如果你撞了别人的充电桩、电网设备,也能覆盖,这个传统三责其实也能赔,差别不大。
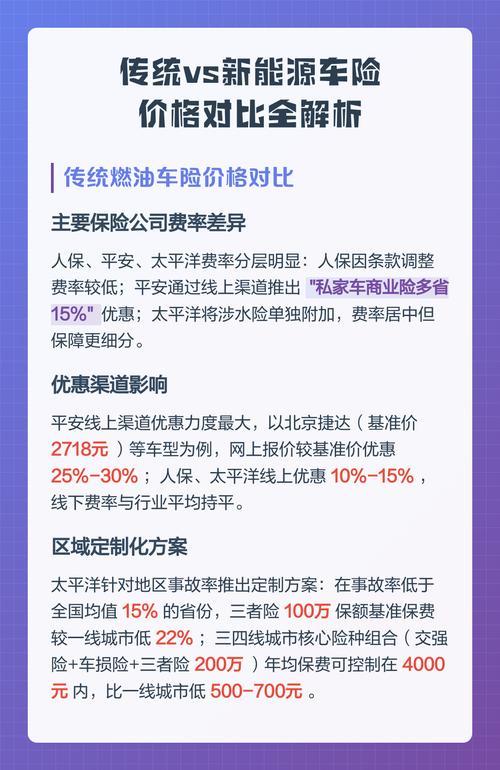
所以结论很简单:你新买的新能源车,直接买专属新能源车险就对了,也多花不了几个钱。你要是老车原来买的是传统车险,续保的时候转成专属的就行,别嫌麻烦。
这些情况,说破大天,新能源车险也不赔
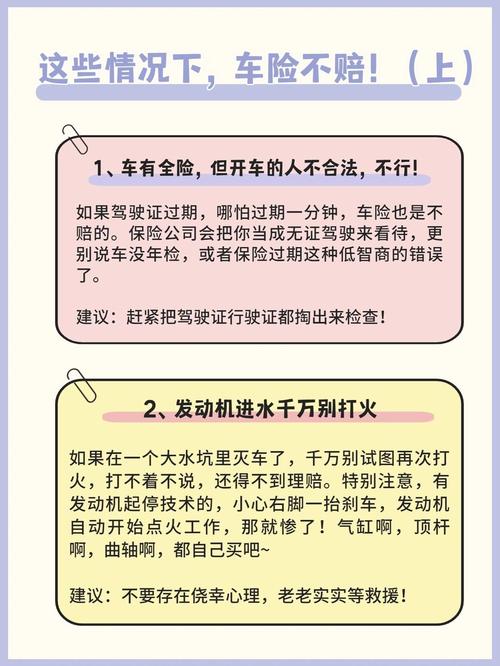
我见过最多的理赔纠纷,全是因为车主误以为”买了新能源车险就什么都赔”。
第一个误区,也是最多人踩的:电池衰减都赔?不对。
非外力导致的自然电池衰减,一分钱都不赔。
真的。别不信。我邻居开了四年插混,续航从标称的100公里掉到了60公里,找保险公司要求赔电池,直接被拒。这属于正常的使用损耗,任何正规条款都不赔。哪怕你买的是最贵的新能源车险也一样。
第二个误区,自家充电桩坏了都赔?不对。你得买了附加的自用充电桩损失险才赔,没买的话,你的充电桩被风刮倒了被人撞了,都不赔。当然,要是你开车撞了别人家的充电桩,这个第三者责任险是赔的,不用附加险。
还有一种常见不赔的情况:违规飞线充电,导致车辆起火,不赔。你违规操作,属于免责范围,找谁说理都没用。
投保理赔,记住这几个细节,少亏好几千
不少人买保险就看保费多少,选最便宜的就下手。这里头坑可不少。
投保的时候,别为了省保费,故意调低车辆保额。新能源车险的车损保额,是车身价加三电整体估值算的,三电占车价快一半了,你调低保额,真出事全损了,保险公司只会按保额比例赔,亏的肯定是你自己。
附加险别乱买。很多业务员会给你堆一堆附加服务,什么免费换电、道路救援,很多新能源车企本身就给车主送终身免费救援,不用再花钱额外买。只需要根据自己情况选:你有固定家用充电桩,就加个十几块钱的充电桩损失险,没的话,完全没必要买。
再说理赔。真出事撞到电池了,别图便宜找熟人的修理厂拆检。一定要去车企官方授权的维修中心做检测。大部分保险公司都要求必须有厂家出具的检测报告,才认可电池的损坏程度,你私自拆了,人家不认,你折腾大半个月都拿不到赔款,犯不上。
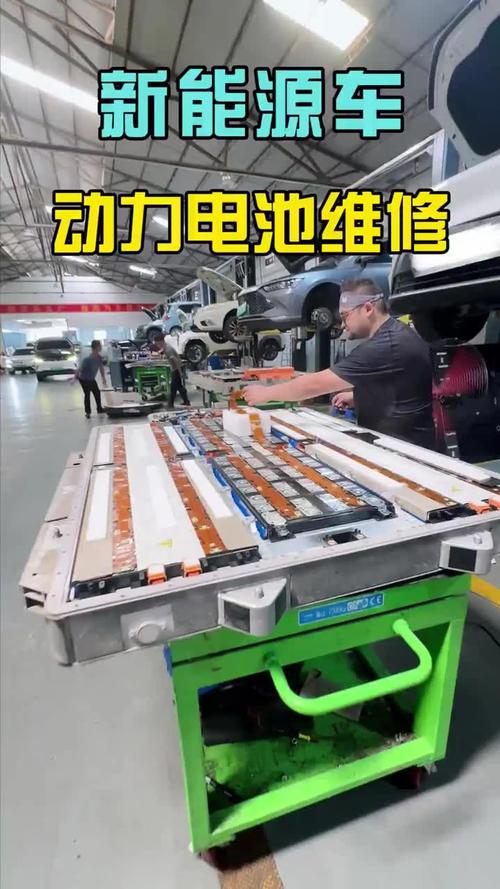
不过话说回来,新能源车险也没那么玄乎。本质就是给新能源车量身做的车险,核心就是解决传统车险覆盖不了的三电风险,其他的和你原来买油车车险没差。
不用听人忽悠,说什么必须买全险才靠谱,只需要把核心的车损、三责配齐,附加险按需加,就够了。
作者|dananjin
排版|dananjin
审核|乐乐