聊聊地震巨灾保险:你家房子的隐形承重墙
2026-10-10 16:26:57
去年刷到积石山地震的现场短视频,房主蹲在垮塌的自建房废墟里,翻出半盒皱巴巴的存折,那画面我忘不掉。
很多人刷过就过了,我做财险的,忍不住多琢磨两句。要是这房子有地震巨灾保险,起码能少扛点压力对吧?
别搞混:它不是普通家财险,也不是政府救济
很多人听到这名字第一反应:哦,我买过家财险了,不用了。
别错。大部分普通家财险都将地震责任列为除外责任,你翻保单小字去看,十有八九写着“地震及其次生灾害导致的损失不赔”。
也不是全公益的政府补助。说实话,政府救济是兜底,给的那点钱够买两吨水泥就不错了,重建一套房子,差得远呢。
地震巨灾保险是什么?是政府引导、财险公司承办的普惠型保险,核心保障对象就是城乡居民的住宅主体本身。
保什么?只保房屋主体。你房子因为地震塌了、裂了,符合条件就能赔。
不保什么?说清楚。院子里的果树被压断,客厅的电视冰箱被砸坏,停在楼下的车被砸出坑,这些都不保。它就管你房子本身,就这么聚焦。
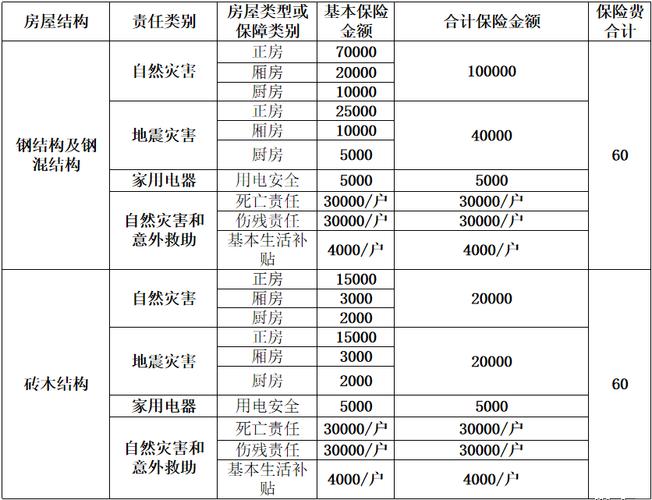 地震巨灾保险保障范围对比表
有人说,我住商品房,开发商已经买过保险了,轮不到我掏钱。哦,那是开发商买的建筑工程险,保的是开发商在建过程出问题,房子交到你手里之后,那险就到期了,跟你半毛钱关系没有。别搞错。
到底要不要花这个钱?一句话就能说清
它一年多少钱?全国大部分地区,一年保费也就几十到一百多块,一杯奶茶钱顶多一顿火锅钱,真不贵。
谁适合买?
住在地震带沿线的,优先买。比如四川、云南、甘肃、河北这些省份的大部分区域,本身地震风险就不低,尤其是自己盖的自建房,很多抗震标准不高,太需要了。
举个例子,我成都周边县城的朋友,前年花五十万建了三层自建房,买了最高额度的地震巨灾保险,一年才八十多块,他说就当给房子买了个平安符。
谁可买可不买?你住在非地震带,住的是正规开发商建的高层,抗震等级达标,手里余钱也够扛风险,那买不买全看你,没人逼你。
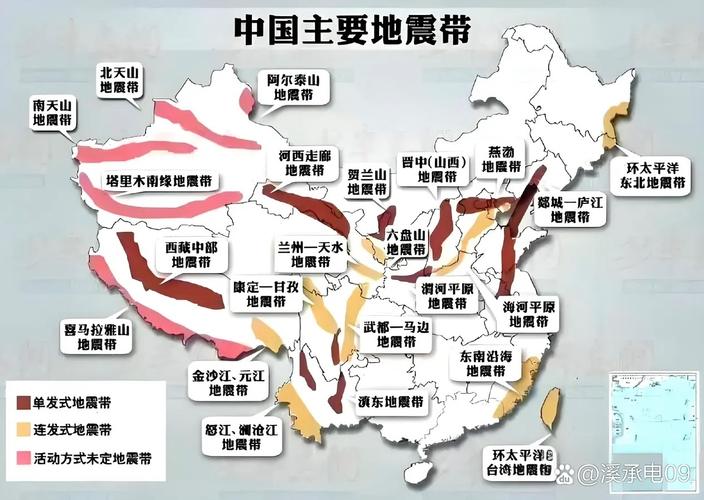 中国主要地震带居民投保建议图
不过话说回来,很多人总抱着侥幸:我活了大半辈子都没地震,哪那么巧轮到我?
这话没错。大部分人确实一辈子遇不到七级以上大地震。但真遇上了呢?一辈子攒钱盖的房子,没了,就是天塌下来的事。几十块钱换个兜底,值不值,你自己算。
投保理赔,别踩这几个坑
 投保理赔,别踩这几个坑
第一个坑,填建筑面积别瞎填。很多人觉得填少点保费便宜,不对。理赔的时候是按你填的面积和实际面积的比例赔,你少填一半,最后赔的时候也就只能拿一半,亏的是自己。如实填就行,保费差不了几块钱。
第二个坑,不是只有房子全塌了才能赔。只要是地震导致的房屋主体结构损坏,达到理赔标准,哪怕只是裂了大缝,也能赔,具体看条款就行,别觉得塌了才赔,就不去报险。
第三个坑,理赔不用你瞎跑。发生大范围地震灾害之后,保险公司都会派专人跟政府部门一起上门定损,你只要提前准备好房屋产权证明,报了险等着就行,不用扛着仪器自己去测开裂等级,没那么麻烦。
对了,很多人问,我买了地震巨灾,还能再买商业的附加地震险吗?当然可以,不冲突。要是你房子价值高,觉得巨灾保险的保额不够,补一份商业的就行,多一层保障。
说实话,我最不愿意做的就是制造焦虑。我不会追着你说你必须买,不买就出事。
风险这个东西,本来就是自己担着自己选。你能接受万一出事了自己扛下所有损失,那你完全可以不买。你不想一辈子的积蓄因为一次天灾归零,花几十块买个踏实,这也没什么不对。
一句话收尾:几十块钱的兜底,给你家最重要的资产上个小锁,不亏。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊地震巨灾保险:你家房子的隐形承重墙
文章链接:https://www.xinminbao.com/c/1579.html