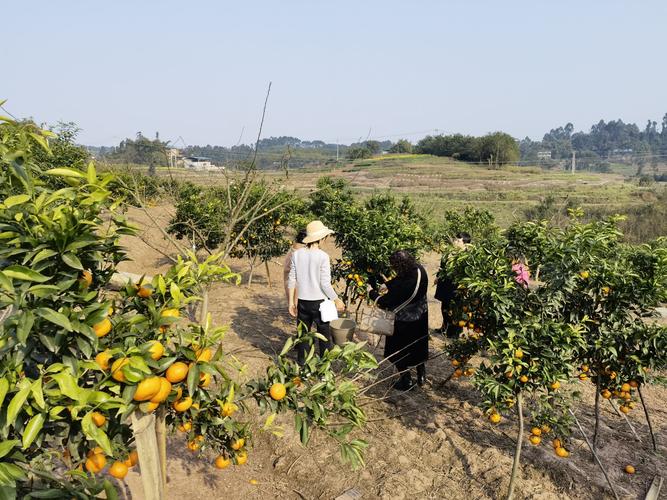
去年回老家吃酒,碰到种柑橘的堂哥蹲在村口抽烟,脚边堆了半筐冻坏的果子,脸上却没往年遭灾后的愁容。
去年倒春寒来得凶。一夜之间,刚挂果的柑橘冻烂了一半。换十年前,这一年基本白干,搭进去的肥料果苗钱全打水漂,说不定还要找人借钱续上下一季。但那天他说,幸好前年听了村委的话,买了农业保险。最后赔了四万多,刚好够补苗买肥,没伤根本。
这事给我印象很深。身边不少种地的朋友,提起农业保险要么摇头说“骗人的”,要么稀里糊涂买了,出事了才发现根本不是自己想的那样。
别听村口乱说,农业保险不是“圈钱噱头”
说实话,我听过最扯的说法就是“农业保险是保险公司赚黑心钱”。
现在咱们国家的农业保险,大部分是政策性农业保险,国家给补贴,农户只需要出一小部分保费,由正规财产保险公司承办,本质就是给种地养殖的农户托底,扛天灾用的。不是什么乱七八糟的理财产品,也不会骗你那百八十块的保费。
最常见的误区是什么?很多人觉得“我种了一辈子地没买过,不也过来了”。这话没错,但天灾难防,一次大的冰雹冻害,就能把你攒了三五年的家业赔进去。花几十几百块买个托底,真不是瞎花钱。
还有人说“买了也赔不到几个钱,白买”。那多半是你没搞清楚规则,或者踩了坑,不是保险本身的问题。同村的王叔前两年受灾,一分钱没赔到,到处说保险骗人,后来才知道,他是自己贪便宜买了不对版的果苗,果苗全病死了,那属于种苗质量问题,本来就不在保障范围内,找谁说理都没用。
划清边界:哪些能赔,哪些真的碰都别想
很多人买保险的时候不看,只听别人说,最后预期错了闹心。这里给你说句实在话,普通农业保险保的是“不可抗力的天灾带来的直接损失”,不是啥都管。
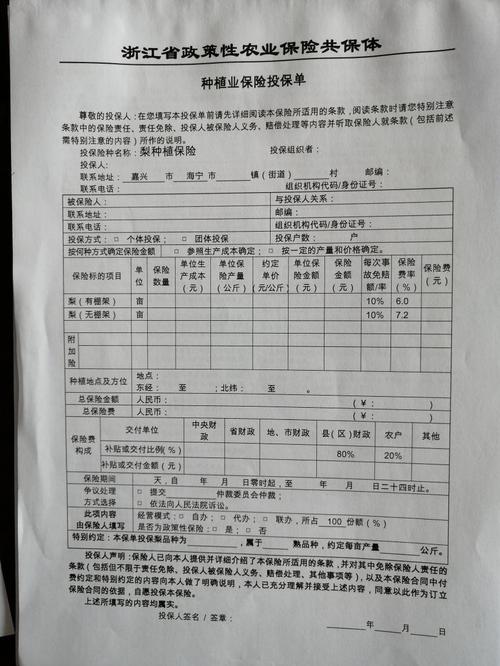
具体来说,种植业能赔的情况,一般是暴雨、洪水、冰雹、冻害、旱灾、泥石流这些突发自然灾害,还有大范围的流行性病虫害,造成作物减产、死亡的,符合条件就能赔。畜牧养殖险呢,一般保大规模的疫病,还有自然灾害造成的牲畜死亡,也算。
那哪些不保?我给你列几个最常见的:
第一,你自己操作出的问题不赔。比如你施肥烧了苗,买了不对版的种子,自己管理不善死了作物,这不算。
第二,市场风险不保。你种的菜今年丰收,价格跌了卖不出去赚不到钱,普通农业保险不管这个——当然现在有专门的价格指数保险,那是另外一回事,别搞混。
第三,你故意毁了骗保的肯定不赔,这个不用多说。
还有一点要讲清楚,农业保险赔的是你的物化成本,就是你投进去的种子、肥料、农药、农膜这些钱,不是你本来能赚到的利润。别预期错了,说我本来能卖十万,怎么只赔三万,那是你没搞懂规则。
投保理赔,这几个坑绝对别踩
说实话,我见过太多出事赔不到的,不是保险不赔,是自己踩了坑。
第一个坑:少报亩数省保费。很多人觉得我种十亩,报五亩,能省一半保费,出事了大不了按五亩赔,反正赚了。问题是,真要是全受灾了,你少报的那五亩,一分钱都拿不到,到头来亏的还是自己。有多少种多少,如实报,别贪那点小便宜。
第二个坑:出事了先清场,再找保险。这个是真的多,受灾了赶紧把死树砍了,把淹了的秧苗拔了,急着种下一茬,结果保险公司来人勘察,看不到损失现场,没办法定损,最后只能少赔甚至不赔,哭都没地方哭。记住,出事先报险,等勘察完定损了,再动现场。不急那三两天。
第三个坑:反正村委统一买,我啥都不管,签个字就行。买的时候最好问清楚,保的是哪些灾害,保额多少,自己出多少钱,别稀里糊涂买了,出事了才发现你最怕的那个灾害没保进去。
那到底谁适合买?只要你是靠种地养殖吃饭,不管是几亩的小农户,还是几十上百亩的大户,都适合买。毕竟保费真不贵,国家补了大部分,你自己出的也就一顿饭钱,换个灾后托底,值当。要是你就种半亩菜自己吃,那确实没必要。
前几年我还碰到一个老种植户,说自己从来不信保险,结果一次冰雹把整个大棚全砸烂了,借了十几万才翻过来身,后来第二年主动找着要买。说白了,不怕一万就怕万一,种地的,靠天吃饭,给自己留个后路总没错。
最后说一句:农业保险不是发财的门路,就是给你扛风险的兜底网,搞清楚规则,别乱踩坑,花小钱办大事,就够了。
作者|dananjin
排版|dananjin
审核|满满