朋友开社区底商的水果店,半个月前降温飘雨,门口防滑垫没铺平,一个阿姨买完出门踩滑,磕破了头缝了六针,还摔成了轻微脑震荡。
朋友没买保险,前前后后花了三万多。刚好赶上年底备货,现金流一下子紧得喘不过气。
他说,之前听人说这保险没用,我一个二十平小店,能出什么事?
哎。
别混淆,它真不是你以为的那些保险
很多人第一反应,我买了财产险,或者房东买了物业险,怎么还要这个?公众责任险,核心保的是你因为经营过失,导致来你场所的第三者(顾客、路人甚至随便进来躲雨的人)人身受伤或者财产损失,你该承担的赔偿责任。
简单说,就是别人在你地盘出事,该你赔的钱,保险公司出。
那它不保什么?
举个最常见的例子,你的店员擦桌子的时候摔了,那是雇主责任险的范畴,公众责任险不赔。
客人把自己的贵重包包放你柜台,转头丢了,拿不出证据证明是你这边保管不当,也不赔。
你故意坑人的情况,比如明明知道楼梯扶手松了,故意不修就等出事?这种肯定不赔,任何保险都不赔故意行为。
还有那种你卖的食品吃坏肚子,那是食品安全责任险覆盖的责任,公众责任险一般不赔,得单独加附加险才行。
这些误区,很多小老板都踩过
第一个误区:我店小,用不着。刚才那个水果店朋友,就是这么想的。他说一年才赚十几万,犯不着每年花几百块买这个。
可出事一次,大半年利润直接没了。说真的,就是再小的店,门口滑一下,货架倒了砸到人,楼梯踩空了,哪件事不花钱?
第二个误区:房东买了,我就不用买了。
很多租商铺的老板都这么想。房东买的公众责任险,保的是整栋楼公共区域的责任,比如小区大堂地砖裂了摔了人,那是物业或者房东的。可你店里堆货堵了过道,你装的吊灯掉下来砸了人,那是你的责任,真不算房东的。
第三个误区:买了就万事大吉,啥都能赔。
不是的。比如你开轰趴馆,客人偷偷带了烟花进来放,炸伤了人,你明知道还不管,那保险公司肯定不赔。你该做的安全提示、防护措施,本来就该你做,保险是兜底的,不是给你粗心大意擦屁股的。
投保理赔,记好这几条就够
只要你开的是对外开放收钱的场所,都需要。哪怕你只是小区门口摆个固定菜摊,开个二十平的美甲店,搞周末市集的展位,办线下亲子活动,甚至开家小民宿,都需要。
说出来你可能不信,现在很多正规商场租摊位,都要求你必须提供公众责任险的保单,不然不给你进场。
投保的时候要注意什么?
第一,别瞒报你的营业范围和面积。比如你明明开的是火锅店,有明火,你填成了服装店,保费差个百八十块,真出事了,保险公司可以拒赔,亏的是你自己。
第二,临时活动别忘买临时保单。比如你搞三天的开业路演,户外搭台子,一年期的保单未必会保这种临时新增的户外大型活动,花几十块买个三天的临时保障,踏实。
第三,额度不用瞎买太高,也别买太低。一般小门店一百万额度就够,一年保费也就两三百块,平均下来每个月才一杯奶茶钱,真的不贵。
理赔的时候呢?
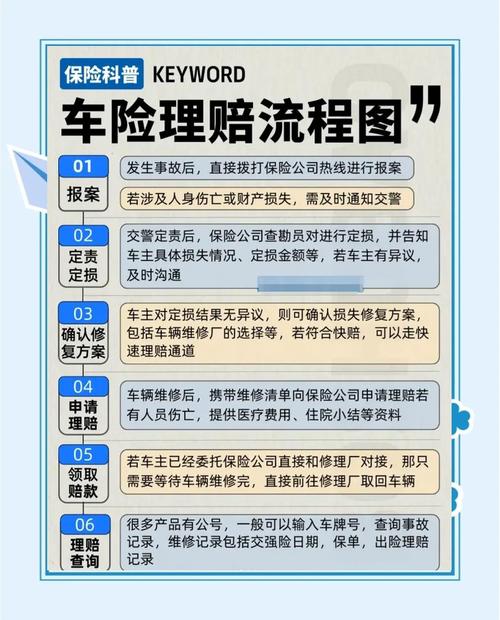
出事第一时间,先救人,然后打保险公司电话,别私自跟对方签赔偿协议。你私下答应人家赔十万,保险公司只认七万的合理费用,多出来的三万就得你自己掏。
保留好现场照片,报警记录,医院的单据,这些都是理赔必须的材料。
说实话,我见过太多小老板,赚的都是辛苦钱,一分钱掰成两半花,总觉得保险是不必要的开支。
可真等出事了,才后悔没花那几百块。
它不是什么赚大钱的工具,就是个兜底的东西。平时用不上,用上的时候,就能帮你保住好几年的辛苦积蓄。
对吧?
一句话总结:公众责任险是经营场所的低成本兜底防护,花小钱就能帮你扛住大部分意外赔偿责任。
作者|dananjin
排版|dananjin
审核|安然