被吸管划伤索赔8万,聊聊你没搞懂的产品责任险
2026-10-10 10:57:04
去年帮开小塑料制品厂的发小擦过一次屁股。
他给本地三家连锁奶茶店供定制吸管,谁知道一批货原料出问题,硬度不够,一插就碎,有个客人被碎渣划穿了上颚,缝了四针,连医药费带误工费精神损失,开口要八万。发小那会刚换了新设备,现金流紧得要死,结果翻出前年买的产品责任险,最后保险公司全出了。
很多人听到这名字就觉得,这是给大公司大工厂准备的东西,跟我开个淘宝C店、摆个摊卖手工饼干没关系。
真不是。
别混淆:不是所有「产品出事」都能赔
说白了,产品责任险兜的,是你生产/销售的产品因为本身有缺陷,造成了第三方的人身伤害或者财产损失,这个锅你该背的时候,保险公司帮你赔。
很多人第一反应会搞混:那我的产品坏了,给客户换货的钱能赔吗?不能。那是另一个叫「产品质量保证保险」的范畴,两者完全是两码事。
举个最简单的例子。你卖的电热水壶,因为线路设计缺陷炸了,把用户家的墙面熏黑了,还烫伤了用户的手——熏黑墙面的维修费、用户的医药费和误工费,产品责任险赔。但是坏了的电热水壶本身,你要给客户换个新的那笔钱,产品责任险不赔。
哪几种情况铁定不赔?你故意生产销售不合格伪劣产品,不赔。你的产品给自己工厂用,出事了不赔。食品包装已经明确标了含花生,过敏体质非要吃,出事了也不赔。
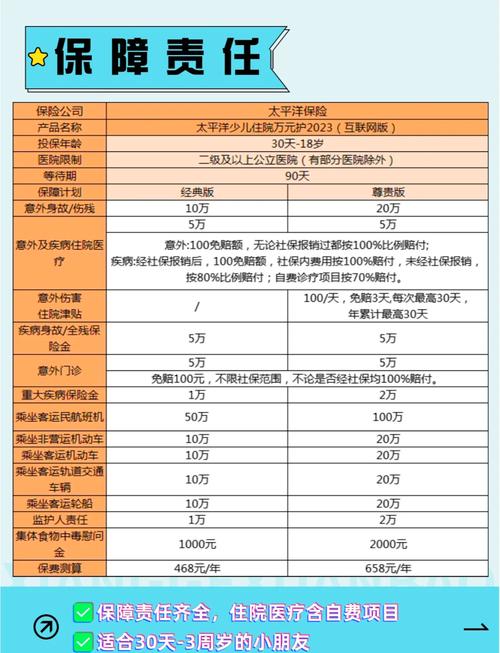 产品责任险保障范围区分对比表
这些坑,九成做老板的都踩过
说实话,我见过太多人买产品责任险,都是为了凑平台的准入要求,根本没搞懂自己买的是什么。
最常见的误区,就是「我做小生意,不需要」。
前两年刷到过一个新闻,一个姑娘开微店卖手工自制燕窝,有个孕妇吃了之后闹肚子早产,最后赔了四十多万,把姑娘攒了好几年的嫁妆都赔进去了。小商家抗风险能力本来就弱,一场索赔就能把你好几年的积蓄耗光,一年几百块钱的保费,换个兜底,真不贵。
还有人说,我是代工厂,品牌方已经买过了,我就不用了吧?不对,品牌方买的保的是品牌方的责任,消费者照样可以起诉你生产商,真闹到法院,你没投保就得自己掏钱。
还有更坑的,为了省保费,故意选最低保额,填错产品类别。我见过一个做彩妆的淘宝店主,为了省几十块保费,把彩妆填成了普通日用品,后来有人用了之后过敏烂脸,索赔的时候保险公司直接拒赔,因为他投保时申报的产品类别不对,违反了如实告知义务。
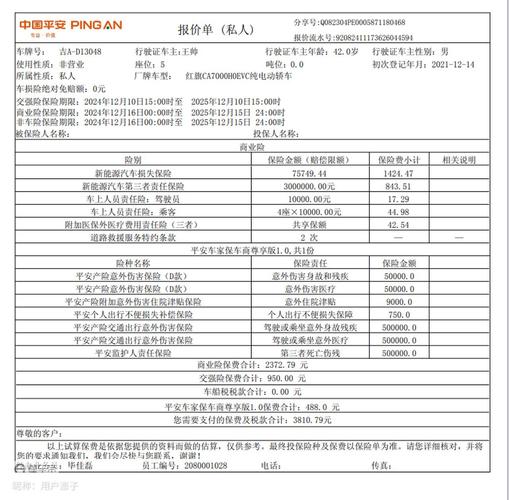 电商平台产品责任险投保要求说明页
投保理赔,这几个点记牢就行
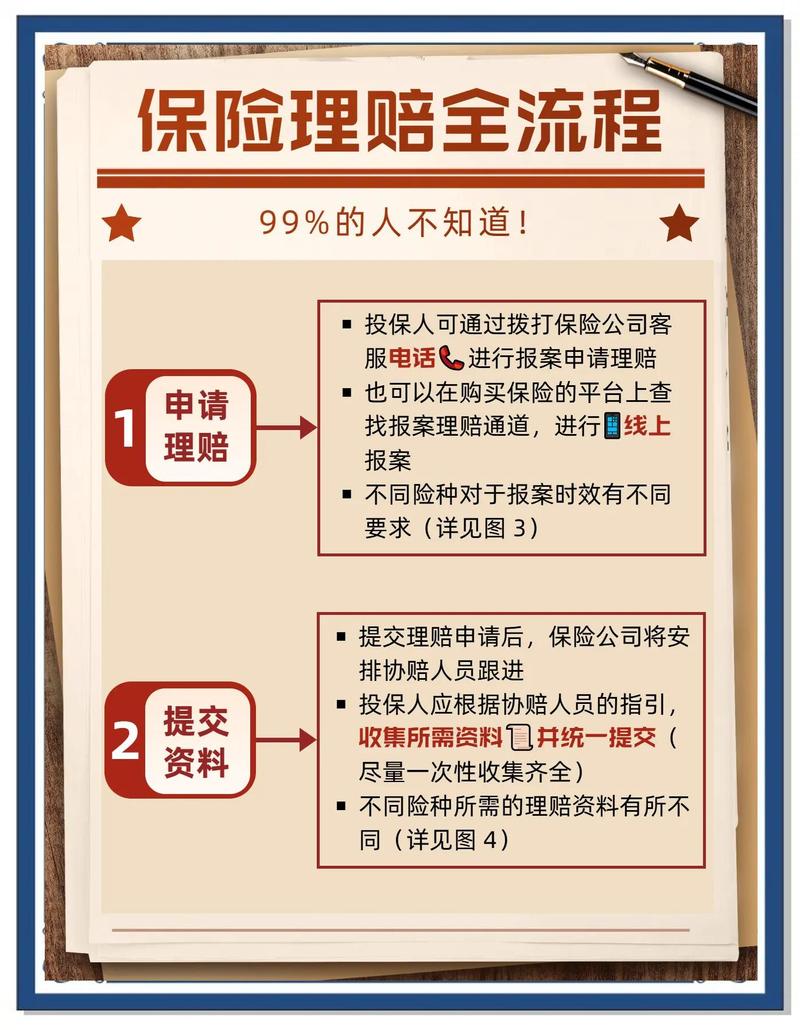 投保理赔,这几个点记牢就行
其实不管你是大厂做机械设备,还是朋友圈卖手工蜡烛,只要你对外卖东西,你就适合买一份。哪怕你是跨境电商做出口,也有专门的出口产品责任险,毕竟国外的索赔额度可比国内高太多了。
投保的时候记住两个关键点:第一,一定要如实申报你的产品类别和销量,别为了省保费瞒报,这是最容易被拒赔的坑。第二,保额选的合适就行,不用盲目追高。你卖几块钱的手工发夹,一百万保额足够,一年也就两三百块;你做大型游乐设施,那肯定得选千万级的保额,看你产品可能造成的风险高低来定就行。
理赔的时候更要注意,出事第一时间先给保险公司报案,别脑子一热就跟人家私下签和解协议,你自己认下来的责任,保险公司大概率是不认的。所有的聊天记录、质检报告、进货凭证都保存好,理赔的时候都要用。
不过话说回来,保险永远都是兜底用的。你产品质量本身不过关,就算买了保险,该不赔还是不赔,砸的还是自己的招牌。
说白了,产品责任险就是给你卖出去的每一件东西,上了一道拖底的安全锁,不至于因为一次意外,把你做了好几年的生意全赔进去。就这么简单。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被吸管划伤索赔8万,聊聊你没搞懂的产品责任险
文章链接:https://www.xinminbao.com/c/1567.html