上个月帮发小处理完理赔的后续,他蹲在路边抽烟,抽了半包都没说话。八千多的医药费,最后全得自己掏。
他那天周末拉同小区的女生拼车回市区,雨天路滑追了前车的尾,女生头磕到挡风玻璃,缝了四针。交强险有了,三者险也买了两百万,怎么还要自己掏钱?
说白了,就是忘了买车上人员责任险。三者险赔的是你撞的对方,自己车上的人,一分都不赔。
很多人买车险都跳过它,它到底保啥?
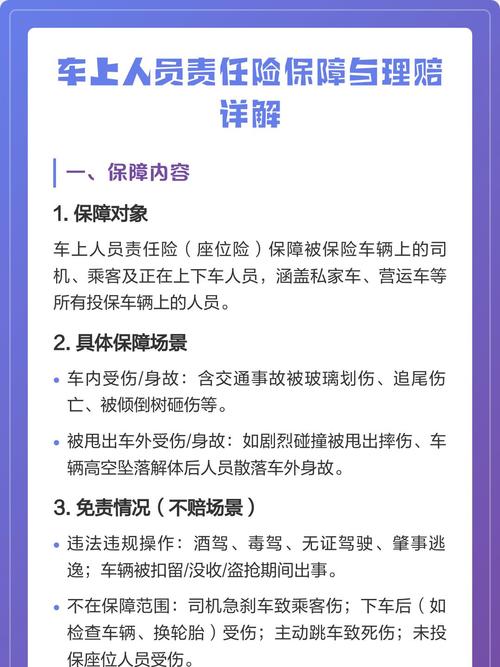
说白了,它就是车险里的「车内人员保障」,老司机也叫它座位险,按座位买,你买几个座位,就保几个位置上的人。
不管是你自己开车出意外受伤,还是坐你车的家人、朋友、甚至合法拼车的乘客,只要是车辆使用过程中出的交通事故,对应产生的医药费、伤残或身故赔偿金,都能在你买的额度内赔。
那哪些情况它不赔?
故意骗保肯定不行。人货混装被货物砸伤,不行。没有营运资质非法跑网约车,出事也不赔。还有,因为同车人员疾病导致的意外,也不在保障范围内,这个要记牢。
举个最简单的例子,你开高速突发心脏病撞车,本身心脏病的治疗费用,它不赔,但因为撞车导致的外伤,符合条件还是能赔。
踩过这些坑的人,都亏过钱
说实话,我见过太多人对它有误解。
第一个误区,我买了一百万三者险,够用了,不用买这个。真的是大错特错。三者险保的是你撞了的外人,自己车上坐的人,半毛钱都不赔。开头那个发小的事儿,就是活生生的例子。
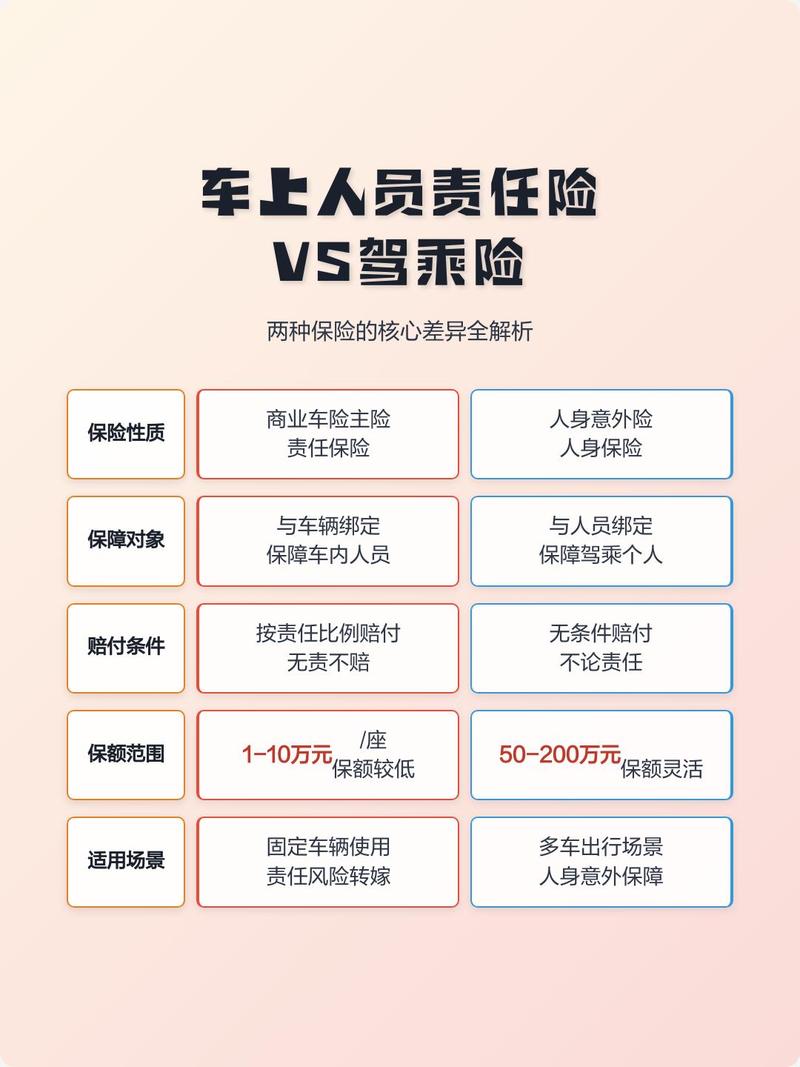
第二个误区,我自己有高额意外险,能替代它。还真不行。意外险是保你个人,哪怕你出门走路摔了都赔,但如果你的车坐了朋友,朋友出事,你作为车主要负赔偿责任,朋友的意外险赔的是他自己的医疗,你该掏的责任赔偿,一分都少不掉。车上人员责任险是赔你应该承担的责任,这本质上就不一样。
第三个误区,我有医保,全够了。医保只管医保范围内的医药费,你要赔给对方的误工费、营养费、陪护费,医保一分都不报,这些钱最后还是得你出。
还有人问,我买了驾乘险,是不是就不用买这个了?其实多数跟车走的驾乘险,功能和它差不多,但要注意,很多驾乘险是意外险产品,不是车险,理赔规则不一样,买的时候看清楚就行,别重复买也别漏买。
投保理赔这几点,记下来不吃亏
谁最适合买?常年拉家人朋友出门的,偶尔跑合法顺风车的,刚拿本的新手司机,真的建议配一个。
保费真的不贵。你只买司机座,十万额度也就几十块钱一年,五座车全买,每个座位十万额度,加起来也就两三百块,也就一顿火锅钱。别省这点钱!
额度怎么选?司机座建议至少买10万-20万,经常拉人的话,乘客座每个座位买5万-10万就够,要是经常跑高速长途,也可以往上加,额度越高保费也就涨一点,也贵不到哪去。
投保的时候一定记得,车辆使用性质别乱填。你是私家车就填私家车,要是跑正规营运,一定要改成营运性质,不然出事直接拒赔,这个是硬规矩,没人能破例。
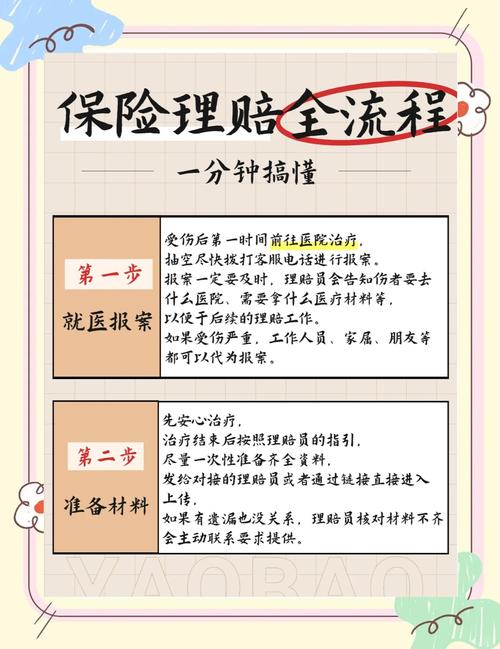
理赔的时候要注意,出事第一时间报保险,别私自私了签协议。很多人觉得小事化了,自己掏个几千块完事,回头才想起来找保险,没有事故认定书没有现场证据,保险公司没法核赔,最后只能自己吃哑巴亏。
另外买的时候可以留意一下,是不是能赔自费药,有的产品可以扩展,多十块八块的就能加上,真的划算。
不过话说回来,也不是说所有人都得硬买。如果你车常年就你自己开,你自己已经买了上百万的意外险和寿险,也能接受出事自己承担风险,那只买个司机座或者不买也没问题。
最后说一句:几十块几百块的事儿,买的是个踏实,真出事了能帮你扛住大半压力,别等掏钱包的时候才拍大腿。
作者|dananjin
排版|dananjin
审核|小准