别把座位险当鸡肋:读懂车上人员责任险
2026-10-01 20:16:27
去年春天跟朋友吃饭,他全程皱着眉唉声叹气。一问才知道,上周带同事去近郊团建,雨天路滑追了前面货车的尾,副驾同事没系安全带,额头结结实实撞在挡风玻璃上,缝了六针,前前后后医药费加疗养费花了快九千。
他拍着大腿说,我买了两百万三者险啊,怎么就不能赔?原来他翻遍保单才发现,第三者责任险只赔车外人员和车辆损失,根本不赔本车上的驾乘人员。最后只能自己掏了钱,那叫一个窝心。
很多人都搞混:车上人员责任险到底保什么?
说实话,绝大多数车主买保险的时候,都只会盯着三者险和车损险的保额,车上人员责任险要么买个1万每座意思一下,要么直接不买。
很多人管它叫座位险,本质就是给车主兜底下的。你开车带别人出门,出了交通事故,只要你负事故责任,本该你赔给受伤司机或乘客的钱,它帮你出。合法上路、经你允许合法上车的人都算,哪怕是刚拉的顺路邻居,只要不是非法营运,都能覆盖。
那什么情况不赔?说几个最常见的:酒驾毒驾故意撞车肯定不保,没合法行驶证号牌的车也不保,跑黑车拉活没有营运资质的出事,也赔不了。还有,因为自身疾病导致的意外,比如坐车的时候心脏病突发,也不在保障范围内。
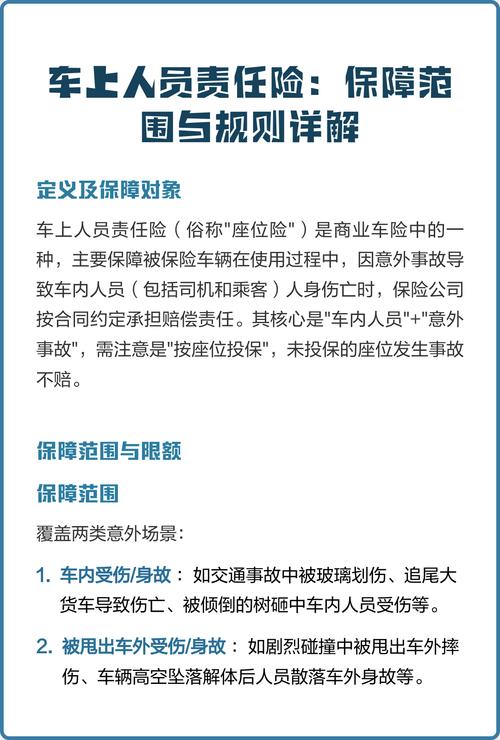 车上人员责任险常见保障范围对照表
这些误区,大半车主都踩过
第一个误区,我自己买了人身意外险,就不用买车上人员责任险了。
真不是这么回事。意外险是赔被保险人自己,那你拉着朋友亲戚出门呢?出事了,人家的意外险赔人家,但你作为车主,要是负事故责任,你是不是还得承担赔偿责任?这个时候车上人员责任险是替车主出钱,这是意外险做不到的。
第二个误区,反正出事走对方保险,买低保额凑数就行。
1万保额够干嘛?现在随便住个院拍个CT做个小手术,小一万就没了,真要碰上个骨折伤残,1万连手术费的零头都不够,最后坑的还是你自己。
第三个误区,我买了驾乘险,就不用买车上人员责任险了。
很多人分不清楚这俩的区别。驾乘险多数是意外险性质,不管是谁的责任,直接赔给受伤的被保险人;而车上人员责任险是责任险,帮车主承担本该车主出的赔偿责任,二者性质完全不同,不能互相替代,当然也可以同时配置。
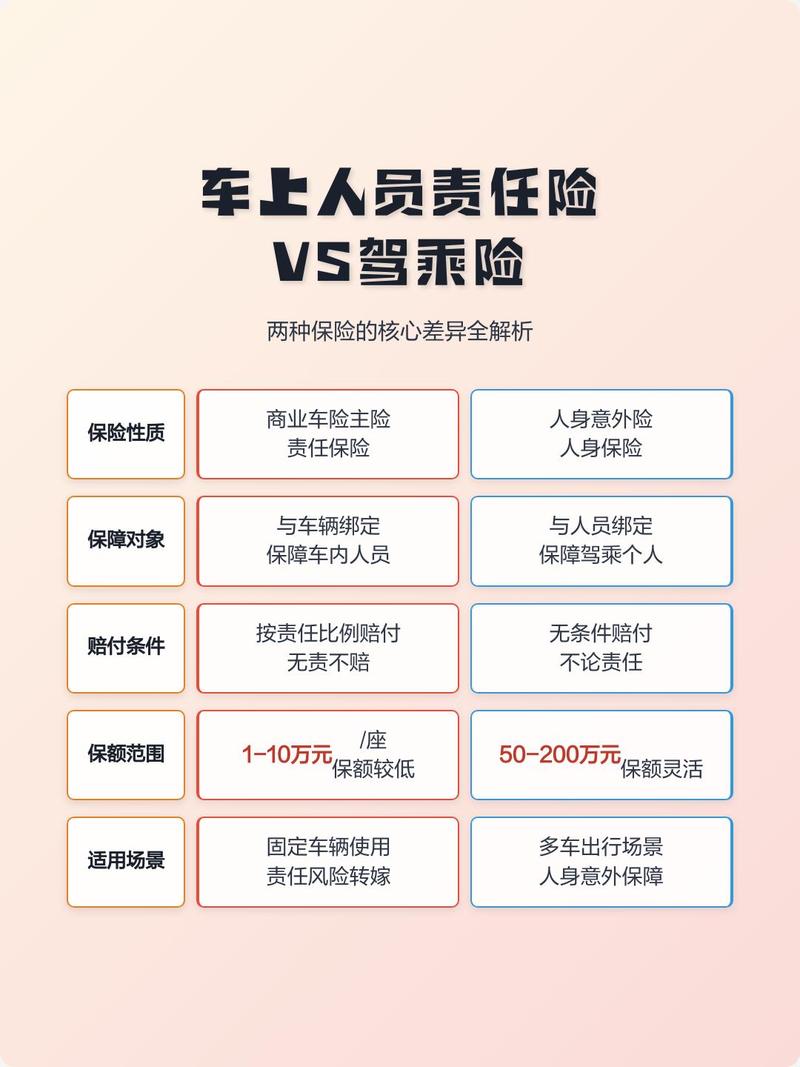 车上人员责任险vs驾乘险核心区别对比图
投保理赔,这些细节要记牢
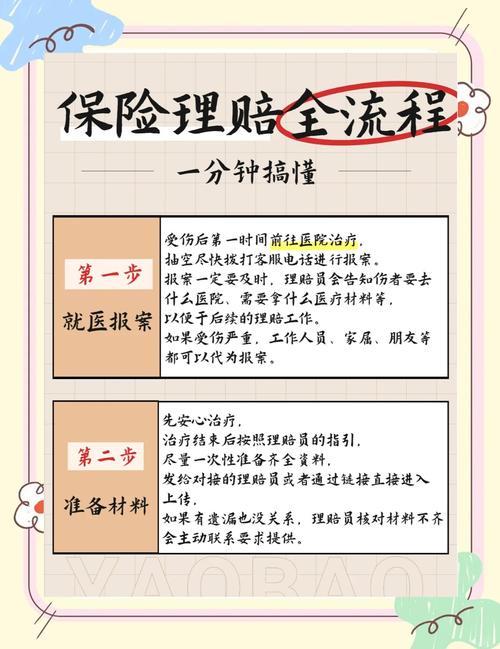 投保理赔,这些细节要记牢
说实话,这个险真的不贵。五座车买每座10万保额,一年也就两三百块,不过就是一顿外出聚餐的钱而已。
谁最该多配点?经常拉家人朋友出门的,新手司机,天天跑通勤跑高速的,都建议至少配到每座10万,经常满车坐人的,加到20万到50万也不会贵到哪里去,一年多花百八十块,保额翻好几倍,太值了。
不过话说回来,经常跑营运接活的,一定要买营运版的车险,私家车的车上人员责任险,营运拉活出事是不赔的,别抱侥幸。偶尔接个顺风车单,只要不是以拉客盈利为目的,一般不影响理赔,这个不用太担心。
理赔的时候要注意什么?
第一,出事了第一时间报保险公司,别私自敲定私了金额,你私下答应给对方的钱,保险公司很可能不认,到时候差额还是得自己掏。
第二,所有的医疗单据、交警开的责任认定书都留好,缺一样都可能耽误理赔进度。
第三,别忘啦,如果司机本身也受伤,司机座位险同样能赔,别光想着给乘客申报,漏了自己那份。
花小钱买踏实,别真等出事了才拍大腿,后悔当初怎么没多买几万保额。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别把座位险当鸡肋:读懂车上人员责任险
文章链接:https://www.xinminbao.com/c/1123.html