前阵子帮楼下邻居处理理赔,差点给我气笑了。刚提三个月的纯电SUV,停楼下被风吹断的梧桐枝砸了前舱,电池外壳裂了漏液,修一下要三万多,最后一分钱没赔到。
为啥?他买的还是给燃油车做的普通车险,三电根本不在保障范围里。卖车的销售图省事,直接出了老条款,他自己也不懂,吃了个哑巴亏。
新能源车险,到底和普通车险差在哪
说白了,就是专门给新能源汽车做的专属车险。2020年底银保监会出的条款,专门针对新能源汽车的结构特点改的。
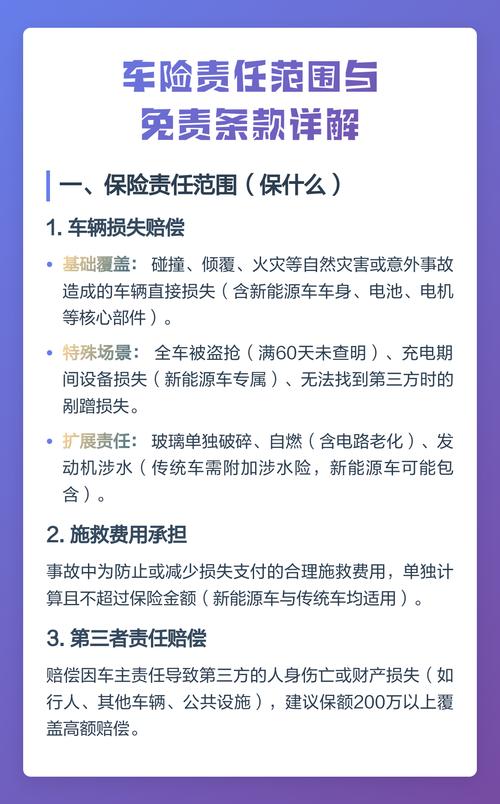
原来的普通车险,车损险只保车身,三电核心部件不算在里面。现在新能源车险的车损险,直接把电池、电机、电控这三大核心部件,直接纳进了主险保障里。除此之外,车身的充电接口、车顶的光伏太阳能板,也都在主险范围内。
除了主险,还能加配附加险,比如自己家装的充电桩,要是坏了或者伤到别人,附加了对应的责任就能赔。还有起火燃烧的损失,也有对应的附加险可以选。
别踩坑:这几个误区90%的新车主都中招
第一个误区,就是觉得只要是三电坏了,全能赔。真不是。
我之前碰到一个开了四年的车主,说自己电池续航从400掉到290,衰减了快三成,找保险公司理赔,被直接拒了。为啥?正常使用的电池衰减,属于厂家质保范围,车险不管这个。
除此之外,私改三电线路、涉水后二次启动导致电池损坏、自然老化、人为故意损坏,这些都不在保障范围内。飞线乱拉装的自家充电桩,出事也不赔。
第二个误区,觉得只有纯电汽车才需要买新能源车险。不对,插电混动、增程式,只要上的是新能源汽车牌照,都得买这个。别觉得我能烧油就不用,真出事电机坏了,一样赔不了。
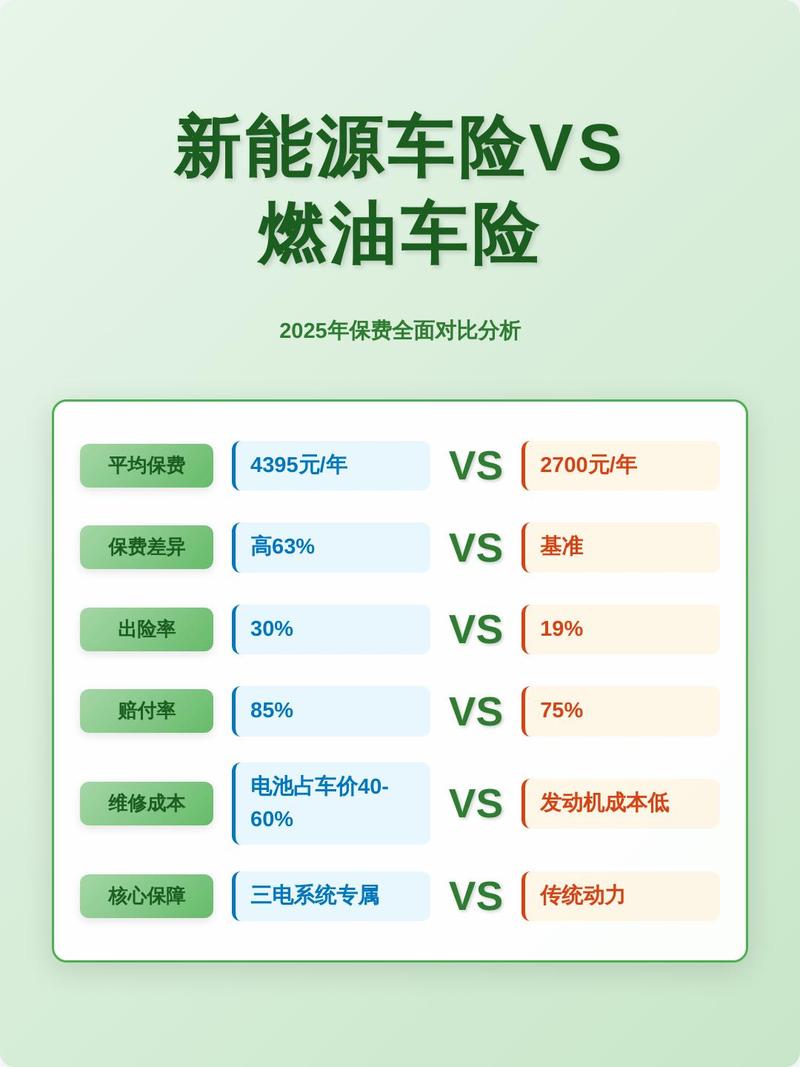
第三个误区,觉得新能源车险比普通车险贵很多,没必要。说实话,现在车价越便宜,差价其实越小,十万左右的车,一年也就贵个百八十块,买个心安,真出事三万多的修理费,省这点钱犯不上。
投保理赔记这几点,不吃亏
提车的时候,一定掏出保单看一眼。是不是写的新能源汽车专属保险,别像我邻居那样,被稀里糊涂出了普通车险。现在大部分正规渠道都会直接出专属条款,但不怕一万就怕万一。
投保车损险的时候,别为了省保费不足额投保。比如你车买成15万,别为了少交钱,只投10万的车损,真出事三电损坏,赔的时候会按比例扣,最后亏的还是自己。差价也就一年百八十块,犯不上。
要是你自己家装了合规的固定充电桩,几十块钱加个附加充电桩责任就行。要是你常年在外跑,几乎不在家充电,不加也没事,看你自己使用场景。
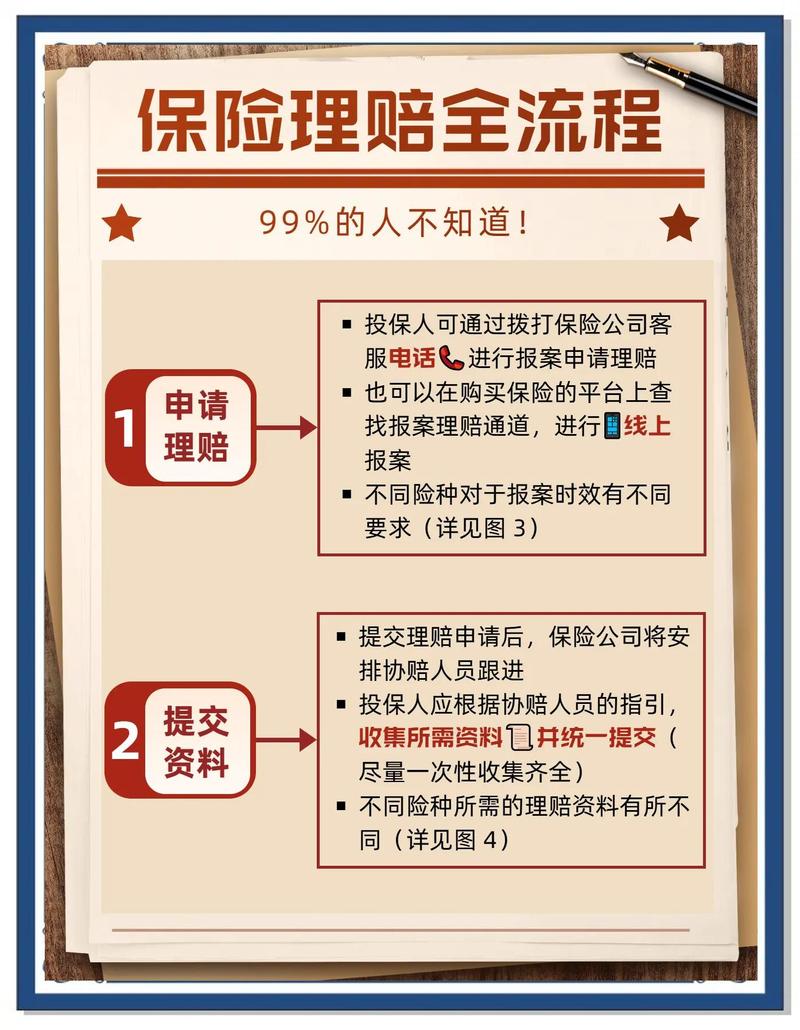
理赔的时候记着,要是撞了电池部位,哪怕车还能开,也别继续开。直接停在安全地方报险。你自己继续开导致电池二次损伤,扩大部分的损失,保险公司是不赔的,这点真的要记牢。
对了,三电真的不用担心,只要你是首任车主,厂家基本都给了8年/15万公里以上的质保,正常衰减找厂家,不用找保险。车险保的是意外,比如碰撞、泡水、自然灾害这些突发情况,搞清楚分工,别瞎跑。
不过话说回来,现在新能源汽车更新快,很多条款也在慢慢调整,买的时候多问两句,看清楚免责条款,比啥都强。
开新能源省的油钱,别因为买错车险,一次就赔进去。对吧。
作者|dananjin
排版|dananjin
审核|小准