上周帮朋友整理理赔资料,她蹲在医院走廊翻了半小时缴费单,就为找那张盖了鲜章的门诊费用明细。差一点,就因为少这张,理赔申请被打回重交。
很多人对理赔的印象,还停留在“出事了把病历往保险公司一寄,等着打钱”的阶段。真到要提交材料的时候,手忙脚乱,要么漏了关键凭证,要么塞了一堆没用的东西,来回补件折腾大半个月。
先搞懂:理赔材料从来不是“越多越好”
别瞎凑。真的。
很多人第一次申请理赔的时候,总觉得把能找到的所有和医院沾边的单据一股脑全交上去,审核员就会觉得自己态度诚恳,快速把赔款打过来。实际上反而会因为材料太杂,审核人员需要花更多时间筛选有效信息,拉长整个理赔的处理周期。
保险公司审核材料的核心逻辑,从来不是看你交了多少东西,而是看这些材料能不能清晰证明你符合合同约定的理赔条件——比如你申请的是意外医疗的费用报销,那材料需要能证明:你是因为意外受伤就诊、就诊的所有花费都是和这次受伤相关、所有费用的金额真实有效。至于你三年前因为感冒开的病历、上个月给孩子打疫苗的缴费单,塞进去除了占内存,没有任何作用。
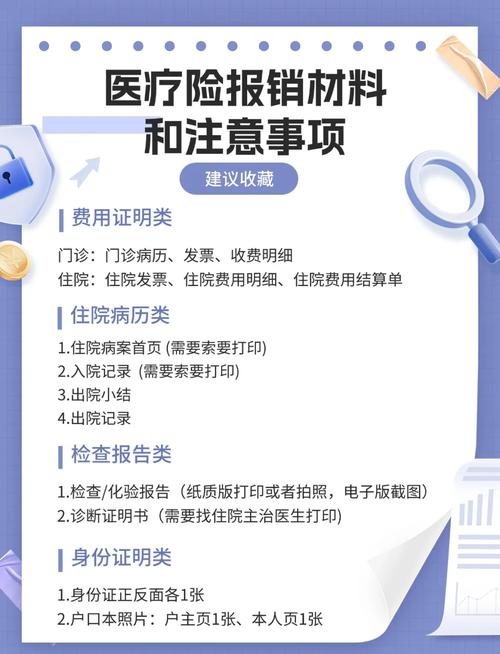
容易漏交的3类“隐形关键材料”
我整理过近百份大家的补件通知,发现被打回的原因里,八成都不是因为核心的病历或者发票没交,而是漏了这些看起来“不重要”的东西。
第一类是对应每一张发票的费用明细清单。很多人觉得交了医院开的发票就够了,毕竟发票上有总金额。但发票只会写“医疗费用合计XXX元”,不会告诉你这里面哪些是医保统筹支付的、哪些是自费药、哪些是和本次就诊无关的费用。没有明细清单,审核员根本没法核算哪些费用属于合同约定的保障范围。
第二类是能明确说明事故原因的记录。比如申请意外险理赔,很多人交的病历上只写了“患者摔伤3小时,左踝肿胀”,根本没写清楚受伤的具体场景——是走路踩空摔的?还是被车撞的?还是搬东西扭到的?信息不全的话,审核员没法判断这个受伤原因是不是符合意外险的定义,只能打回来让你补证明。
第三类是被保人本人名下的有效银行账户复印件。真的别笑,我见过有人交的是已经注销的银行卡号,有人交的是自己配偶的银行卡,还有人把账号的数字抄错了两位。理赔款打不出去,来回沟通的时间,少说也要耽误三五天。

几个被问烂了的材料误区
说真的,网上关于理赔材料的谣言真的太多了,不少人因为信了这些说法,白跑好几趟。
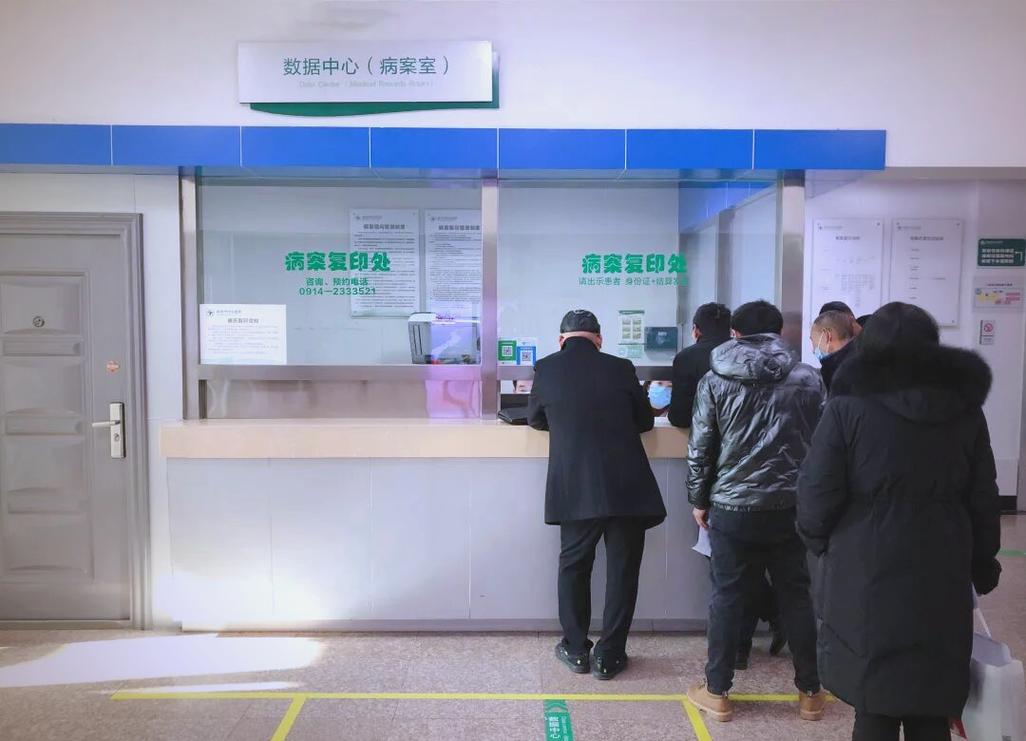
第一个误区:所有纸质材料都必须盖医院鲜章才有效。现在绝大多数线上理赔渠道,你直接拍清晰的原件照片上传就行,根本不用专门跑医院盖章。只有涉及大额理赔、需要核对纸质原件的场景,保险公司才会要求你邮寄盖了鲜章的复印件。我真见过有人为了盖个章,早上六点在医院病案室排队排到九点,其实人家线上上传拍的原件就认,纯纯白跑。
第二个误区:病历上写错一个字,整个理赔就泡汤了。比如医生不小心把你受伤的日期写错了,千万别自己拿笔涂改成正确的。自己改过的病历,反而会被认为真实性存疑。正确的做法是找医院的病案室,在修改的位置盖上医院的校正章,标注清楚修改原因就行,不影响材料效力。
第三个误区:要把从头到尾的所有病历全交上去。比如你申请甲状腺结节手术的理赔,把十年前治胃炎的病历、去年做体检的所有报告全交上去,审核员看到无关的病史,反而要多花时间核实这些信息和本次理赔的疾病有没有关联,平白增加沟通成本。你只需要交和本次就诊、本次确诊疾病相关的整套材料就行,无关的真的不用凑数。
最后说两句实在的
不同的险种、不同的理赔场景,需要的材料要求根本没有统一答案——申请意外门急诊的理赔,和申请重疾确诊的理赔,需要的材料清单差得远;哪怕是同一个险种,不同的理赔金额,需要的材料严格程度也不一样。
更稳妥的准备方式,从来不是对着网上找的“通用理赔模板”瞎凑,而是在你确定要申请理赔的时候,直接打保险公司的官方客服电话,说清楚你现在的情况,问清楚针对你的这个申请,需要准备哪些材料,对着清单一项一项核对着凑,别自己瞎猜。
对了,一定要记着:以上提到的所有材料要求,都只是通用场景下的经验整理,具体到每一份保单的理赔规则,都要以你手里的保险合同条款、以及保险公司官方渠道的明确告知为准。别信网上所谓的“包过理赔技巧”,所有的材料要求,最终解释权都在合同约定的范围内。
攒材料的时候多核对两遍,比事后补件跑断腿强。
作者|dananjin
排版|dananjin
审核|安然