聊聊车损险:很多老司机都没搞懂的几件事
2026-10-01 19:19:03
前阵子楼下老陈找我吐槽,开了六年的轩逸停小区楼下,半夜大风刮倒歪脖子树,正好砸了前机盖和挡风玻璃。我问他买车损险了吗?他嘿嘿一笑,说自己开了十几年车从来没出过事,省那千八百保费不好吗?最后自己掏了四千多块修,肉疼了快半个月。
你以为车损险只赔撞车?早就不是这么回事了
很多人对车损险的印象还停留在“只有自己撞了车才赔”,说实话这个印象早就过时了。2020年车险综合改革之后,原来需要单独花钱买的盗抢险、自燃险、涉水险、玻璃单独破碎险、不计免赔险、无法找到第三方特约险,全都并入了车损险主险里。
换句话说,你现在只要买了车损险,这些情况全都能赔:自己开车刮了墙、跟别的车撞了、停路边被别人划了找不到肇事者、下暴雨车被水泡了、夏天车子自己自燃了、车停路边被偷了、跑高速被小石子崩了玻璃……这些原来要加钱才能保的责任,现在一份车损险就搞定。
去年夏天南方发洪水,我一个朋友的车停地下车库被泡了,全淹到座椅那种,原来没买涉水险肯定赔不了,现在直接走车损险全赔了车架维修,省了快十万。
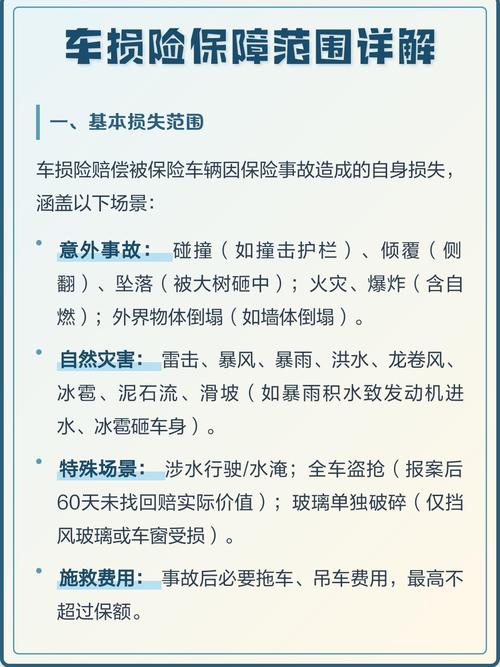 2020车险改革后车损险保障范围对比表
很多老司机说,我开车技术好,从来不会撞,买它干嘛?还有人说,我的车都快报废了,卖出去才值两万,保费一年都要一千多,犯不上啊?
其实说白了,车损险保的从来不是“你会不会撞车”,是那些你控制不了的意外。技术再好,你控制不了天上掉冰雹,控制不了大风刮树砸车,控制不了小偷惦记你的车,对吧?
至于老车要不要买?算笔账就清楚:要是修一次车的钱,比你三五年的保费加起来还贵,那买就不亏。除非你的车已经便宜到,撞坏了直接换车不想修,那另说。
这些情况,车损险真的不赔,别等到理赔才后悔
讲完保什么,就得说清楚什么不赔,免得踩坑。
最常见的一个坑就是,车辆泡水后二次打火,发动机坏了不赔。很多人不懂,车被泡了熄火了,还想再打一把火试试,这下好了,本来发动机没坏,这么一折腾顶了气门,直接报不了,只能自己掏钱修。这个真的要记死,泡水熄火,千万别打火,直接打电话叫拖车找保险。
还有什么情况不赔?酒驾、毒驾、故意撞车这种违法的,肯定不赔,不用多说。车辆没有按规定年检,行驶证过期了,出了事大部分情况也不赔。轮胎单独爆了、后视镜单独碎了,这种没有伤到车身其他部位的,也不赔——要是你撞墙的时候连带着轮胎撞坏了,那就能赔,这个区别要搞清楚。
很多人问,我车被别人故意划了,找不到人,车损险赔吗?赔的,刚才说了,无法找到第三方特约险已经并入车损险了,这种情况直接走理赔就行,不用自己掏腰包。
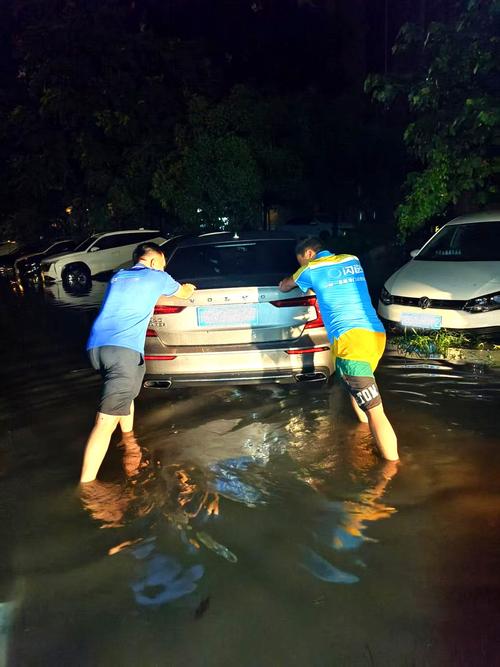 夏季暴雨后被淹车辆车损险理赔现场
投保理赔这几个细节,能帮你省不少事
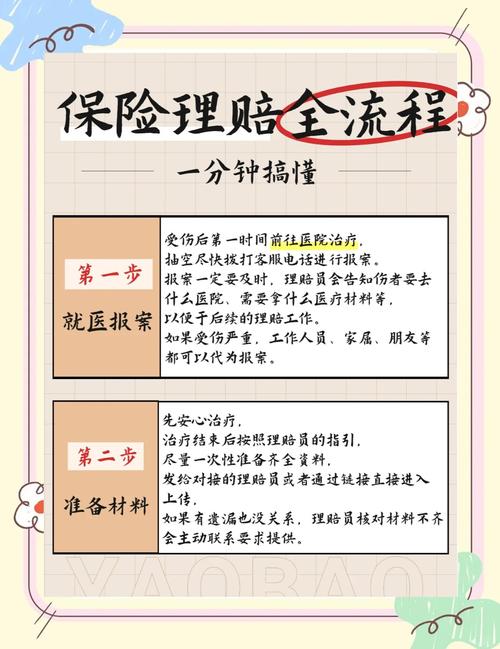 投保理赔这几个细节,能帮你省不少事
说实话,买车损险也有小技巧,不是瞎买就行。
第一个,保额不用纠结,现在车损险都是按车辆实际价值算保费,不用你自己选,也不会让你多花钱,车越旧保费越便宜,符合实际情况,不会出现你车值三万,还让你按十万新车价交钱的情况了,这个改革之后真的方便很多。
第二个,小事故要不要出险?自己算笔账,比如你刮了个漆,修要三百块,出一次险第二年保费涨个两三百,连续涨三年,那其实不如自己掏了。要是修要三千,涨的保费加起来才一千多,那肯定出险。
不过话说回来,真要是事故比较大,该出还是得出,别为了一点保费亏大头。
还有,出了事故之后,第一时间拍好现场照片,前后左右四个角度拍清楚,把碰撞位置拍出来,然后尽快挪到路边不碍事的地方,别挡着交通被贴条,再打电话报保险。别什么都不拍就直接挪车,到时候说不清楚责任,麻烦的是自己。
最后,很多人问,我开网约车,用家用车买的车损险,出事赔吗?真不赔。你改变了车辆使用性质,跑营运没告诉保险公司,核赔的时候查到直接拒赔,这个一定要注意,要是你改成营运了,一定要及时跟保险公司说,改一下承保信息。
车损险从来不是给“技术差”的人买的,是给意外留个兜底,算算账,适合就买,别省了小钱亏了大钱。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊车损险:很多老司机都没搞懂的几件事
文章链接:https://www.xinminbao.com/c/1121.html