别白交保费!聊聊你可能没搞懂的商业车险
2026-10-01 18:52:10
上个月跟发小吃饭,他脸拉得比驴长。三个月前提的二手哈弗,为了省钱只买了交强险,上周雨天路滑躲行人撞上了护栏,车头全毁,修下来三万二,一分钱保险都报不了。
全自掏。
他说当时省了两千多保费,现在心疼得半个月没吃火锅。
先搞懂:商业车险到底保什么,不保什么
交强险是强制买的,只赔对方,不赔自己,额度就那么点:身故伤残最高18万,医疗费用最高1.8万,财产损失最高2000块。撞个稍微贵点的车,修一下都不止2000,更别说撞了人。
商业车险就是你自愿买的商业保障,本质就是花小钱把风险转嫁给保险公司,补交强险的缺口,还能保自己的损失。
核心的保障就两类主险,最实用:第三者责任险赔对方的人、车、财产,补交强险的额度缺口;机动车损失保险赔自己车的损失。2020年车险改革之后,之前要单独买的盗抢、玻璃单独破碎、涉水、自燃、不计免赔,都已经包含在车损险里了,不用再额外掏钱。
附加险里最值得买的,只有一个:医保外用药责任险。其他的划痕险、精神损害抚慰金责任险这些,完全看你自己需求,没必要都买。
不保什么也说清楚:故意撞车、酒驾毒驾不保,私自改装车辆出问题不保,改变车辆用途没提前告知保险公司不保——比如家用车偷偷改成网约车,出事了大概率拒赔。
 2024商业车险主险附加险分类对比表
踩过坑才懂的几个常见误区
很多人买车险,上来就踩坑。
第一个误区:我车便宜,买商业车险浪费钱。车便宜不代表你撞了别人也便宜啊。前两年我处理过一个咨询,开了十年的老奥拓,闯红灯撞了奔驰E,自己全责,奔驰修下来16万,他三者险只买了10万,剩下六万自己掏,那台奥拓卖了都不值六万。哪怕你不买车损险,三者险也绝对不能省。
第二个误区:买了全险就啥都赔。根本就没有“全险”这个说法,从来没有哪个条款定义过什么是全险,无非是销售把几个常用险绑一起卖,顺口就叫全险。很多人买了所谓全险,唯独没加医保外用药责任险,撞了行人之后,对方用的进口自费药,一分都报不了,最后自己掏了八万多,这种例子真不是瞎编。
第三个误区:保额越高越贵,能省就省。其实三者险从100万涨到200万,保费差不到一百块,从50万涨到200万,也就差两百多。一杯奶茶钱的事,犯不上省。
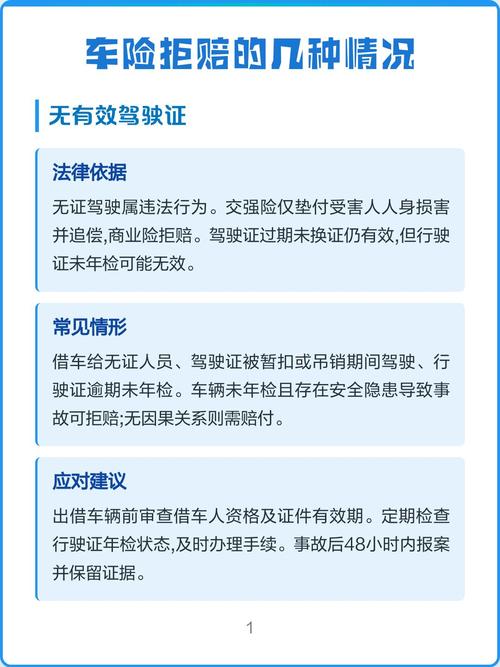 商业车险常见拒赔原因统计表格
投保理赔要记牢的几个关键细节
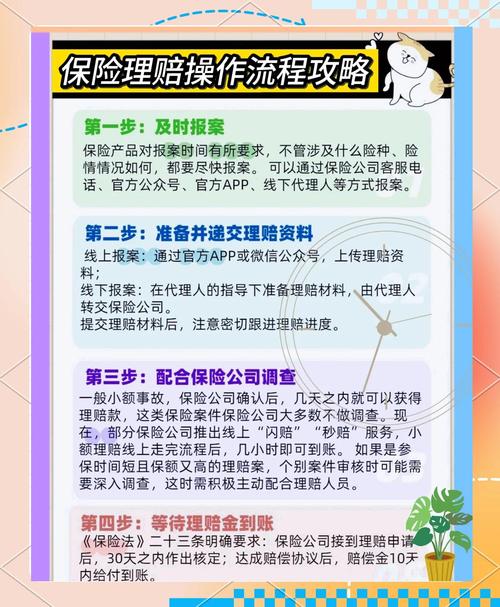 投保理赔要记牢的几个关键细节
说实话,商业车险没有那么复杂,记住几个点就不会踩坑。
投保的时候,第一,三者险最低买200万,一二线城市豪车多、行人多,直接上300万也没差多少钱,真不贵。第二,一定要附加医保外用药责任险,哪怕你只买100万三者,加上这个附加险,也比买200万不买这个强,几十块钱换几十万的保障,怎么算都值。第三,如果你改了车辆用途,比如原来家用现在要跑顺风车、网约车,一定要提前告诉保险公司,该加保费加保费,别瞒着,瞒着出事真不赔。第四,车开了十年以上,实际价值不到一万了,车损险可以按需选,要是你开车小心,停车也安全,不买也没关系,但三者险一定要买,永远别省三者的钱。
理赔的时候,也有三个要注意的:第一,出了事故先拍三张现场照片——全景拍一张,碰撞细节拍一张,双方车牌拍一张,然后打保险公司电话,别随便私了,尤其是有人伤的情况,私了之前一定要跟保险公司沟通,不然你答应给对方的钱,保险公司不认,最后只能自己掏腰包。
第二,雨天涉水行驶之后熄火了,千万别二次打火!记死这句话。哪怕车损险已经包含了涉水保障,二次打火导致的发动机损坏,依旧是拒赔的,这个是硬规则,别抱有侥幸。
第三,别拖着不报案,出事了尽快说,拖久了现场没了,责任定不清楚,理赔肯定麻烦。
不过话说回来,很多人觉得自己开了五六年车都没出过事,保费白交了。这种想法太正常了,我身边好多老司机都这么想。但买保险不就是买个万一吗?你交了十年保费都没出事,那才是真的赚了,真等出事了再想着补,那可就晚了。
说白了,商业车险就是你给自己开车上路买的一张安全垫,不需要你买一堆用不着的浪费钱,但也别光着脚走路,该有的保障一定要有。
一句话总结:选对核心保障,不花冤枉钱,也不裸奔上路。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别白交保费!聊聊你可能没搞懂的商业车险
文章链接:https://www.xinminbao.com/c/1120.html