聊透交强险:别等到撞了人,才想起它不是白买的
2026-10-01 18:22:54
前阵子帮小区邻居处理了一起事故,现在想起来还挺有意思。
邻居老陈开了十年车,从来只买交强险,说自己技术好不会出事。那天早上赶去接孩子,没留神蹭到了闯红灯过马路的电动车,骑电动车的大爷摔了一跤,骨折要动手术,算下来要八万多。老陈当时脸都白了,说我只买了交强险,这下要卖房了?结果算下来,交强险出了将近十万,剩下的才几万,最后和家属协商走了调解,没掏多少钱。你说巧不巧?
你觉得交强险是强制乱收费?其实它是给你兜最后底的
很多人买车险第一年被强制买交强险,之后每年续保也都默认交上,根本不知道这钱花在哪了。说白了,交强险就是国家强制要求所有上路机动车必须买的第三者责任险,本质是给交通事故兜底,哪怕你撞了人,起码有一笔钱能赔给对方,不至于真的一下子倾家荡产。
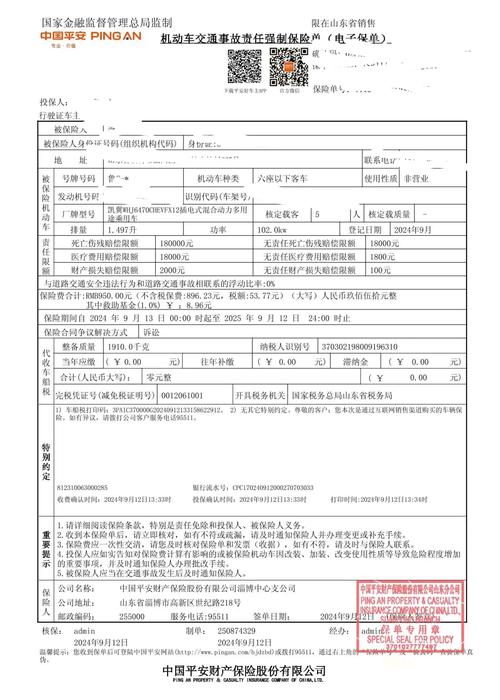 2024版机动车交强险保单样本实拍
交强险只赔事故中被你撞的第三方,不赔你自己的车损、你自己的人身伤害,这个核心逻辑别搞混。那它保什么?简单分三块:有责情况下,死亡伤残最高赔18万,医疗费用最高赔1.8万,对方的财产损失最高赔2千,加起来总限额20万。
那什么情况它不赔?举个最短的例子:你开车溜车蹭了停在院里的自己家另一辆车,或者撞了自己的直系亲属,交强险不赔。故意撞的,也不赔。至于酒后驾车,交强险会先赔给第三方,之后保险公司再找你追讨赔款,这个要记清楚。
说实话,我见过太多人骂交强险是强制收费,真出了事,第一个站出来帮你扛的就是它。
大多数车主都踩过的交强险误区
第一个误区,就是觉得我买了20万额度的交强险,足够用了,不用买商业三者险。真的吗?现在随便撞个人,住院加伤残赔偿金,一线城市随便上百万,20万够塞牙缝吗?之前有车主只买交强险撞了人,最后自己赔了八十多万,这种例子真不少。
第二个误区,脱保几天无所谓,反正我不开车。不对,脱保超过三个月,你之前连续几年没出险享受到的折扣就没了,再买要交原价,少说多掏两三百,平白亏钱。还有,你脱保了哪怕开一次上路,被交警抓到,直接扣车,罚两倍保费,这一趟下来小一千没了,犯得着吗?
第三个误区,我没责任,不用赔对方。不对,交强险无责也要赔,哪怕是对方全责撞了你,对方受伤了,你的交强险也要出无责限额,一共1.99万,不过这笔钱都是保险公司出,不用你自己掏,你只要配合走流程就行。
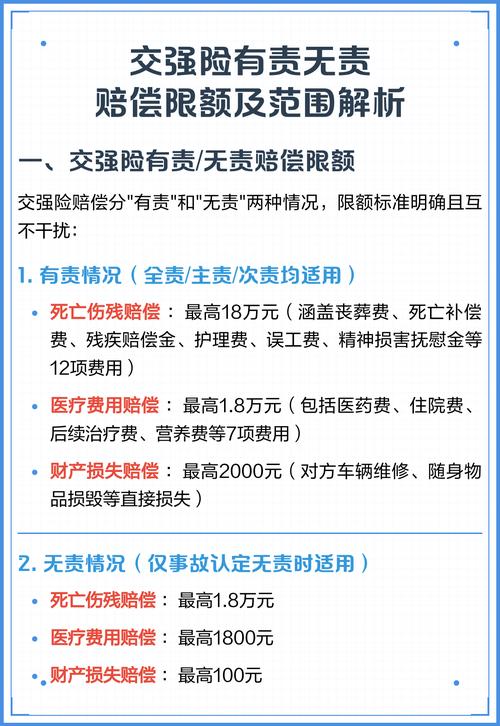 交强险有责无责责任限额对照表
对吧?这些误区都是我天天和车主聊,摸出来的高频坑,很多人买了好几年交强险都不知道。
投保理赔这几点,记下来不吃亏
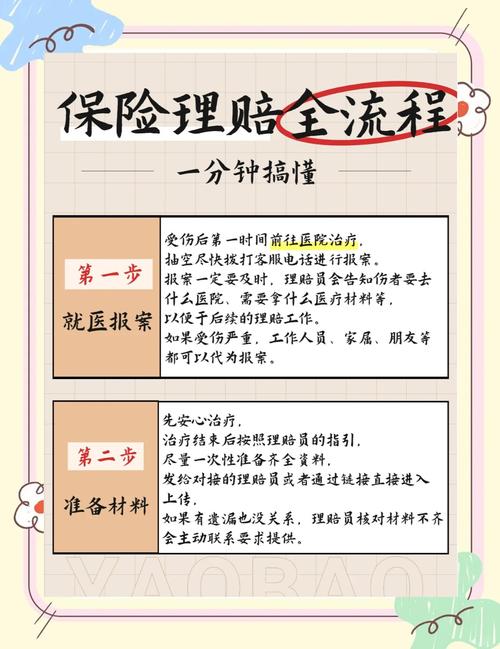 投保理赔这几点,记下来不吃亏
先说投保,只要你是上牌的机动车,不管是家用车还是货车摩托车,必须买交强险,不买不能上路,没有例外。续保的时候尽量别脱保,提前个三五天买上,不会让你重复交费,到期自动衔接,还能保住你攒了好几年的优惠。车卖了过户,一定要记得把交强险也过户给新车主,不然新车主出险了,理赔起来一堆麻烦,原车主以后买新车也可能受影响。
再说理赔,很多人纠结,小事故要不要走交强险?这里给你个简单的判断思路:对方的损失在2000块以内,走交强险绝对不亏。为什么?因为现在交强险和商业险的保费浮动是分开算的,你出一次交强险,第二年交强险恢复原价,也就多花个几十块到一百多,总比你自己掏两三千修对方车划算。要是你好几年没出险,交强险本来已经降到几百块,出一次也就多几十,真的不亏。
不过话说回来,要是你真的只碰了一点点,对方损失才一两百,你自己掏了也没事,省得跑流程麻烦。还有一个,就是你买了交强险,哪怕没有商业险,出险了直接打你交强险公司的电话报案就行,不用慌。交强险是全国通赔的,你在外地出事也一样能赔,不用跑回投保地。
说实话,很多人买车险的时候都在算计那几十块的差价,把交强险当必须交的冤枉钱,从来不多看一眼条款。可真到出事了,才发现这每年几百块的交强险,是你开车上路最基础的托底保障。哪怕你再小心,架得住别人不小心撞你,或者你一不小心蹭了别人对吧?
一句话总结:交强险是机动车上路的底线,只靠它远远不够,一定要配够商业三者险,别拿自己的身家赌运气。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊透交强险:别等到撞了人,才想起它不是白买的
文章链接:https://www.xinminbao.com/c/1119.html