老司机也踩坑的车险:没人说透的那些细节
2026-10-01 17:54:08
上周帮发小处理了一场理赔纠纷。他去年买车,4S店送的全险,拍着胸脯说啥都能赔。上个月掉头蹭了一台跑滴滴的,交警定他全责,本来以为稳得很,结果算下来自己掏了两千七。
哪来的钱?对方的三天停运费一千八,加上车主要的车漆贬值九百,保险公司翻条款说,这两项不在常规三者险的赔付范围里。
发小愣了,我买的不是全险吗?哦,原来全险从来就不是「全」险。
你以为赔,其实一概不赔的常见误区
很多人买车险,销售一句「全险安排上了」就放下心了。全险≠所有损失都赔,这是第一句要记死的。
说实话,绝大多数车险的免责条款,都藏在你没翻开的那几十页纸里。我见过最亏的,是朋友的姐姐把家用车注册了滴滴,偶尔跑两单赚油钱,投保填的是「非营运」,真出事撞了人,保险公司直接拒赔,几十万自己扛。
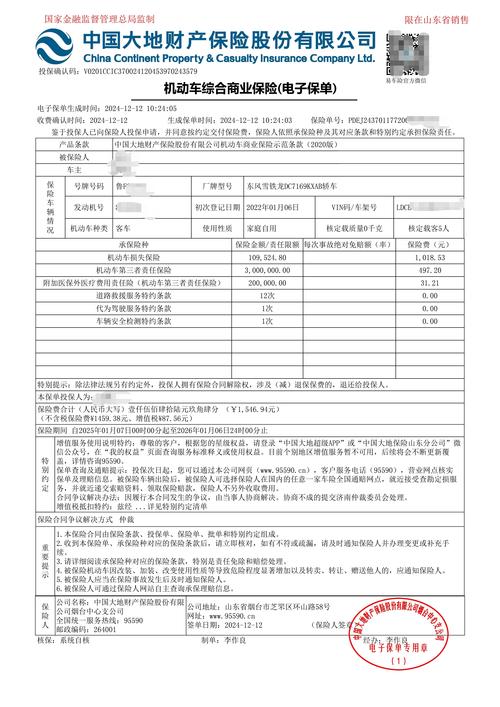 车险保单免责条款标注实拍图
除了这类性质变更不告知的情况,还有几类常见的不赔,大部分人都不知道:
比如车辆的贬值损失,不管你撞成什么样,哪怕是刚提的新车折了大梁,常规车险都不会赔,要赔只能自己去跟对方打官司,能不能拿到还另说。
比如停驶损失,像刚才说的撞了网约车、货车,对方要的停运费、营运损失,绝大多数常规三者险都不涵盖,想要保得额外买附加险。
还有人问,自家车撞了自家人,赔吗?绝大多数情况也不赔。条款里写得明明白白。
核心保障就三个,别瞎买多余的
说实话,车险没那么复杂,说白了就是三块,搞懂就不会乱花钱。
交强险是必买,不用讲,不买不能上路,只赔对方的损失,保额就那么多,伤残最高十八万,医疗一万八,财产两千,真出大事肯定不够,所以要买商业险补。
商业险核心就两个:三者险,车损险。
三者险是赔对方的,你撞了人撞了车撞了房子,都从这里出。不管你开车多稳,三者险保额尽量不低于200万。别嫌贵,一百万和两百万的保额,一年差不了一百块,真碰到点事,差的就是一百万。
车损险是赔自己车的,2020年改革之后,之前要单独买的盗抢、涉水、玻璃单独破碎、不计免赔,都打包进车损险里了。不用再额外买。
不过话说回来,车龄十年以上,车价本身就值个两三万,车损险买不买?看你自己,怕撞了修不起就买,要是车本来就不值钱,撞了直接打算换,那也可以不买,没人逼你。
剩下那些什么划痕险、驾乘意外险,真不是非买不可。划痕险一年两三百,补个整块漆才多少钱?普通驾乘险的保额还不如自己买份百万医疗险,性价比高多了。
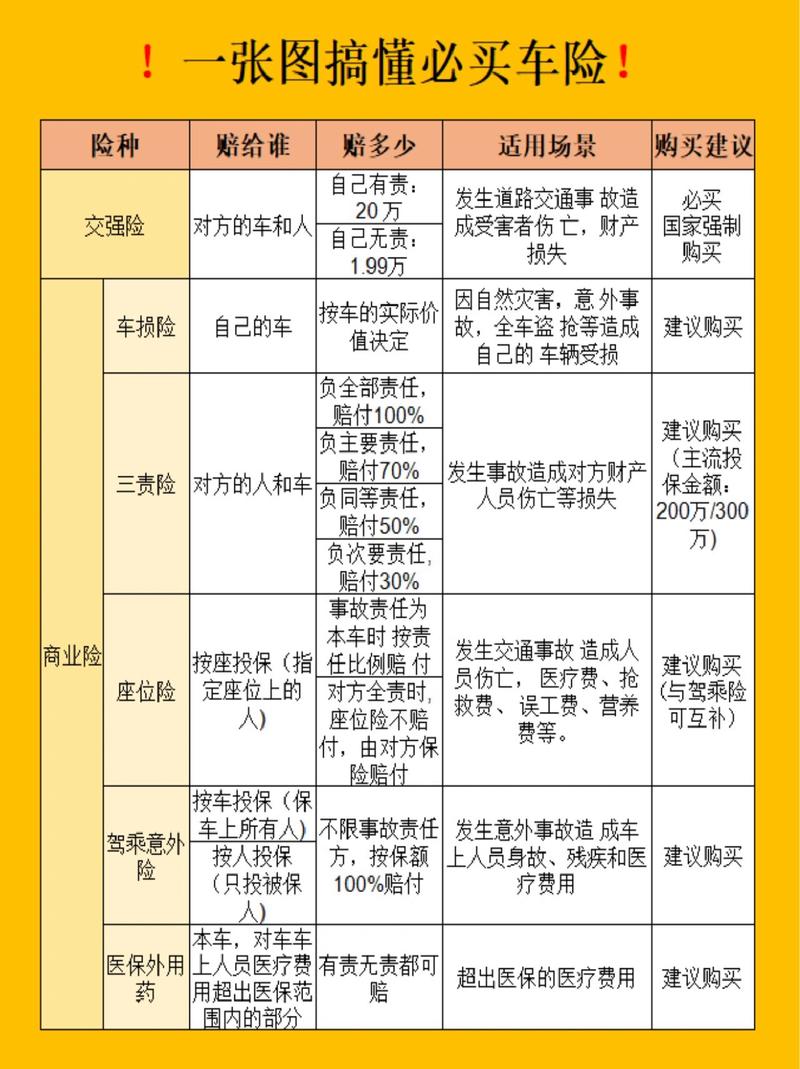 2020车险改革后商业险责任整理表
投保理赔要留心,别自己给自己挖坑
 投保理赔要留心,别自己给自己挖坑
投保的时候,第一件事,核对你的车辆使用性质。是家用就是家用,跑营运就填营运,别图便宜填非营运,真出事拒赔哭都来不及。
第二,别轻信「全险」这俩字,付钱之前问清楚,哪些常见情况不赔,心里有数比什么都强。
理赔的时候呢?记住,别私了签字之后再找保险公司。很多人撞了车,觉得自己有保险,当场就给对方签了私了协议,钱也给了,回头找保险公司报销,保险公司不认,说这个费用本来就不该你出,或者金额算高了,那你掏出去的钱就要不回来了。真要私了,也得先给保险公司打电话,沟通好了再签。
还有,出事之后别傻站着堵路等交警。小事故责任清晰的,拍好五个角度的照片:两车全景、各自车牌、碰撞位置、刹车痕、周边路标,直接挪到路边去,不会影响理赔。别为了等交警堵在路中间,再被撞一次,得不偿失。
哦对,还有人问,我车停路边被撞了,找不到撞我的人,怎么办?现在车损险里已经包含了找不到第三方特约险,直接走自己的车损险赔,不用你掏免赔额,不用额外花钱买。
身边太多人买车险,要么只看价格谁便宜买谁,要么被销售忽悠买一堆七七八八的附加险,花了冤枉钱还没买到有用的保障。
车险说白了就是兜底,兜住你赔不起的风险,小损失能自己扛就不用瞎花钱。
一句话总结:先保够对方,再保自己,看清楚不赔什么,比什么都重要。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
老司机也踩坑的车险:没人说透的那些细节
文章链接:https://www.xinminbao.com/c/1118.html