高空坠物责任:别出事了才搞懂自己背不背锅
2026-10-01 17:23:59
上个月帮小区张阿姨处理理赔的时候,才发现好多人对高空坠物责任完全没概念。张阿姨停在楼下的SUV被一块掉下来的外墙瓷砖砸穿了天窗,整层业主差点被告,最后才扯清楚是物业维护不到位。很多人到这一步,还没弄明白,到底什么时候该我赔,什么时候找别人?对吧。
别瞎扛,先搞懂高空坠物责任的划分逻辑
很多人被网上“整栋楼赔钱”的新闻吓怕了,住高层天天提心吊胆,生怕哪天天上掉东西自己跟着背锅。其实不是这么回事。法律上的逻辑很简单,能找到侵权人的,侵权人自己担全责。找不到侵权人的,才会让可能加害的建筑物使用人给补偿,前提是你拿不出证据证明自己不可能抛物。
换句人话讲,那天你全家都在外地旅游,有酒店开房记录机票行程单,那你完全不用出一分钱。能拿出不在场证明的住户免责,这是板上钉钉的规则。
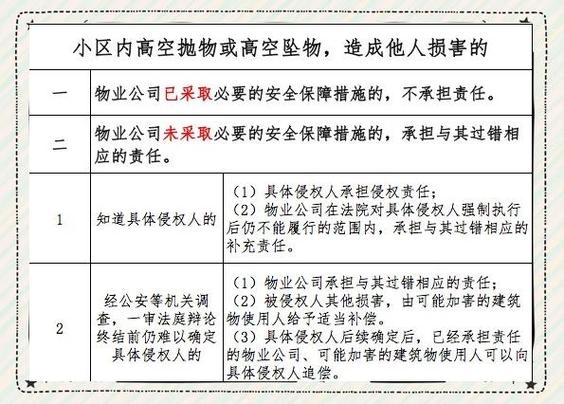 城市小区高空坠物责任划分示意图
之前看到过一个案例,整栋楼除了一个能拿出出差证明的,其余都按份额补了钱,就是这个道理。很多人踩的第一个误区就是:我没扔东西,凭啥让我赔?真要到那一步,你得拿证据自证清白,空口说没用。
那物业的责任呢?如果是小区外墙、公共区域的广告牌掉了,那就是物业没尽到维护责任,全找物业,轮不到普通业主。如果是某户业主家的东西掉下来,那就是业主的责任,物业顶多是没尽到劝阻义务,赔一小部分甚至不赔,别什么锅都往物业身上推,也别让业主莫名其妙背不属于自己的锅。
不同险种里,高空坠物责任到底保什么
很多人问,我买了这个险那个险,出事了能不能赔?我们分最常见的两种情况说,说清楚保什么,也说清楚不保什么。
第一种,你的车被高空坠物砸了。现在车险里的车损险已经包含了高空坠物责任,只要你买了车损,直接报就行,不用额外买别的。不过要是找不到侵权人,可能会有一定的免赔,这个要看你自己的保单条款,买的时候可以扫一眼。
第二种,你家的东西掉下去砸了别人的车、砸了人,这时候要赔对方,哪个管?家财险的第三者责任部分,管的就是这个。
 家财险高空坠物赔付范围对照表
举个例子,你阳台放了个花盆,台风天吹掉下去砸了路过的人,医疗费用加上赔偿,几十万都有可能,这时候家财险的三责就能帮你赔,大部分普通家财险,一百万三责也就几十块一年,不贵。
那哪些情况明确不赔?说清楚,故意抛物肯定不赔,你故意往下扔东西伤人,那是违法犯罪,保险不兜这个底。还有,你在建房装修的时候掉下去的建材,要是没买专门的建工险,普通家财险也不赔,这个要注意。
还有人问,我是租户,我租的房子,东西掉下去是谁的责任?要看情况,要是租户放的东西没固定好掉下去,那租户担责,业主没过错不用赔,所以租户其实也需要买份小家财险,真不是只有业主才需要操心这个事。
投保理赔要注意的几个实用细节
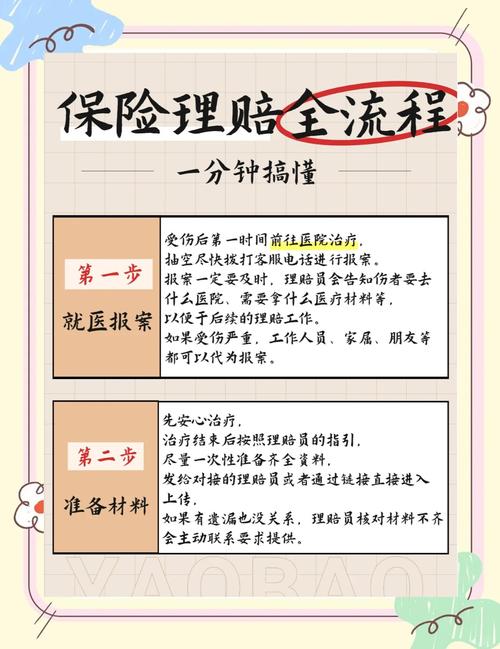 投保理赔要注意的几个实用细节
说实话,大部分人都不会主动关注这个,都是出事了才想起找保险。给几个实用的提醒,都是之前处理理赔的时候见过的坑,踩过才知道要避开。
第一个,别以为物业买了物业责任险,你就不用买自己的了。物业责任险只赔物业该负责的部分,比如外墙掉砖,物业赔,但是你自己家阳台掉东西,那是你的责任,物业险不赔,这个一定要分清楚,别糊里糊涂觉得有物业就万事大吉。
第二个,买的时候不用追求太高额度,普通家庭选一百万三责额度完全够用,一年也就三四十块,两杯奶茶钱,没必要花大价钱买更高的,浪费。
第三个,出事之后第一要做的不是吵架,是报警留证+拍现场照片视频。不管是你被砸了,还是你家东西砸了别人,警方的出警记录、现场的痕迹,都是理赔必须的材料,很多人出事了忙着协商,连现场都破坏了,最后保险公司没法核损,理赔不了,太亏。
有没有必要专门为了高空坠物责任买保险?其实你买家财险的时候,这个责任基本都是自带的,只要你买家财险的时候看看条款里有没有含第三者责任就行,不用单独掏钱买。
适合谁买?只要你住在高层,不管是业主还是租户,都可以备一份,低层也不是百分百安全,你窗户掉个五金件下去也可能出事,对吧。
不过话说回来,比起买保险,平时自己做好防范更重要,阳台别放容易掉的重物,窗外挂空调外机的时候检查牢固度,定期看看窗外的晾衣架有没有松动,这才是最根本的。真出事了,再用保险兜着,就踏实多了。
一句话总结:分清楚责任边界,做好日常防范,几十块买份安心,不焦虑也不侥幸。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
高空坠物责任:别出事了才搞懂自己背不背锅
文章链接:https://www.xinminbao.com/c/1117.html