去年做个税年度汇算的时候,楼下花店老板娘阿姐拉着我问,说她APP里翻到一个叫“税优健康险”的扣除项,从来没听过,也不知道能不能填,会不会是坑。
其实不止她,我身边十个问保险的,九个没听过这个险种。
到底什么是税优健康险?
说直白点,这是国家推出的一项福利型保险,由保险公司承保,核心作用就是两个:一是给医保做补充,报销医保外的医疗费用;二是买这份保险的钱,可以用来抵扣个人所得税。
对吧?名字里的“税优”两个字,就是“税收优惠”的缩写。
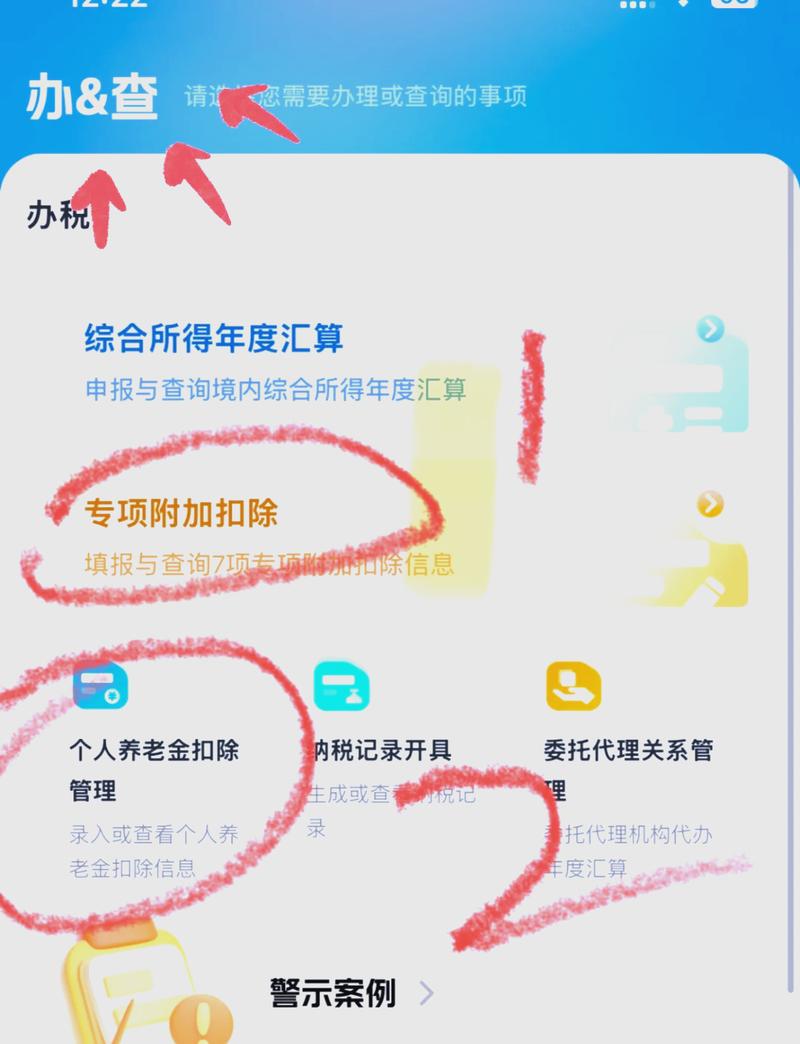 个人所得税APP税优健康险扣除入口截图
它很特殊的一点,就是支持带病投保、保证续保,这是绝大多数普通商业医疗险做不到的。如果你有高血压、糖尿病,甚至得过癌症,买不到普通医疗险,这个险种不会直接拒保你,而且只要你愿意买,就能一直续保下去。
大部分税优健康险是万能型产品,一部分保费拿去做保障,剩下的钱会存进你的个人账户里,累计生息,以后看病买药可以从里面扣,相当于攒了一笔专门的医疗储备金。个人账户里的钱一般不能随意支取,大多只能用来支付医疗费用,或者退休后用来购买商业保险,可不是随存随取的理财账户哦。抵扣个税的时候,你还需要用到保单上的税优识别码,这是税优健康险独有的标识,一张保单对应一个,买的时候找保险公司索要就可以。
买税优健康险,到底能省多少税?
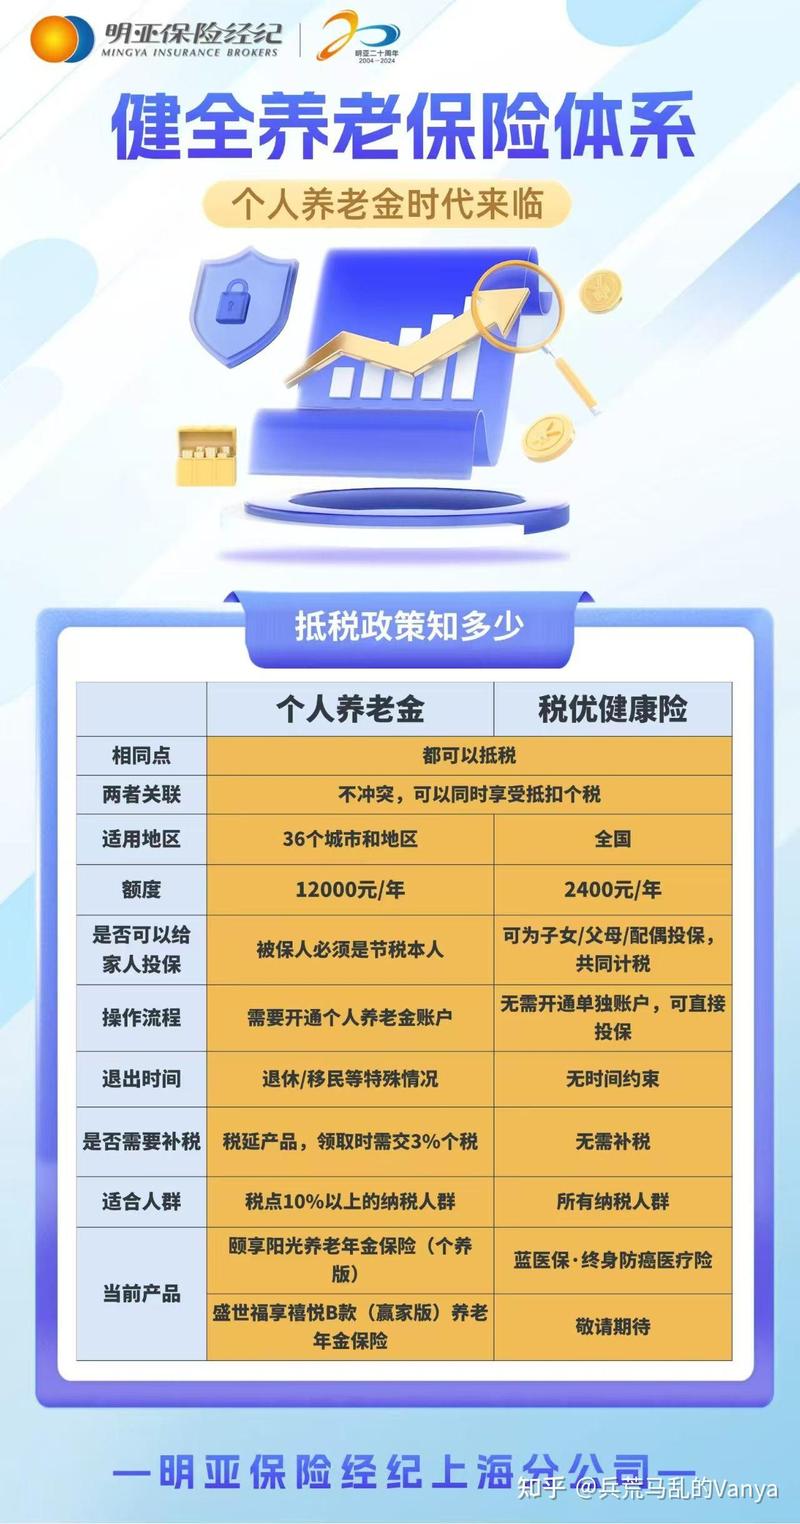 买税优健康险,到底能省多少税?
很多人听到能抵个税,第一反应就是“哇,那是不是买保险不用花钱了?”
害,好多人都搞混这点。不是给你免保费,是给你的应纳税所得额做扣除,政策规定,买税优健康险每年最高可以抵扣2400元的应纳税所得额,折算下来每个月就是扣除200块。
能省多少,完全看你自己适用哪个档位的个税税率。
举个实实在在的例子:
如果你月薪五千,还没到个税起征点,买这个也享受不到优惠,一年省0块。
如果你月薪一万,适用10%的税率,那一年就是2400×10%=240块,相当于每个月省20,也就一杯奶茶钱。
如果你月薪五万,适用30%的税率,那一年就能省2400×30%=720块,差不多够买一个季度的社保个人部分了。
收入越高,省的越多。对,就这么回事。
关于税优健康险,常见的几个误区
说实话,税优健康险不是什么神药,也不是所有人都适合碰,我整理了几个大家常常搞错的点。
第一个误区:只要是税优健康险,就比普通医疗险好。
不对。它的优势只在于带病投保和保证续保,真论保障责任,大部分产品其实不如市面上普通的百万医疗险。大部分税优健康险的终身保额也就几十万,带病投保的话,年度保额还会砍半,报销范围也不一定有普通医疗险宽松。如果你的身体没问题,能买到普通医疗险,完全没必要因为这点个税优惠强行选它。
第二个误区:个人随便就能买。
早期的税优健康险很多都是单位集体投保的,个人想去买,流程挺麻烦,不少保险公司也没怎么开放个人投保渠道,想买还得花时间找。不过话说回来,最近几年也有越来越多的产品开放个人投保了,真需要的话可以多留意官方渠道的信息。
第三个误区:没个税的人买也划算。
刚才说了,你连个税都不用交,那税优这个福利对你来说就等于不存在,剩下的就只剩保障功能了,如果身体允许你买普通医疗险,真没必要凑这个热闹。
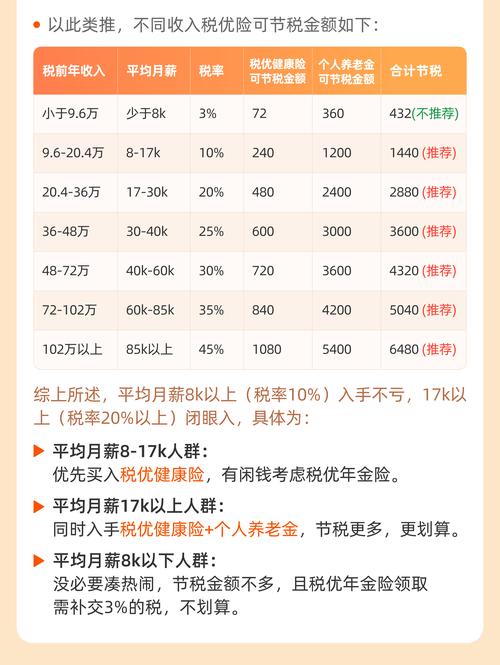 税优健康险不同收入个税节省金额示例表
什么样的人可以多关注一下税优健康险?
如果你身体不太好,买不到普通商业医疗险,又正常交个税,那它确实是一个不错的医疗补充,毕竟有保障总比没有强对吧?
如果你身体很健康,能买到正常的商业医疗险,那也不用非得盯着这个,选符合自己需求的就好。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、产品推荐,具体的保障责任、投保规则、理赔条件均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北