误区一:带免赔额的保险全是坑
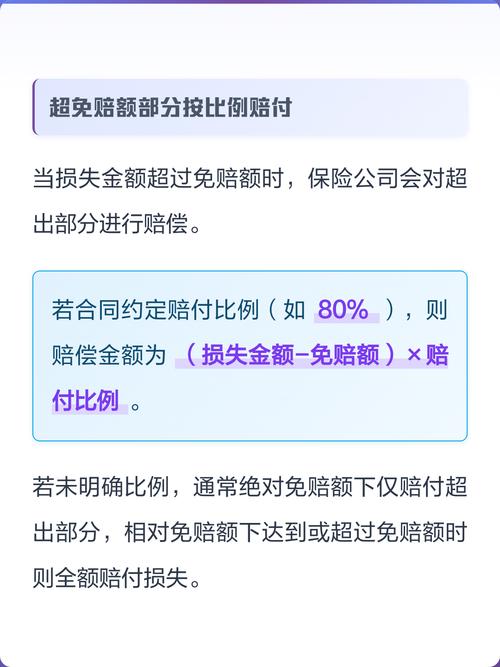
免赔额说白了,就是保险公司不赔、需要你自己承担的费用,只赔超过免赔额的部分。很多人默认「保险公司一分不赔的部分就是坑」,真的不是。
为什么会有免赔额?本质是降低小额理赔的运营成本,进而把整体保费压下来。就拿常见的百万医疗险来说,一万免赔额换来了每年两三百的保费。如果取消免赔额,保费至少翻三倍,普通人真犯不上。
毕竟我们买大额医疗险,本来就是为了应付动辄几十万的大病风险,几千块的小额支出,大部分人都能自己扛。犯不着为了这点小事多交好几倍保费。
误区二:免赔额越低越好,零免赔才最划算
说实话,这是最多人踩的坑。零免赔听起来当然舒服,一分钱都给你报。但羊毛出在羊身上啊。
同类型的医疗险,零免赔版本比一万免赔版本,贵了整整两到三倍。你自己算笔账:如果每年多花五百,十年就是五千。大部分人一年根本住不了几次院,小额支出加起来都未必有五千,这多花的保费不就是白交吗?
而且很多人只看免赔额的数字,不看它的计算规则。同样是100块免赔,意外险的意外医疗,有的是每次免赔,摔一次算一次;有的是全年累计免赔,一年加起来只扣一次。
举个例子你就懂差多少:一年摔两次,每次花800,每次免赔100,一共赔1400;如果全年累计免赔100,一共赔1500。要是遇上更大额的支出,差的可不是一点半点。
误区三:免赔额规则都一样,不用仔细看
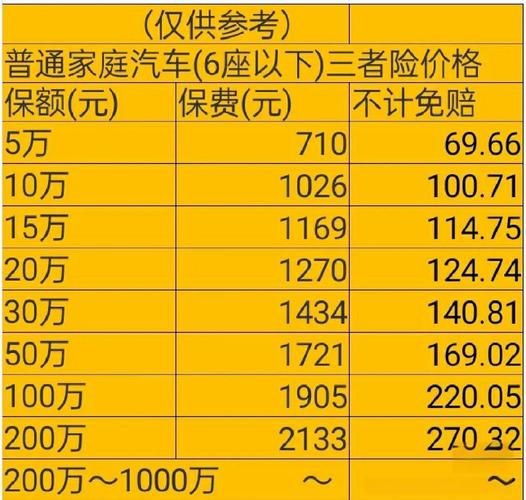
真不是,免赔额的门道多了去了。很多人不知道,免赔额还分绝对免赔额和相对免赔额,两者差很多。
举个例子:免赔额一万,总医疗费一万二。绝对免赔额是只赔超过一万的部分,也就是赔两千。相对免赔额是只要超过一万,一万二全额赔。现在市面上绝大多数保险用的都是绝对免赔额,但架不住有人搞混,理赔的时候才发现不对,吃亏没处说。
还有一个超级大坑:社保报销的部分,到底算不算进免赔额?不同合同规则完全不一样,差出几千上万太正常。
再举个例子:总医疗费一共一万八,社保报了八千,自己掏了一万,免赔额是一万。如果合同说社保报销部分算入免赔额,那总花费一万八已经满足免赔要求,剩下的八千都可以赔。如果合同说不算,只有你自己掏的一万才算,刚好够免赔额,一分钱不赔。这一下差了八千块啊!很多人理赔的时候才懵,当初根本没注意这条。
几个要记牢的注意事项
- 先想清楚你买保险要转嫁什么风险,买大额医疗险应对大病,一万免赔完全够用,不用盲目追零免赔多花钱
- 签单前一定要看清楚免赔额规则:是单次还是累计?社保报销部分算不算入免赔额?
- 买之前算算账,对比不同免赔额对应的总保费,别为了报几百块的小钱,多花几倍的保费
合规提醒
所有免赔额的具体规则,均以你所持有的保险合同、以及承保保险公司的官方说明为准。本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不承诺任何理赔结果。如果你对自己保单的免赔额规则有疑问,直接咨询承保保险公司官方客服即可。
作者|dananjin
排版|dananjin
审核|安然