很多人买重疾险,都没仔细看过重疾定义
说白了,重疾险里的「重疾」,从来不是我们普通人理解的「病很重=重疾」。它是每一份保险合同里,白纸黑字写清楚的一套标准。哪些病算,达到什么程度算,都写得明明白白。
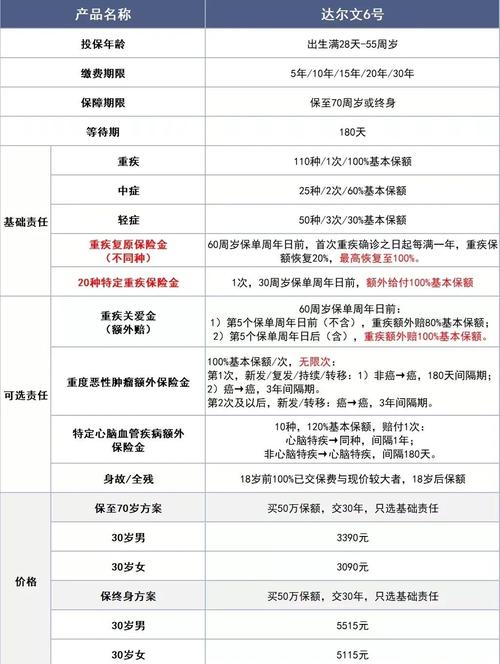
早年间各家保险公司自己定重疾定义,同样的病,这家赔那家不赔,纠纷特别多。2007年银保监会统一了25种重疾的定义,2020年又做了修订,变成了现在的28种法定重疾。
目前市面上所有在售重疾险,这28种必保重疾的定义,完完全全一模一样,没有任何区别。不管你买的是大公司还是小公司的产品,这个标准是监管定死的,谁都不能改。
你理解的重疾,和保险的重疾定义,差了十万八千里
就拿张姐的例子说,她得的原位癌,在普通人眼里就是癌症,就是重疾。但在现行的重疾定义里,原位癌不属于「重度恶性肿瘤」,它被归到了轻症范畴。张姐买的那份是十年前的老保单,那时候很多保单只含重疾责任,没有轻症,当然赔不了。
真不是保险公司故意耍无赖。是从一开始,规则就是这么定的。
再举个大家听得懂的例子。中风。很多人觉得,我都中风住院了,肯定能赔重疾对吧?不对。重疾定义里的脑中风后遗症,要求确诊180天后,仍然遗留一肢或一肢以上肌力2级及以下的运动障碍,才能达到赔付标准。要是你抢救及时,康复得好,出院后能走能动能自理,哪怕发病的时候危在旦夕,也达不到赔付要求。
还有原来大家常说的冠状动脉搭桥,老定义要求必须开胸才算赔,很多人做了微创手术就拿不到钱。2020年改了新定义之后,只要手术中切开心包就符合要求,不用必须开胸,这对患者来说就宽松多了。
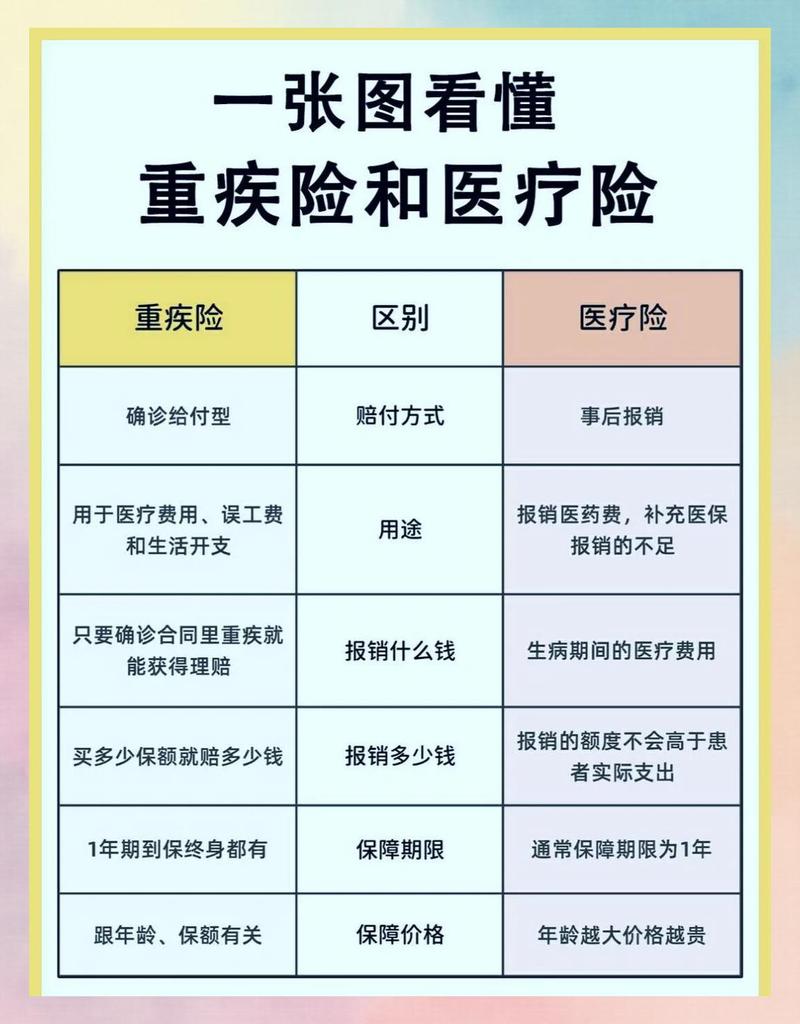
关于重疾定义,几个最容易踩的误区
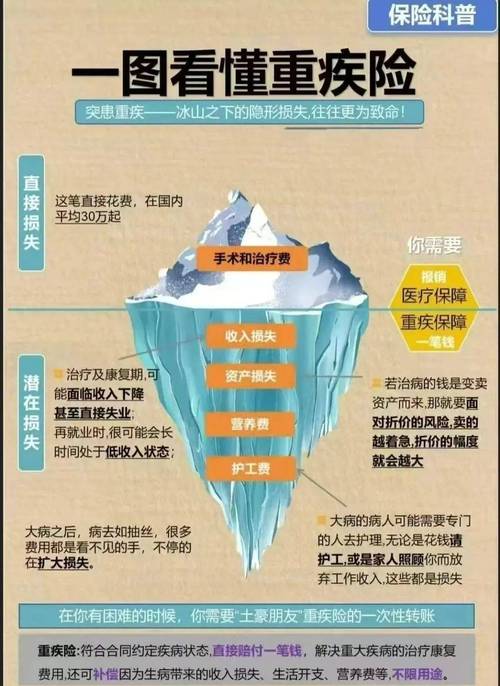
第一个误区:名字对得上,就一定能赔。很多人看重疾险产品列表,看到有「恶性肿瘤」「脑中风」「急性心肌梗死」,就觉得只要得这些病就赔,根本不看后面的定义要求。比如现在很多人体检都会查出微小甲状腺乳头状癌,按照现在的重疾定义,TNM分期I期的甲状腺乳头状癌,不属于重度恶性肿瘤,只按轻症赔,不是不赔,是不会按重疾赔全额。
第二个误区:新定义一定比老定义好,所以老保单赶紧退。说实话,真不是这样。比如刚才说的原位癌,很多二十年前、十年前的老重疾保单,直接把原位癌归在重疾里,那时候还没有轻症的分类,要是你退了老保单买新的,原位癌反而只能按轻症赔,额度少了一大截,亏不亏?还有原来的甲状腺癌,不管分期都按重疾赔,新定义里早期甲状腺癌归轻症,所以老保单说不定还有老保单的好,别听人忽悠着乱退。
第三个误区:所有重疾的定义都是统一的。不对,只有那28种法定重疾是统一的,剩下保险公司自己额外加的几十种重疾,定义是保险公司自己定的,不同产品可能不一样,真要较真的话,得看你自己手里的合同。
其实吧,大部分人买完保险,都不会翻合同看这几十条定义。挺正常的,谁没事看几十页满是专业术语的条款啊。不过话说回来,抽十几分钟翻一下,知道个大概,总比出事了才翻出来,对着条款哭强,对吧。
所有理赔的判定,最终都要以你手里的保险合同,还有承保保险公司的官方说明为准。每个人的病情和情况都不一样,不要拿别人的理赔经历硬套自己的情况。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何保险产品,具体约定请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知