买保险怕被拒赔?一定要避开这些常见的健康告知误区
2026-09-27 00:00:59
上周楼下张姐找我叹气,说买了两年的重疾险,这次住院申请理赔,保险公司说她当初没如实告知甲状腺结节,不但拒赔,还解除了合同,保费退了一半都不到。张姐说,我那结节体检出来医生都说不用治,谁知道还要说啊。哦哟,听得我都替她难受。其实这真不是个例,我平时帮大家整理科普的时候,十个理赔纠纷里,有六个都是当初健康告知没做好踩坑的。今天就掰扯几个最多人踩的坑。
只要没住过院,健康告知全填否就行
这真的是最多人踩的坑了。好多人拿到健康告知问卷,扫一眼开头,看到问有没有住院病史,想了想自己从小到大除了发烧感冒没住过院,大笔一挥全给选了“否”。
真的对吗?不对啊。你仔细翻一翻健康告知的问题,人家问的可不止住院。有没有体检异常?有没有既往症?有没有门诊手术?这些全都是常规要问的啊。
去年有个小伙子找我聊,说他单位年年体检,半年前体检出了脂肪肝、血脂高,他觉得又不用住院,就没说,结果买完保险三个月急性胰腺炎住院,理赔的时候直接卡住了。
说实话,现在谁体检没几个小异常啊?结节、增生、血脂高、尿酸高,十个人里有八个有,你不说,保险公司后来查到体检记录,那可不就是未如实告知嘛。
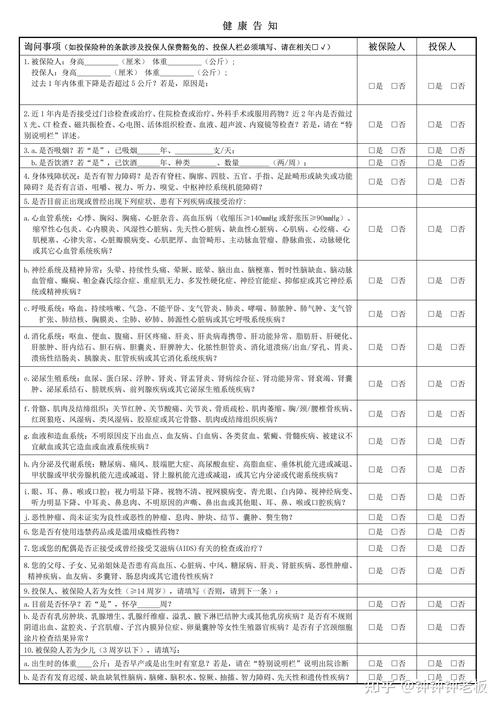 人身保险健康告知填写示例图
医生说没事的小毛病,不用告诉保险公司
就像开头的张姐,很多人都有这个想法:医生都说没事,不用治疗,那保险公司凭什么要求我告诉你啊?对吧?
其实这里要分清楚,医生的临床判断和保险公司的核保标准,完全是两回事。医生看的是你现在这个异常会不会影响身体健康,要不要干预治疗。大部分小结节、小囊肿,确实不需要手术吃药,定期复查就行,医生说没事完全没错。
但保险公司看的是未来的理赔风险,你已经查出了异常,未来这个异常发展成重疾的概率,比没查出来的人要高,所以核保的时候会做不同的结论,比如除外、加费,或者延期。你抱着“医生说没事我就不说”的想法,相当于把风险埋在了未来,真到理赔的时候,说什么都晚了。
还有人说,我就是个感冒肺炎,好几年前的事儿了,也要说吗?那得看健康告知怎么问。人家如果问“两年内有没有住院或手术”,你这是五年前的,那就不用提。要是人家问“五年内有没有因疾病住院”,那你就得说了,对吧?
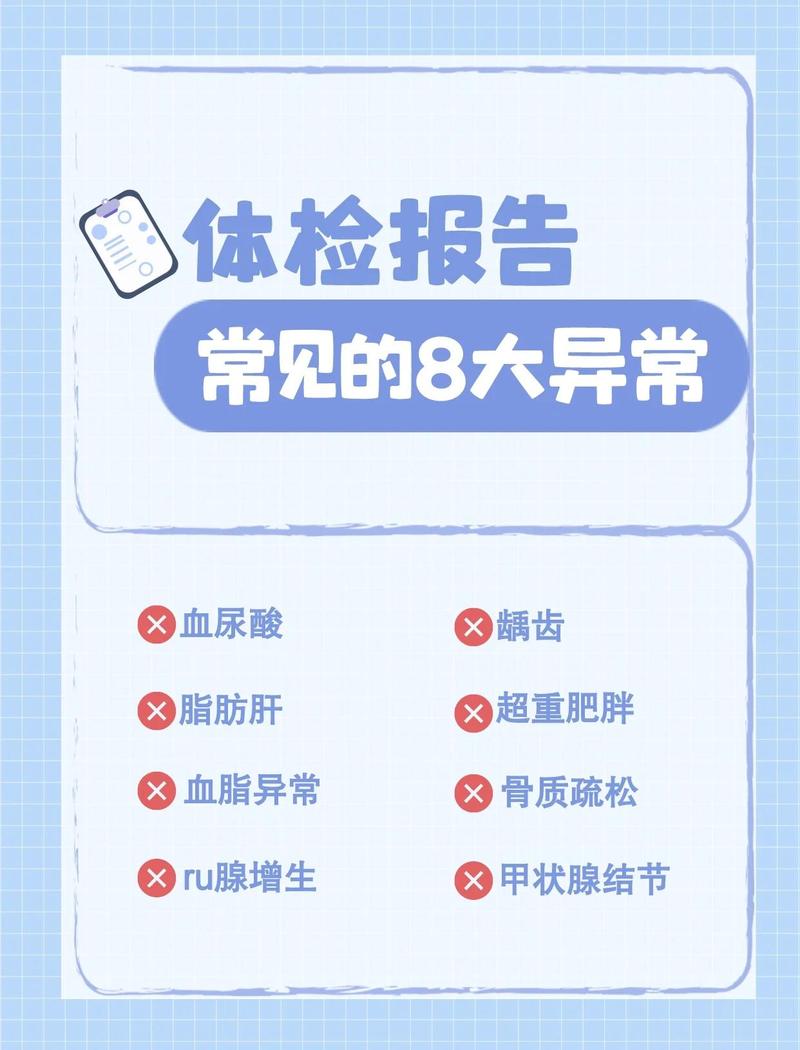 医院体检报告异常项标注示意图
我忘了的旧毛病,不说也没人能查到
 我忘了的旧毛病,不说也没人能查到
很多人说,我十年前生过什么病,我自己都记不清了,难道还要挖出来说?再说了,保险公司也未必查得到啊。
这种侥幸心理真的要不得。现在医院、体检中心都是联网存档,你十年前的住院记录,哪怕是门诊的单项检查记录,真要查,一查一个准。别信什么“两年后不可抗辩就一定赔”的瞎话,不可抗辩条款是保护如实告知的投保人,但不是给故意不如实告知开绿灯的啊。
哦对了,还有个反过来的误区也得说,很多人说,那我不管什么大大小小毛病都往上说,总不会错了吧?其实完全没必要。如实告知的原则本来就是问什么答什么,没问的不用主动说。
比如健康告知只问到了五年内的身体异常,你十年前得过肺炎好了,完全不用提,没人会怪你。还有比如人家健康告知没问过敏性鼻炎这种小毛病,你也不用主动凑上去说我鼻炎十几年了,没必要,真的别自己给自己找不痛快。
不过话说回来,如果真的记不清了怎么办?比如隐约记得之前体检有个异常,但报告找不到了,也记不清具体啥情况,那你可以在告知的时候写“记忆不清,以体检报告记录为准”,也可以提前去医院打一份过往报告,弄清楚了再填,比瞎蒙强多了。
很多人怕健康告知如实说了会被拒保,所以才想着隐瞒。其实大部分小异常,都不会直接拒保,最多就是除外责任或者适当加费,总比你花了好几年保费,最后出事拿不到理赔强吧?好多人隐瞒就是抱着赌一把的心态,赌自己不会出事,赌保险公司查不到。可赌输了呢?那就是本该拿到的理赔款打水漂,这么多年的保费也白交了,真的太亏了。
最后给大家说明:以上内容仅供学习参考,不构成任何投保建议、核保结论或者理赔承诺。不同保险产品的健康告知要求不同,具体的告知规则、理赔约定,都要以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险怕被拒赔?一定要避开这些常见的健康告知误区
文章链接:https://www.xinminbao.com/a/865.html