说实话,身边九成以上交医保的人,都没认真看过医保到底能报啥。
每个月工资扣个几十上百,就觉得完事了。真到住院要报销的时候,对着结算单一脸懵,为什么这个不报那个报的少?
今天就把最核心的常识理清楚,都是普通人用得上的。
先搞懂:医保其实分两类,大部分人只弄明白一半
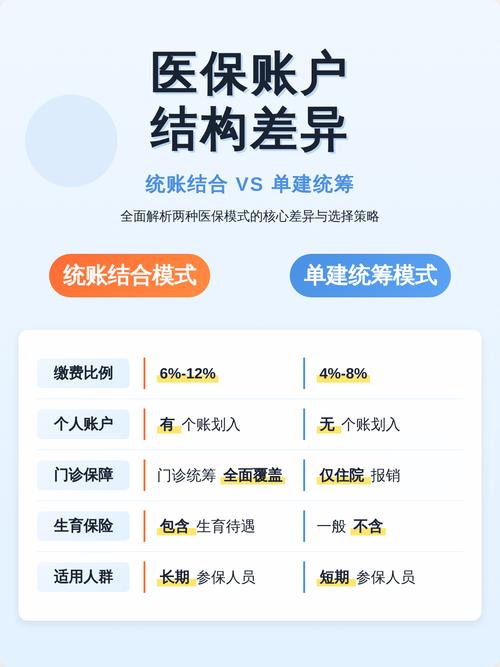
我们常说的医保,基本就两大类:职工医保、居民医保。
- 职工医保:上班族交的,每个月从工资里扣,单位也帮交一部分。分两个账户:个人账户和统筹账户。个人账户的钱在你医保卡(医保电子凭证)里,自己可以用来看门诊、买药店的药。统筹账户是公家统一管的,用来住院报销。
- 居民医保:没有工作的普通人、老人孩子交的,一年一交,交一次保一年。大部分地区没有个人账户,只有统筹账户用来住院报销,少数试点地区会有少量门诊补贴。
两者待遇差不少,缴费金额也差很多,不要重复交——重复交也不能重复报销,纯浪费钱。
医保报销的核心规则:三个坎你必须跨过
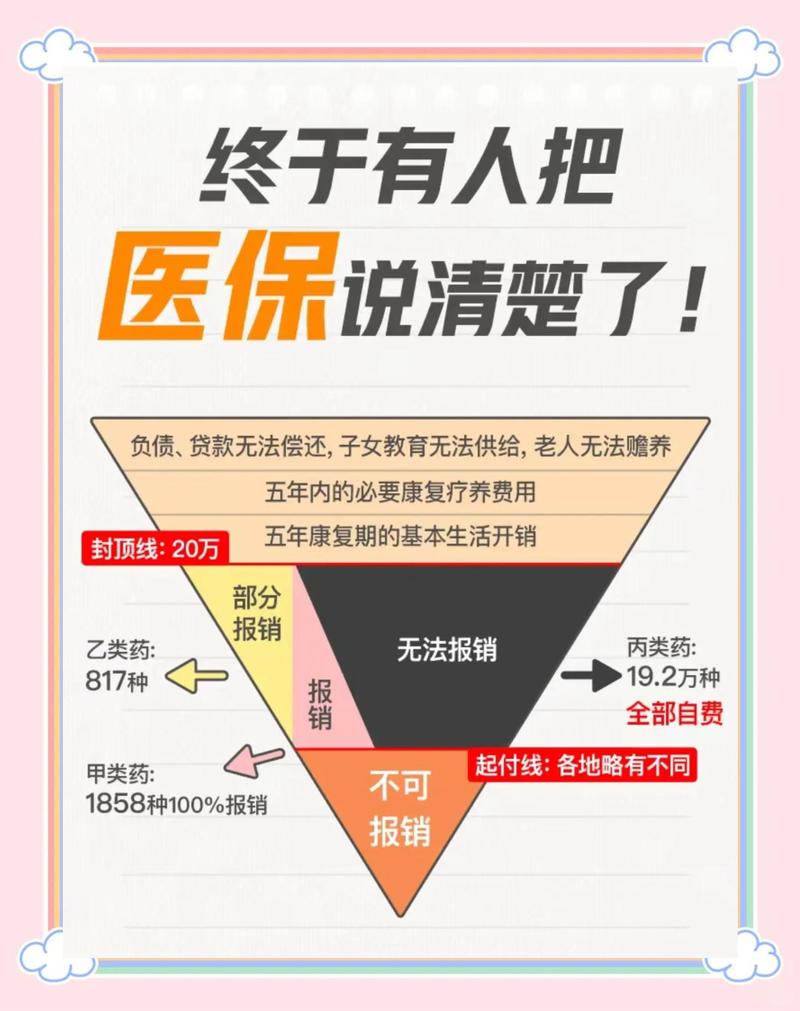
不是你花了多少钱就能报多少钱。医保报销要过三道坎,少一道都不行。
- 第一道:起付线
说白了就是「报销门槛」,没到这个钱,全部自己掏。超过这个钱的部分,才开始给你报。不同地区不同医院的起付线不一样,一般来说,医院等级越高,起付线越高,一年第一次住院的起付线比第二次高。 - 第二道:报销比例
过了起付线的部分,也不是全额报。医院等级越高,报销比例越低——社区医院能报到80%以上,三甲医院可能只有50%-70%,目的就是引导小病去小医院,大医院留给出大病的患者。 - 第三道:封顶线
一年之内,医保统筹基金最多给你报这么多钱,超过的部分,基本医保就不管了。超过的部分可以走大病保险二次报销。
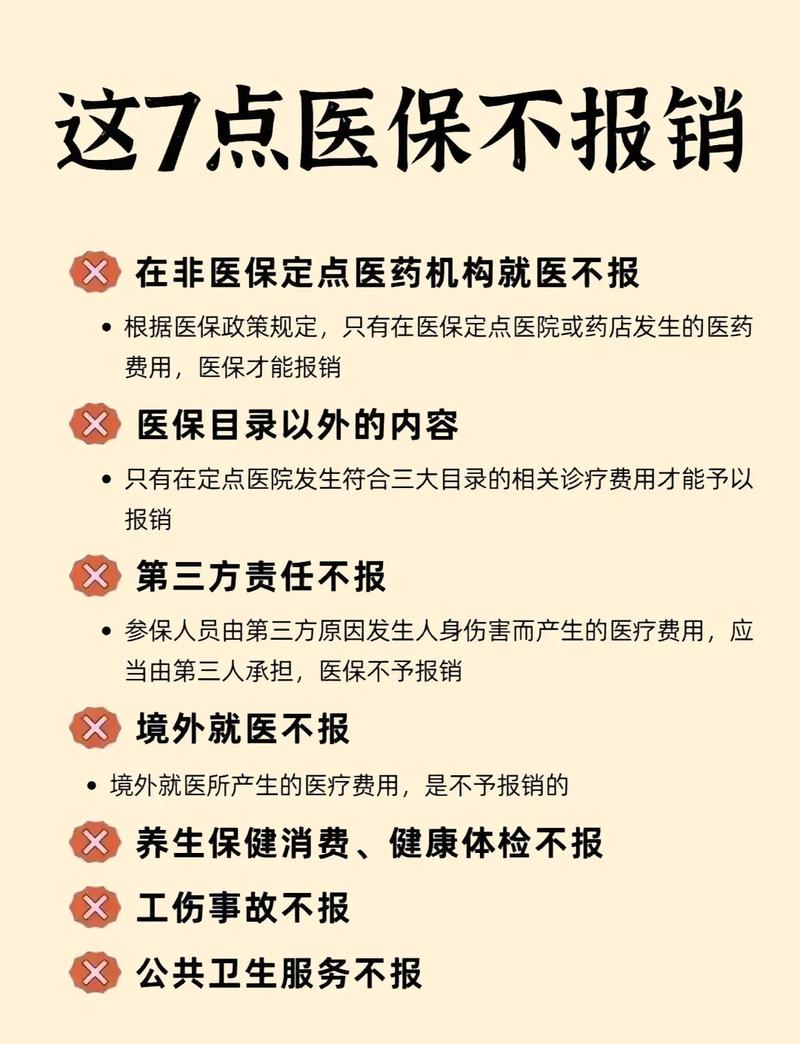
除了这三道坎,还有个规则要记:不在医保目录里的费用,不报。医保目录分药品目录、诊疗项目目录、服务设施目录,只有在目录里的才能按比例报。很多进口耗材、特效自费药都不在目录里,这部分钱得自己出。
那些被问爆的医保常见问题,一次说清
整理了平时问得最多的几个问题,都是普通人会踩的坑。
1. 医保断缴,缴费年限会清零吗?
不会。断缴之后,连续缴费年限会重新计算,可能会影响下一年的报销额度,但你之前累计交的年限不会清零。个人账户里的钱也不会清零,永远是你的,还能继续用。
2. 退休之后还要交医保吗?
累计交满当地规定的年限,退休之后就不用再交了,能一直享受医保待遇。各地要求不一样,大部分地区是男累计交满25年,女累计交满20年,具体以当地医保局官方要求为准。没交满的话,退休之后可以继续交,直到交够年限,或者一次性补缴。
3. 异地看病怎么报销?
现在全国大部分地区都支持异地直接结算了,只需要提前在医保APP或者当地医保经办机构做个异地就医备案,看病的时候直接刷医保电子凭证或者实体卡就能结算,不用自己先掏钱再回参保地报销。
4. 个人账户家庭共济是什么?我家人可以用我的医保吗?
现在很多地区已经开通了职工医保个人账户家庭共济,意思就是你的个人账户里的钱,可以给你的配偶、父母、子女用来支付门诊费、药费,但是统筹账户的报销待遇还是只能本人用,不能借他人用。
常见误区与注意事项
- 很多人觉得交了医保就万事大吉,其实医保是保基础,目录外的大额费用还是要自己承担,这个大家心里有数就行。
- 不要重复参保,职工医保和居民医保同时交,只能报其中一个,没必要花两份钱。
- 交通事故、医疗意外等有第三方责任的情况,一般不由医保报销,具体规则要看当地规定。
- 美容整形、养生保健、不孕不育这类非疾病治疗项目,医保都不报,别白跑。
合规提醒
本文仅做医保知识科普,所有具体的缴费标准、报销范围、报销比例、年限要求均以参保地医保部门官方公告为准,本文不构成任何投保建议,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|柚子