上个月在小区菜站碰到楼下张姐,拎着一大兜车厘子,说这是出院省下来的钱买的。上个月她做胆囊切除手术,前后花了快两万,最后自己掏了六千出头。换作没交医保的时候,这小两万不得全自己扛?张姐说之前还天天嘀咕每个月工资扣那百八十块心疼,这下彻底闭嘴了。
说实话,我接触过好多上班族,工作五六年,每个月工资条都有医保扣费,你问他职工医保能干嘛,十个有八个说不上来。只知道住院能报,别的啥都不清楚。这不就亏了嘛。
职工医保,交的钱都去了哪?
很多人只知道,职工医保是单位给交一部分,自己工资里扣一部分。那交的钱到底归哪了?医保改革之后,现在的规则其实很清楚。
你自己工资里扣的那部分,一般是你缴费基数的2%,全部进你的个人账户。这个账户的钱永远是你的,不会清零,离职换工作也能带走,永久有效。
单位给你交的那部分,大概是缴费基数的8%,现在全部进统筹账户,归医保基金统一调配,用来给所有参保人报销住院、门诊这些公共费用。哦对,之前老规则单位还会划一小部分进个人账户,改革之后大部分地区都取消了,虽然个人账户的增速看起来变慢了,但普通门诊现在也能走统筹报销了,整体对经常跑门诊的人更划算。
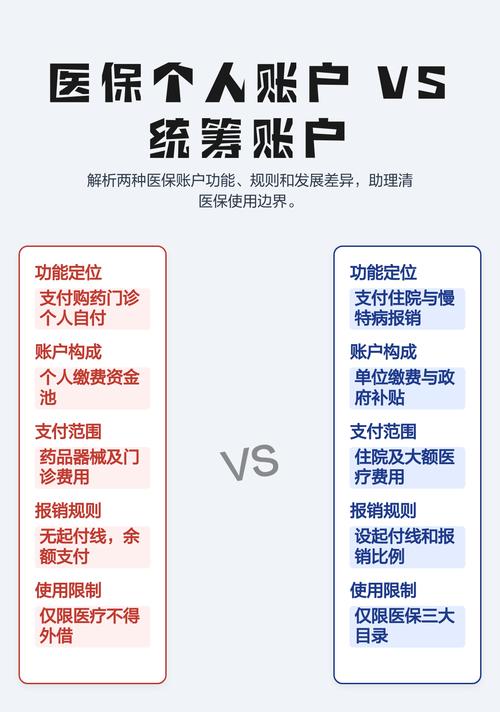
个人账户的钱可不只是住院才能刷。平时去定点药店买个感冒药、降压药,去门诊挂号缴费,都能用。现在大部分地区都开通了职工医保个人账户家庭共济,你的账户余额,可以给配偶、父母、子女共用,哪怕家人交的是居民医保,去医院看病也能刷你的卡。这个福利真的很多人不知道,我身边好几个朋友,个人账户躺了大几千,给爸妈买药都还自己掏现金,这不浪费吗。
除了住院,这些情况职工医保也能报
提到职工医保报销,大家第一反应都是住院。其实现在职工医保的报销范围早就扩大了,好多待遇你可能都没用到。
首先就是普通门诊,之前很多地方门诊费用得自己全掏,改革之后,只要你在定点医院看普通门诊,费用超过当地规定的起付线之后,统筹基金就能给你报,报销比例一般在50%以上,社区医院反而报的更高,有的能到70%多。你说看个感冒花个两三百,报一半就是一百多,积少成多也是钱啊。
然后就是门诊慢特病,像高血压、糖尿病、癌症这种需要长期吃药、定期治疗的慢性病,只要你办了慢特病备案,报销比例比普通门诊高很多,起付线也更低,一年能省不少药钱。
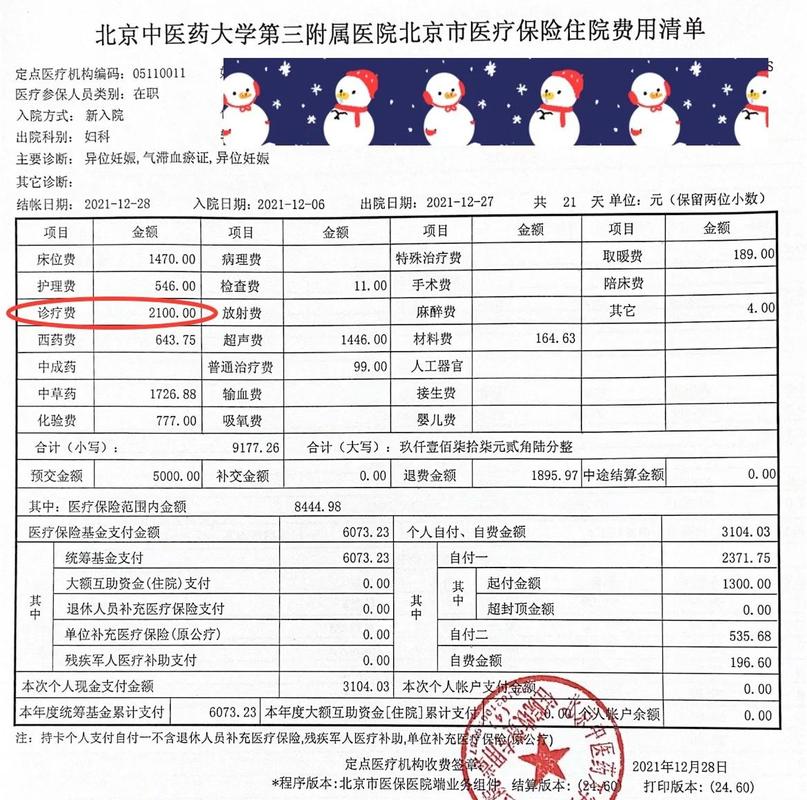
最实用的隐藏福利,就是职工医保自带大病保险,不用你额外交钱,每年直接从医保基金里扣保费。要是你住院或者门诊治疗,医保报销完之后,个人自付的部分超过了当地规定的额度,大病保险还能再给报一次,比例一般都在60%以上,大大减轻大病带来的经济压力。就像开头说的张姐,就是统筹报完之后,大病又报了一千多,才最后自己只掏了六千多。
这些常见误区,别一不小心踩坑
第一个坑:职工医保断缴了,之前交的就作废了。真不是这么回事。断缴之后,一般从第二个月开始,统筹报销就停了,要是断缴期间住院,确实没法报。但是你个人账户里的钱,永远是你的,一分都不会少,还是能用来买药刷卡。累计缴费年限也不会清零,都是累计计算的。找到新工作之后,重新交上,下个月就能恢复统筹报销待遇,没啥大影响。不过话说回来,要是你打算退休之后还享受免费的职工医保待遇,累计缴费年限得够,这个年限各地不一样,大部分地区是男累计交满25年,女累计20年,也有的地方要求更低一点,具体得看你当地的政策。
第二个坑:只有公立医院才能刷医保报销。不对,只要是纳入医保定点的医疗机构,不管公立私立,都能报,你去看病的时候看门口有没有“基本医疗保险定点医疗机构”的牌子就行,有就能报。
第三个坑:只要去医院,所有费用都能报。当然不是,起付线以下得你自己掏,超过最高支付限额的部分也得自己出。还有药品分三类,甲类药全部纳入报销范围,按比例报;乙类药你得先自付一定比例,剩下的再纳入报销;丙类药全都是自费,比如很多进口的新药、保健品类的,都不报。还有一些美容整形、不孕不育这类非疾病治疗的项目,也都不在报销范围内,这个提前心里有数就行。
职工医保是国家给上班族最基础的保障,只要正常上班,单位就必须给交,哪怕试用期也得交,这是法定的福利,千万别随便断缴影响待遇。
温馨提示:以上内容仅供科普学习参考,各地职工医保政策存在差异,具体缴费规则、报销比例、待遇享受条件请以当地医保部门官方发布信息为准,本文不构成任何投保或待遇申领建议。
作者|dananjin
排版|dananjin
审核|白杨