前阵子在小区菜市场碰到楼下张姐,菜篮子往电动车上一放,拉住我就开始吐槽。说前几年攒钱买了份重疾险,上个月查出来甲状腺结节要做手术,高高兴兴找保险公司理赔,结果等来一封拒赔通知书,当场就懵了。
「我好好交了好几年钱,怎么说不赔就不赔?保险都是骗人的对吧?」
我接过她的拒赔通知书一看,哪是保险故意坑人,是她踩了最常见的拒赔坑。今天就把这些最常见的情况掰碎了说。
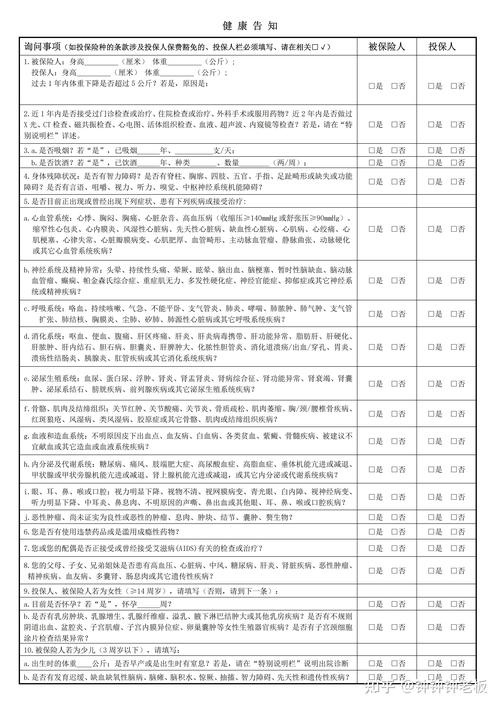
最常见的拒赔:健康告知没说实话
说实话,我见过的拒赔案例,一半以上都是这个原因。
很多人买保险的时候,要么是听业务员说「这点小毛病不用填,不影响」,要么自己觉得「我这都几年前的老毛病了,早就好了,说它干嘛」,还有的人干脆嫌健康告知太麻烦,所有项全勾「无异常」。
就说张姐,五年前单位体检就查出来甲状腺结节,分级还不低,健康告知明确问了「近五年有没有体检异常,有没有结节肿块」,她直接勾了否。保险公司理赔的时候调了她的体检记录,一下子就查到了,按照条款,投保前未如实告知病史,直接拒赔。
真的挺可惜。交了好几年钱,最后一分钱拿不到。
规则其实很简单,健康告知就是保险公司问你啥,你答啥,问到的病史、体检异常一定要说,没问到的不用多嘴。别存侥幸心理,现在体检记录、住院记录都是联网的,真要理赔的时候一查一个准。
第二个大坑:踩了免责条款的红线
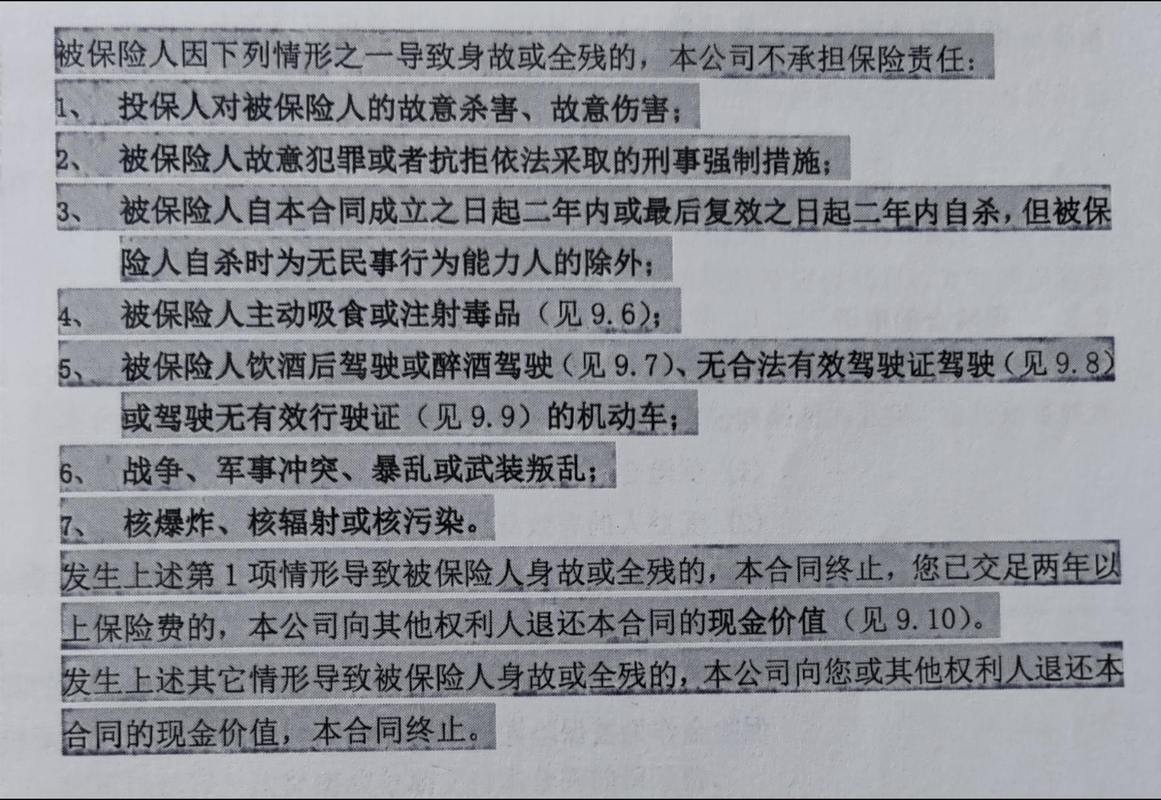
啥是免责条款?就是合同里写清楚,这些情况我不赔。
不过话说回来,几十页的保险合同,真的没几个人会逐字看完。很多人买完就把合同扔抽屉里,落一层灰,出事了才翻出来找,才发现原来自己干的这事,本来就不在保障范围内。
举个例子,你买的普通意外险,大部分都不保高风险运动,你去潜水、攀岩出了意外,人家不赔,合同里写的明明白白。还有,酒驾、无证驾驶、故意犯罪,任何保险都不会赔,这个是常识,但真的有人出事了来找,说我买了意外险为啥不赔,你酒驾撞了,哪能赔呢?
还有职业不符的情况,原来你买保险的时候填的是办公室职员,后来辞了工作去开长途货车,职业风险变高了,你没通知保险公司,真出事了,也会拒赔。因为不同职业的保费本来就不一样,风险差了好几个等级。
别觉得这是保险公司耍赖,免责条款本来就是保险合同的一部分,一开始就写给你看了的。
很多人忽略:时间点错了也会拒赔
这里说的就是大家常听到的等待期。
啥是等待期?就是你买完保险之后,有一段观察时间,一般医疗险是30天,重疾险是90天到180天,这段时间里得病,保险公司不赔,只退你保费,这个规则就是用来防带病投保的。
我就碰到过一个小伙子,单位体检查出来肺上有小结节,还没确诊,吓得赶紧去买了好几份重疾险,过了两个月去做手术,申请理赔,被保险公司直接拒了,刚好在等待期里。你说这能怪谁呢?
还有一种情况,理赔不及时。很多人出了险,觉得反正我有票,过几个月再找保险公司报也行,结果拖了大半年,保险公司没办法核实事故原因,也可能会拒赔。大部分保险都要求出事之后10天内报案,这个时间点别记错。
还有不少人对拒赔有误解,觉得我买了保险,只要出事就该赔,其实不是。你买的医疗险,就是报合理的医疗费用,你买的重疾险,就是赔合同约定的那几十种重疾,你得个普通肺炎,花了几千块,找重疾险理赔,那肯定不赔啊,这不是拒赔,是你买的这个险本来就不管这事。
最后再啰嗦两句,买保险别嫌麻烦,该看的看,该填的填,看不懂就多问两句,别糊里糊涂签了字,出事了才后悔。大部分拒赔,其实都可以提前避免的。
合规声明:本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有健康告知规则、免责条款内容、理赔要求均以对应保险合同及保险公司官方说明为准,不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|小北