理赔卡壳多半因为它:你不知道的保险诊断证明那些事
2026-09-26 11:40:56
说实话,我见过太多理赔卡壳的案子。
十有八九,不是真的不符合理赔条件,就是栽在一张小小的诊断证明上。真的太冤了。
保险理赔里,诊断证明到底起到什么作用?
简单说:诊断证明是保险公司判定你是否符合理赔条件的核心凭证。
很多人以为,我有缴费记录,有检查报告,不就够了?真不够。
不管是重疾险的「确诊合同约定疾病」,医疗险的「确认本次住院病因」,还是意外险的「判定意外伤残等级」,都需要一份正规的诊断证明,把核心信息砸实。
它要讲清三件事:你得了什么病?什么时候确诊的?在哪就诊的?
缺一样,都可能让你的理赔流程停下来。
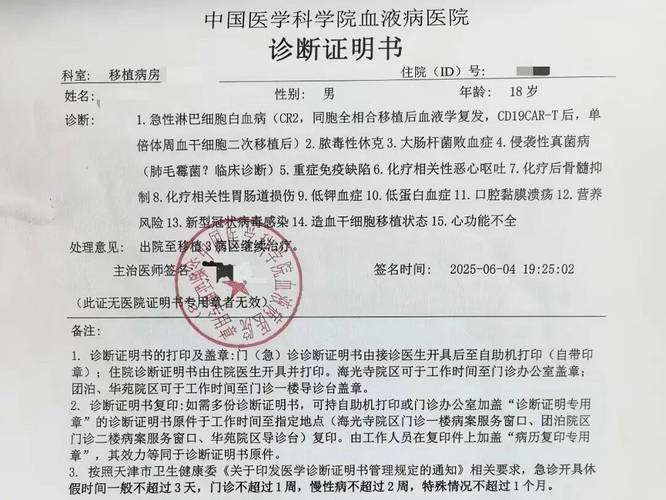 医院开具的保险理赔专用诊断证明样本
开诊断证明,这几个坑90%的人都踩过
1. 拿门诊病历凑数。
很多人生病看完门诊,拿个写满字的门诊本就过来了。上面大多是你的主诉和医生的初步判断,没有明确的诊断结论,也没有正规签章,保险公司不认。
2. 时间线写错。
比如你是投保两年后才确诊肺癌,医生习惯写病史,顺手就加了一句「患者五年前反复咳嗽」,就这么一句话,很容易让保险公司怀疑你投保前就已经带病,平白生出一堆麻烦。
3. 病名不规范。
你明明得的是「甲状腺乳头状癌」,医生图省事给你写个「甲状腺占位性病变」,这差得远了。保险理赔认的是ICD编码对应的规范疾病名称,模糊的描述只会耽误事。
4. 多加了无关内容。
比如你这次是急性阑尾炎住院,医生问你有没有高血压史,你说有,医生就直接写进诊断证明了。要是你买保险的时候没提过高血压,这不又多了一堆需要解释的事?
其实大多数医生每天接诊那么多病人,根本不知道保险对诊断证明的要求,你不说,他就按常规开。错了,最后还要你跑回去重开,折腾一趟。
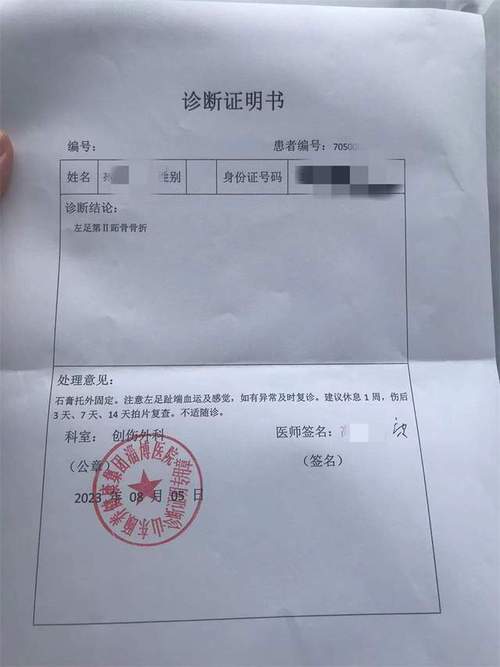 保险诊断证明常见错误标注说明图
关于诊断证明的常见误解,一次性捋清楚
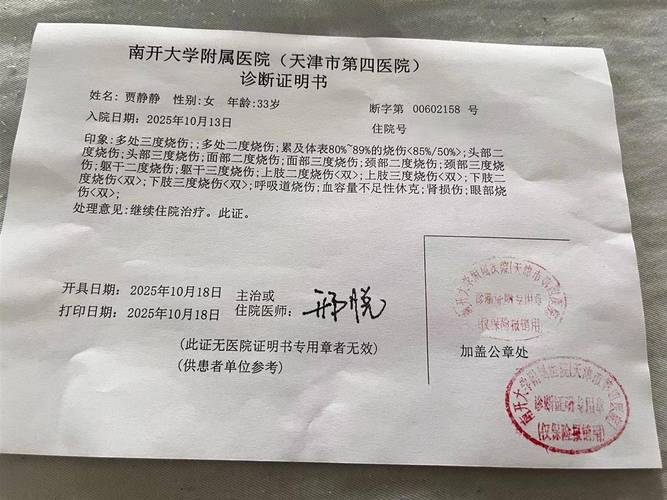 关于诊断证明的常见误解,一次性捋清楚
• 是不是必须主刀医生开?
不一定。只要是你的接诊主治医生,有执业资质,开完盖了医院正规的诊断证明专用章,一般都符合要求。具体可以提前问下保险公司的要求。
• 私立医院开的诊断证明就无效吗?
不一定。要看你的保险合同约定,如果你的产品本身认可私立医院的诊疗,那私立医院有资质的医生开的证明就有效。
• 写了「疑似XX病」就能申请理赔吗?
不行。绝大多数保险产品都要求明确诊断,疑似、待排查都不算,要拿到最终的确诊结论才行。
• 诊断证明丢了怎么办?
回医院补开就可以。一般医院都留有存档,带好本人身份证去病案科或者门诊服务台就能补,不用慌。
不过话说回来,其实只要记住这几步,开出来的诊断证明基本都不会错:
拿到证明先核对四个点:个人信息对不对?诊断名称是不是规范?确诊时间写清楚没?医院的章盖了没?
开之前跟医生说一句:「麻烦开一份给保险公司理赔用的诊断证明,谢谢」,大部分医生都会按要求开。
有写错的地方,当场提出来改,别等交上去给保险公司打回来再跑一趟。
最后提醒大家:
本文仅做保险知识科普,不构成任何投保建议、理赔指导。不同保险公司对诊断证明的要求可能不同,具体要求请以你所持保险合同的约定,以及承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
理赔卡壳多半因为它:你不知道的保险诊断证明那些事
文章链接:https://www.xinminbao.com/a/836.html