买保险选错缴费方式,可能多花冤枉钱:一文理清保险缴费方式那些事
2026-09-26 03:11:01
很多人买保险,挑完保额挑完保障责任,就随便选了一个缴费方式。没人把这当回事。说实话,选错了,真的可能平白多花不少钱,甚至平白无故丢了保障。
常见的保险缴费方式分两类
目前市面上的保险,缴费方式总体就两大类:趸交和期交。
趸交就是一次性交清所有保费。适合手头有一笔闲钱,不想后续操心缴费的人。优势是总保费低,没有后续忘缴费的风险。劣势就是一次性投入高,对普通人来说现金流压力大,保障杠杆率也更低。
期交就是把保费分成多期支付。按照缴费频率,又可以分成年交、半年交、季交、月交。最常见的是年交,最近几年互联网保险里月交也越来越多了。期交的优势是分摊压力,对保障型保险来说能获得更高的杠杆。劣势就是总保费会比短缴费期高一些。
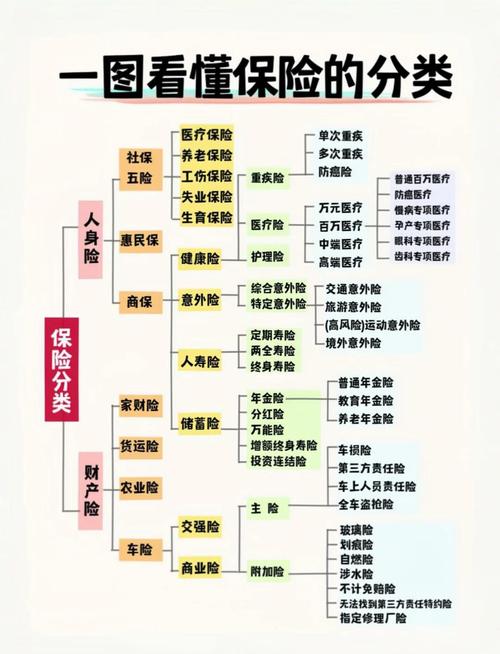 保险常见缴费方式分类说明图
不同缴费方式,核心差别在哪
1. 总保费不一样
一般来说,缴费期限越短,总保费越低。趸交的总保费,一定比分20年、30年交的总保费低。同样的缴费期限,缴费频率越低,总保费也越低。年交总保费一般比月交低一点。毕竟保险公司要占用资金成本,你分期越长、次数越多,人家的成本越高,自然会分摊到保费里。
2. 保障杠杆不一样
这一点对保障型保险尤其重要。还是拿重疾险举例子,同样50万保额,趸交一次要交十几万,要是第一年确诊重疾,赔了50万,相当于你拿十几万换了50万。如果分30年交,每年只要五千,第一年确诊,赔50万,剩下二十多年的保费都不用交了,相当于五千块换了50万。哪个杠杆高,一目了然。所以大部分情况下,保障型保险选长缴费期反而更有利。
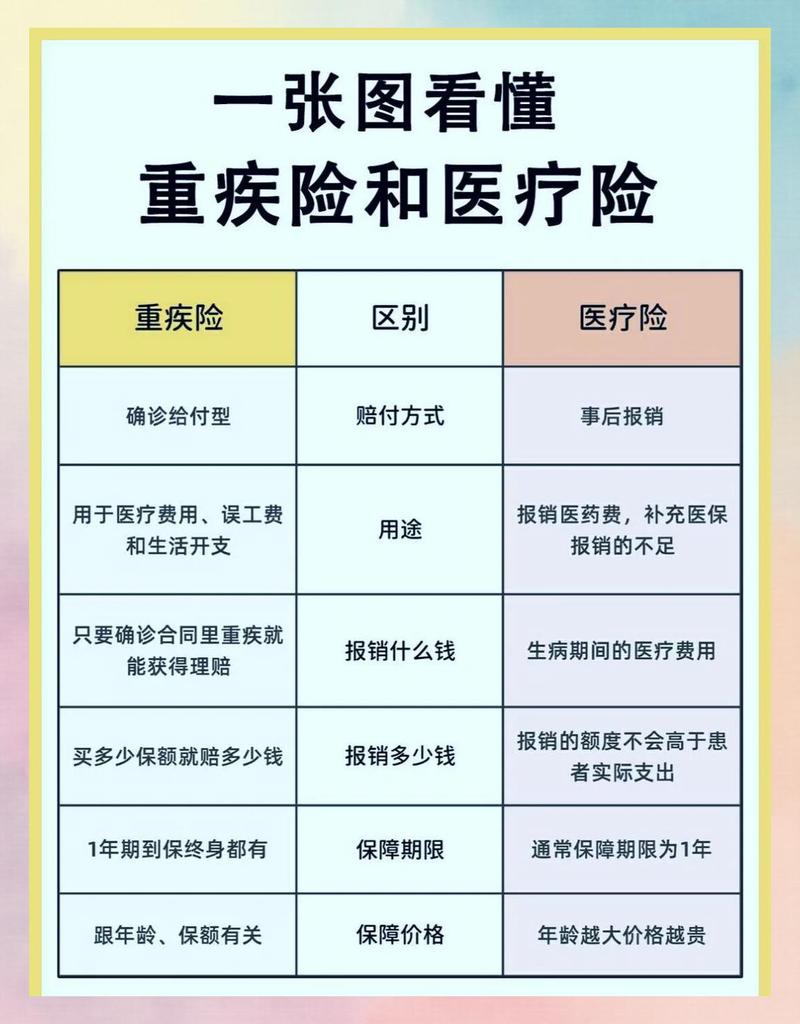 重疾险不同缴费期限杠杆对比图
3. 现金流压力不一样
这个不用多说。趸交一下拿十几万出来,对很多普通家庭来说压力不小。年交一年拿大几千,压力小很多。月交每个月扣几百,放在工资里几乎没感觉,更适合刚工作、现金流不稳定的年轻人。不过话说回来,压力小是有代价的,就是总保费更高。
这些关于缴费方式的误区,很多人都中过
 这些关于缴费方式的误区,很多人都中过
第一个误区:总保费少就一定更好。
其实不然。买保障型保险,核心是转移风险,我们要的是更高的杠杆,不是省那点总保费。你分30年交,每年多交几百,总保费多交几万,但获得的杠杆高多了,真出事了省的可不是这点钱。要是买储蓄类保险,那另说,总保费低确实更划算。
第二个误区:忘交保费保单立刻失效。
真不是。大部分长期保单,都有60天宽限期。宽限期内,保单依然有效,真出险了保险公司该赔还是赔,你只要在宽限期内把保费补上就行。就算宽限期过了,保单进入中止期,两年之内还能申请复效,只要符合核保要求,补上欠的保费,保单就能继续有效。
第三个误区:选了缴费方式就不能改了。
很多人不知道,大部分长期保单,只要你没交完费,满足条件都可以申请变更缴费方式或者缴费期限。比如原来选的10年交,后来手头宽松了,想改成趸交,或者原来年交后来收入不稳定了,想改成月交,都可以找保险公司申请。具体能不能改,看每家保险公司的规则。
几个实用的注意事项:
1. 买保障型保险,优先根据自己的现金流,尽量选长缴费期,杠杆更高。
2. 买储蓄类保险,要是手头有闲钱,优先选短缴费期,总保费更低。
3. 一定要留对扣费银行卡号,保持卡里有足够的余额,尽量别断缴。
合规提醒:本文仅做保险知识科普整理,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣。所有关于缴费、宽限期、复效、保障责任的规则,均以您手中的保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险选错缴费方式,可能多花冤枉钱:一文理清保险缴费方式那些事
文章链接:https://www.xinminbao.com/a/816.html