前几天楼下开便利店的李姐收摊来找我,攥着两张保险宣传单皱眉头。她说看上两款重疾险,一个保到70岁,一个保终身,差价差了快两千,销售一个劲说久的好,她越算越糊涂:不就是多保几十年吗,怎么贵这么多?保障期限到底是个啥,选长选短区别真的很大吗?
说白了,保障期限就是「保险公司管你多久」
很多人买保险只盯着保额、保费,很少仔细抠保障期限。其实这个东西是整个合同的基础啊。你想,哪怕保额买得再高,过了保障期限,保险公司就不会再承担责任了对吧?说白了就是,你买了多少年的保障,在这个时间段内出事,符合合同约定就能赔,过了时间,合同就终止了,再出事就和这份保险没关系了。
哦对了,和缴费期限别搞混了哦,很多人容易把这俩弄混。缴费期限是你给保险公司交钱的时间,保障期限是保险公司给你扛风险的时间,完全两码事。比如很多重疾险,你分30年缴费,保终身,就是你交30年钱,保险公司保你一辈子。要是你分30年缴费,只保到70岁,那哪怕你还没交完钱,到了70岁,合同也就结束了。
市面上常见的几种保障期限,分别适合什么情况
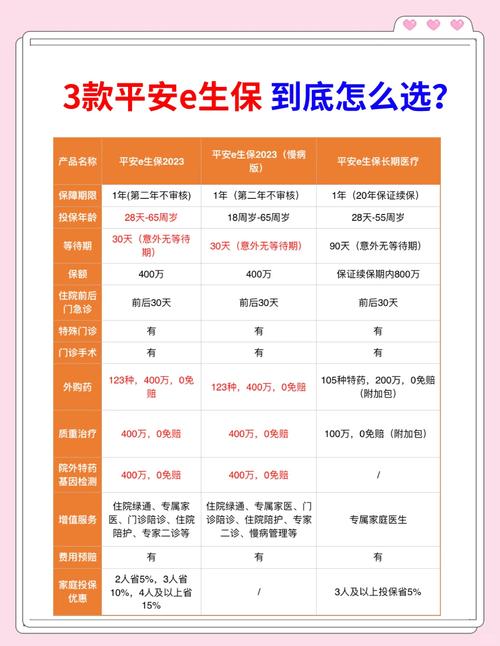
现在市面上的保险,保障期限大概分三类,一年期、定期、终身,各有各的用处,没有绝对的好坏,只有合不合适。
先说一年期,就是交一年钱,保一年,到期后续不续看情况。大部分意外险、百万医疗险都是这种形式。优点很明显,保费便宜,灵活,想换就换。但要注意,一年期的保险,如果你今年身体出了点小问题,明年续保的时候可能就会被拒保,这个是要心里有数的。
然后是定期保障,就是约定好一个固定的期限,比如保20年、30年,或者保到60岁、70岁、80岁。这类的保费比终身的便宜不少,同样的预算能买到更高的保额,很适合刚工作预算不多的年轻人,或者只想把高发的年龄阶段给覆盖住的朋友。
然后就是终身保障,从合同生效开始,一直保到身故,一辈子都有保障。优点是稳定,不用担心到期之后没保障,也不用担心身体变差买不了新的。缺点就是保费贵,同样的保额,终身比保到70岁贵个三分之一甚至一半都很正常。
选保障期限,别踩这几个常见的坑
第一个坑,就是「保障期限越长越好,砸锅卖铁也要买终身」。说实话,真没必要。我见过太多朋友,预算本来就不多,为了买终身,把保额压得很低,才买了十几万额度,真要是出事,十几万够干嘛?还不如先买够额度,保到70岁,先把几十年高发的风险给盖住,等以后预算多了,再追加终身保障,这不比硬扛保费强?
第二个坑,就是「一年期的全是坑,绝对不能买」。不对啊,就说意外险,市面上绝大多数意外险都是一年期的,而且意外险一般不会因为你年龄涨了、身体出点小问题就拒保,一年期的用着完全没问题,还便宜,一年几百块就能买上百万保额,这不香吗?还有一些刚毕业的学生,预算真的很少,想买重疾险,先买一份一年期的过渡,也比没有保障强啊,对吧?
不过话说回来,长期的健康险,一年期的确实有不稳定的问题,这个要承认,所以只能过渡,不能当成长期的唯一保障。
第三个坑,就是「反正保定期到期后我还能再买,不怕」。你想得挺美啊。人到四五十岁,身体哪有一点问题都没有的?什么结节、增生、三高,太常见了,到那个时候你再想买新的长期保险,大概率会被除外承保,甚至直接拒保,就算能买,保费也比你年轻的时候买贵好多,真的划不来。所以提前把长期的保障安排好,还是很有必要的。
其实说了这么多,核心就是一句话,没有完美的保障期限,只有适合你自己的。你预算多,想稳,那就选长一点。你预算少,先顾着眼前,选短一点,把保额做足,也完全没问题。
最后提个醒,不管你选什么期限,签合同之前一定要自己翻一下合同里的保障期限条款,确认和你当时选的一样,别等出事了才发现,当初说的保终身,结果写成保到70岁,那就晚了。所有涉及合同内容的,都以保险合同和保险公司官方说明为准。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,所有保险相关权利义务均以正式保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满