保额规划到底算个啥?别上来就拍脑袋填数字
2026-09-26 02:20:54
买保险的时候,你有没有过这种懵圈时刻?
业务员问:你想要多少保额?
你一愣:啊?多少合适?
要么听业务员说“买个50万吧”,就直接填了50万。要么觉得保额越高越安心,咬牙交远超预算的保费,最后交不起只能退保亏本金。
先搞懂:保额到底是什么
说白了,保额就是保险公司和你约定,出事之后最高能赔给你的钱。
报销型的保险,比如医疗险,保额就是你最多能报销的上限。给付型的,比如重疾险、寿险,保额就是满足赔付条件后直接给你的钱数。
很多人刚接触保险,很容易把保额和保费搞混——保额是赔给你的钱,保费是你每年交给保险公司的钱,别搞反了。
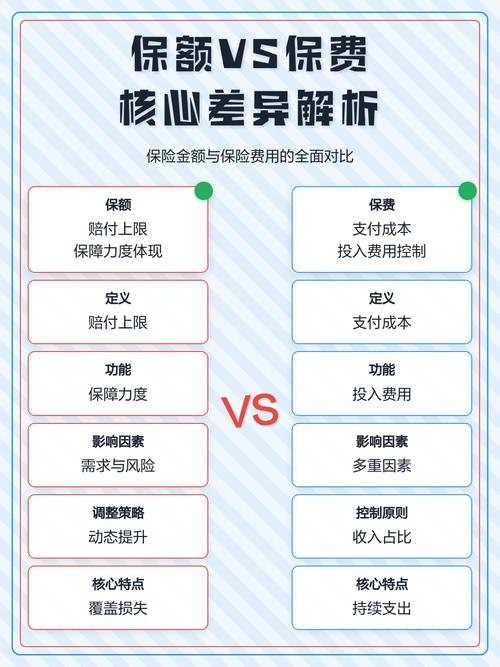 人身险保额与保费概念区别示意图
四类常见险种的保额规划思路
说实话,不同险种的作用不一样,规划逻辑完全不同,我一个个说。
1. 重疾险
重疾险的核心作用,是弥补你生病不能上班的收入损失,还有术后康复、护理这些社保不报的开销。
通用思路很简单:3-5年的家庭年支出 + 你剩余的负债 + 预估的康复费用。
举个例子,你家一年固定支出10万,剩下200万房贷,预估康复要20万,那保额大概就是5*10 + 200 + 20 = 270万,你可以根据自己的情况调整。
2. 定期寿险
定期寿险保的是极端情况,说白了就是遭遇不幸后给家人留一笔钱,支撑家庭继续走下去。核心是覆盖家庭责任缺口。
思路就是:你剩余的所有负债(房贷、车贷) + 孩子未来的教育费用 + 父母未来的赡养费用 – 家庭已有的存款。
没结婚没负债的年轻人,其实可以不用买太高,根据自己预算来就行。
3. 医疗险
医疗险是报销型的,花多少报多少,保额只要够覆盖大病的治疗费用就行。目前常见的百万医疗险,一两百万保额已经够应付大部分情况,不用盲目追求上千万保额,实际意义不大。
4. 意外险
意外险的身故伤残保额,一般建议覆盖至少5年的年收入,毕竟意外伤残后也需要很长时间恢复,没法正常工作,得够覆盖日常开销。
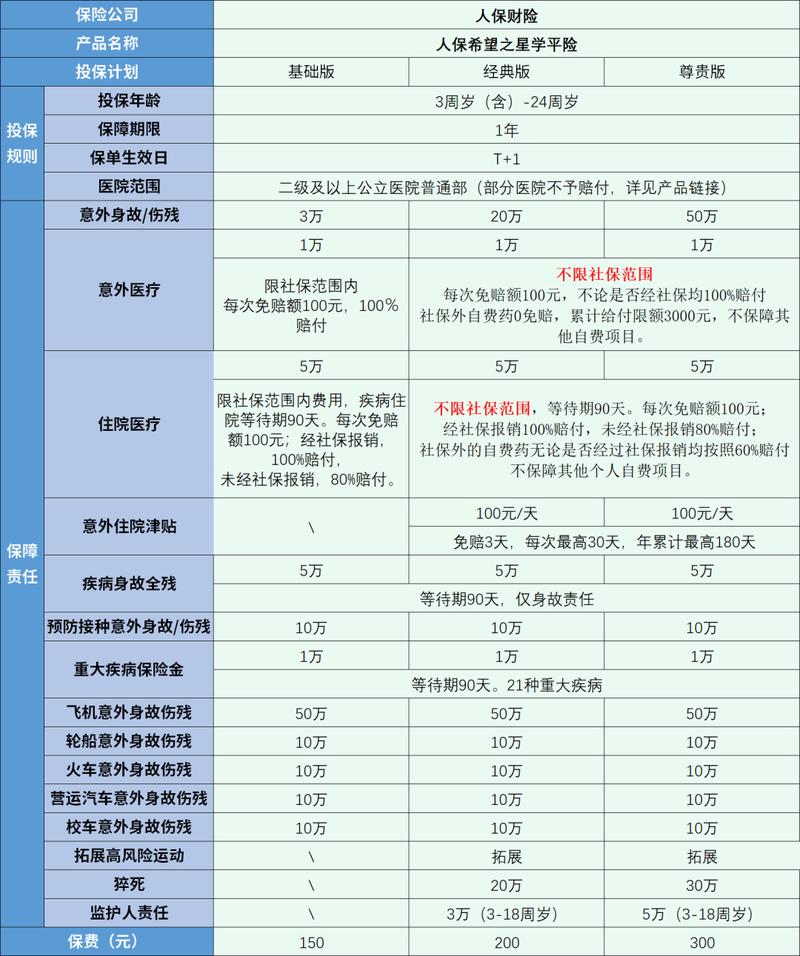 家庭人身险保额缺口测算表
这些常见误区,别踩
 这些常见误区,别踩
第一个误区:保额越高越好。
不对。保额越高,保费越贵。我见过不少刚工作的年轻人,硬扛着大几百万保额的保费,交个两三年现金流扛不住了,退保只能退现金价值,亏一大半,何必呢。适合自己预算的,才是对的。
第二个误区:照搬网上的公式,一点不改。
公式是死的,人是活的。你家里有好几套房子出租,年租金几十万,和你夫妻两个都靠工资还房贷,能一样吗?家里老人都有稳定社保医保,和老人没任何保障,需求也不一样,别生搬硬套。
第三个误区:保额买完就不能改了。
很多产品支持加保或者减保,也可以后续买新的产品补充保额,不是说买完就定死了。当然具体规则,还是要看产品合同。
不过话说回来,保额也不是定了就一辈子不变。你结婚生孩子了,涨工资升职了,欠的房贷还完了,都可以根据自己的家庭情况调整,每隔三五年翻翻自己的保单,看看要不要调整,很正常。
最后的提醒
 最后的提醒
以上只是通用的科普思路,每个人的家庭情况、收支情况、已有保障都不一样,没有放之四海而皆准的标准答案。
所有的投保规则、产品条款,都要以你拿到的正式保险合同,还有保险公司的官方说明为准。本文只是知识科普整理,不构成任何投保建议,也不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保额规划到底算个啥?别上来就拍脑袋填数字
文章链接:https://www.xinminbao.com/a/814.html