先想明白:保险预算到底是从哪块钱里出
说实话,很多人上来就问,我年收入多少,该拿多少钱买保险?你得先理清楚自己的钱,哪部分是必须花的,哪部分是不能动的,剩下的才是能拿来交保费的。 每个月工资到手,先扣房贷车贷,再扣吃饭通勤养孩子的固定开支,剩下的钱里,你得先留出来3-6个月的家庭紧急备用金,放在能随时取的地方,这部分钱绝对不能动,更不能拿来买长期保险。 我前两年认识一个刚毕业的小姑娘,每个月到手五千,房租两千五,吃饭一千五,剩一千,为了配“全险”,硬生生挤出来八百块交保费。才过了三个多月,急性阑尾炎住院,连五千块手术押金都拿不出来,找我借钱的时候,语气都带着哭腔。 想想都郁闷。本来买保险是为了防风险,结果买完反而让自己陷入流动性风险,这不是本末倒置吗?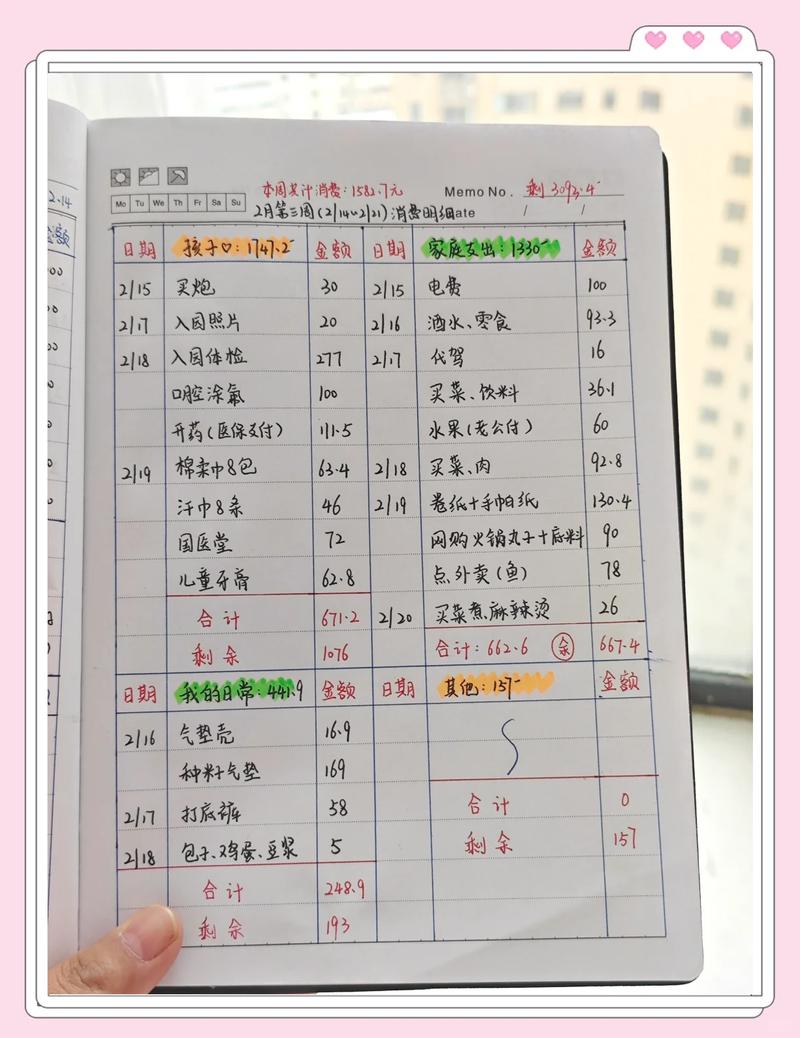
别信网上那套固定比例,适合自己的才对
逛保险内容平台肯定见过“双十原则”,就是保费占年收入10%,保额做到年收入的10倍。很多人把这个当金科玉律,其实啊,双十原则只是参考,不是必须遵守的铁律。 刚工作的小朋友,年入六万,10%就是六千,你想想,一年六千,每个月五百,对很多房租都要三千的一线城市年轻人来说,真的压力不小。本来每个月结余就一两千,掏走五百,买完奶茶都要犹豫三天,犯不上。 那家里已经有房有车,年收入几十万的中年家庭呢?掏出来年收入的10%配保险,其实不会影响生活质量,还能把保障做足,这个比例就很合适。 不过话说回来,不管你收入多少,有个底线要记住:年交保费绝对不能超过你年度结余的三分之一。超过这个线,大概率会影响你日常的生活品质,退保又亏,不退又难受,骑虎难下。 我之前见过一对五十多岁的夫妇,为了给刚结婚的儿子攒彩礼,自己省吃俭用,还掏出了快一半的积蓄买保险,就为了以后能给孩子留一笔钱,结果第二年老伴查出来糖尿病,交保费都拿不出钱,最后只能低价退保,亏了快一半本金。何必呢?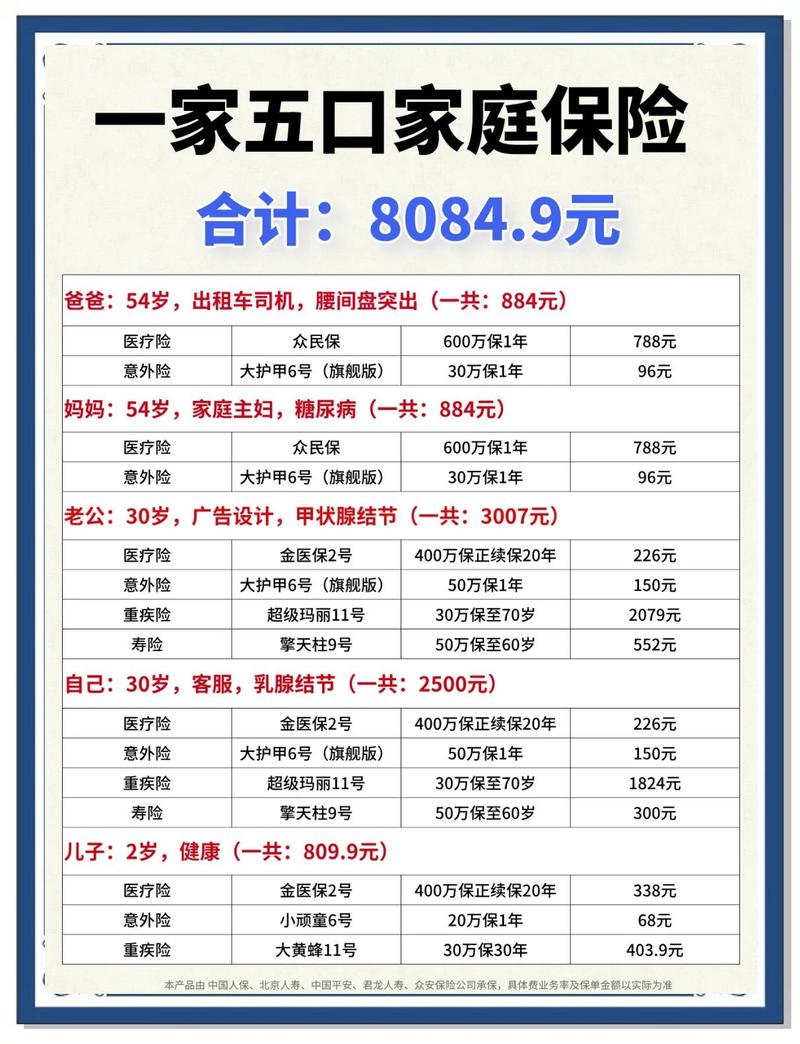
预算有限的时候,记住这几个排序错不了
以上内容仅供保险知识科普学习参考,不构成任何投保建议。保险产品的健康告知、免责条款、等待期、续保规则、理赔要求等,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨