买保险前先填这张表:我为什么说「需求分析表」是避坑第一步
2026-09-23 10:09:45
上周帮楼下张姐整理保单,整理完她拍着大腿叹气。五年前跟着业务员一口气买了三份,每年交两万六,现在儿子要升高中,补习班学费一年就要三万,这份保费交得实在吃力。翻出来保单看,一份是给刚出生的孙子买的教育金,一份是她自己的养老险,只有一份是薄薄的重疾险,保额才十万。她自己说,当时买的时候脑子一热,业务员说什么好就买什么,根本没想过自己到底需要啥。说白了,就是跳过了最该做的一步——填一份属于自己的保险需求分析表。
买保险的坑,多半都是跳过这步来的
你有没有过这种经历?刷朋友圈看到别人说好产品,线下听业务员讲了一小时产品收益,脑子一热就掏钱了。问你为什么买?你说大家都买了,反正保险买了总没错。
说实话,保险本身没坑,错的是你没搞清楚自己要什么就瞎买。
刚毕业的小姑娘,月薪四千,被推销买了每年交八千的终身寿险,占了快五分之一的收入,每天喝奶茶都要拼单,何苦?五十岁的叔叔,已经退休了,手里有一点存款,非要买十几年才能回本的理财险,急用钱的时候取不出来,还要亏手续费,这不就是自找麻烦?
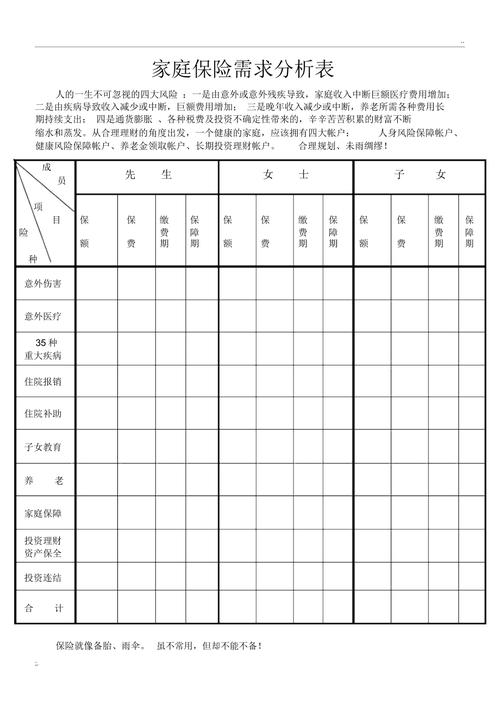 普通人空白保险需求分析表示例
很多人觉得填需求表是走形式,是业务员的流程,跟自己没关系。可实际上,这张表是帮你挡坑的盾牌。你连自己要什么都不知道,可不就只能被别人带着走嘛。
一张有用的需求分析表,到底要写啥?
很多人以为需求分析表是业务员用来套你信息的工具,不对。这张表本质上是帮你理清楚自己的底牌,不会被别人牵着走。我帮朋友梳理需求的时候,一般都会让大家先写这三块内容。
首先,你的家庭位置和收支负债。你是单身一人吃饱全家不饿?还是上有老下有小的家庭顶梁柱?每个月固定收入多少,刚性支出多少,房贷车贷还有多少没还,一年能攒下多少钱,能拿出来多少钱交保费?
这个一定要算清楚。一般总保费控制在年收入的5%-10%就差不多,再多就会挤压正常的生活开支,哪怕保额再高,交个三五年交不起了,退保还是亏本金,里外里不划算。
然后第二块,你已经拥有的保障。别小看这个,很多人自己都忘了单位给交了补充医疗,买了团体意外险,再花钱买一份责任重复的,纯属浪费。社保有没有?是居民医保还是职工医保?之前自己买过什么保险,保额多少,保到什么时候,都一条一条列出来,心里有数才不会重复配置。
第三块,你最担心的风险是什么。这才是需求分析表的核心啊。
怕自己得了大病,掏光家里积蓄?那核心需求就是足够保额的重疾和医疗。怕自己万一走了,家人还不起房贷,孩子没人养?那就要配够对应保额的寿险。担心自己老了之后,社保不够花,想多存一笔养老钱?那再考虑养老相关的规划。
顺序别搞反了。我见过太多家庭,孩子一生下来就给买了好几份保险,爸妈自己裸奔,这完全搞反了优先级啊。大人是家庭的收入来源,大人出事才是对家庭最大的冲击,这个逻辑不难懂吧?
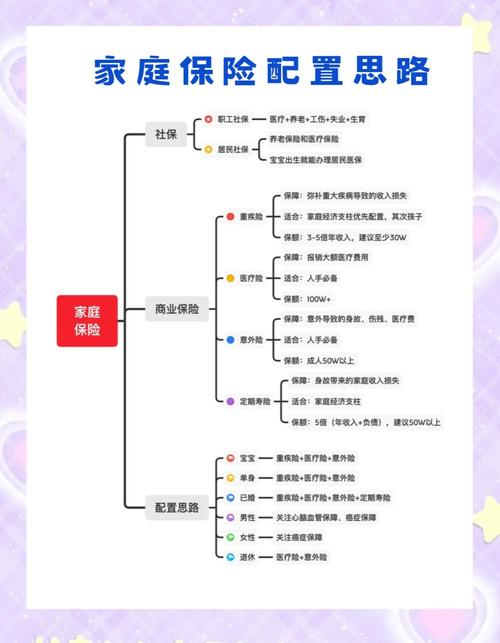 家庭保险需求分析填写手写草稿
不用弄成多么精致的表格,你就在手机备忘录里写,在笔记本后面随手画,都可以。核心就是把自己的情况理清楚,别糊里糊涂买保险。
填需求表的时候,别踩这几个坑
 填需求表的时候,别踩这几个坑
第一个坑,盲目跟风,别人买啥我买啥。邻居家买了教育金,你也买教育金,亲戚买了理财险,你也买理财险,从来不想这东西适合不适合你。别人家庭年收入百万,拿点闲钱买理财没问题,你家每年剩不了几万,连基础保障都没有,凑什么热闹?
第二个坑,盲目追求高保额,把保费拉得太高。有人觉得保额越高越好,一下子买了好几份,每年交好几万,交了两年发现撑不住,退保只能退现金价值,亏得一塌糊涂,到头来竹篮打水一场空。需求分析表就是帮你卡在自己能承受的范围里,有多大能力办多大事,慢慢来,后面收入涨了再加保额也来得及啊。
第三个坑,填一次就万事大吉,再也不看了。需求是会变的啊。你三年前还是单身,现在生了二胎,房贷又加了一百万,你的需求早就变了啊。每年或者每换一个人生阶段,就拿出来填一遍,梳理一下自己的保单,该加的加,该调整的调整,别买完就压箱底,真出事了才翻出来,发现不对,那就晚了。
不过话说回来,需求分析表只是帮你梳理思路的工具,不是什么标准答案,不用追求填得多么完美,哪怕你就在便签上随手写两句话,也比什么都不想直接买强,对吧?
最后要跟大家说清楚,本文只是保险基础知识科普,内容仅供学习参考,不构成任何投保建议,也不推荐任何具体产品。所有健康告知、免责条款、理赔规则、续保条件等等,都要以保险合同和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险前先填这张表:我为什么说「需求分析表」是避坑第一步
文章链接:https://www.xinminbao.com/a/658.html