上周陪朋友整理保单。七张保单,摊开整整一桌子。每年交八万多,哪张管什么,她自己说不清楚。就怕真出事,哪张都用不上。
很多家庭都这样吧?买保险的时候脑子乱,买完就塞抽屉,从来不敢仔细看。
先排优先级,别乱买
很多人进门第一句话就是:我家孩子刚出生,给买点什么好?
顺序错了。
大人是家庭的顶梁柱,是唯一的持续收入来源。顶梁柱倒了,孩子的保费都交不起,谈什么给孩子保障?对吧。
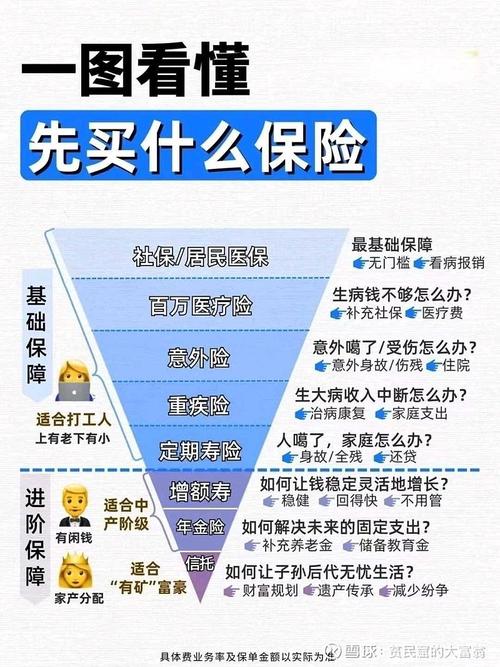
优先级永远是这么排:
- 第一,先给家庭经济支柱配齐基础保障
- 第二,给其他家庭成员配齐基础保障
- 最后,再考虑储蓄、理财类的产品
先扛大风险,别盯着小支出
什么是大风险?就是一出事,就能掏光家庭好几年积蓄的那种。
比如三十多岁得癌症,手术加化疗几十万,后续好几年不能上班,房贷还要还,孩子学费还要交。这就是大风险。
什么是小风险?比如发烧感冒住院,花个两三千,绝大多数家庭都掏得起,没必要用保险去覆盖。
实话讲,不少家庭刚好反过来。给孩子买了大几千的分红险,给老人买了一两万的养老险,一家之主自己,除了公司交的社保,啥商业保险都没有。
这完全搞反了逻辑。
常见的四类基础保障,各管各的用,记清楚就行:
- 意外险:管意外导致的身故、伤残。价格非常便宜,杠杆很高,一百多就能买到几十万保额。
- 百万医疗险:管住院产生的大额医疗费,社保报销完剩下的,符合合同约定的部分可以按规则报销。一年几百块,就能拿到几百万保额,专门对付大病的医疗费。
- 重疾险:符合合同约定的重疾/中症/轻症,直接赔付保额。这笔钱怎么用没人管,你可以付治疗费,可以还房贷,可以当生活费,弥补生病不能上班的收入缺口。
- 定期寿险:身故或者全残符合约定就赔付,适合背上房贷车贷、要养老人孩子的经济支柱。一百万保额,年轻人一年只要一千多,杠杆非常高。
最容易踩的几个常见误区
整理了几个我经常遇到的错误,提个醒:
一张保单保全家,看着省心实则不足
不少产品主打一张保单覆盖全家,听着很方便,实际上大多保额很低,分摊到每个家庭成员头上,根本不够覆盖风险。真出事,赔的那点钱,杯水车薪。
先买理财储蓄,再买保障
很多人觉得,保险要能赚钱才好,先买一堆分红、万能之类的储蓄产品,保障一点没买。真出事了,储蓄险赔不了,还要继续交保费,反而给家庭添负担。
健康告知乱填,心存侥幸
不少人买保险的时候,觉得之前的小毛病没事,不用告诉保险公司。真到理赔的时候,保险公司查到过往病史,因为未如实告知拒赔,吃亏的是自己。
保额买太少,起不到作用
很多人买重疾险,只买十万八万,真得大病,这点钱连治疗费都不够。一般来说,重疾险的保额建议至少覆盖3-5年的家庭开支,定期寿险的保额建议至少覆盖剩余房贷加上5年左右的家庭总支出。这个逻辑供参考,具体看每家的情况。
必须提醒的合规说明
本文所有内容仅做保险知识科普,不构成任何投保建议。
购买保险时,健康告知要求、免责条款、等待期、续保规则、理赔条件等所有内容,均以对应保险合同原文,以及保险公司官方说明为准。
本文不推荐、不代理任何保险产品,不评价任何保险公司或产品的优劣,不承诺任何核保或理赔结果。
其实家庭保障规划没那么复杂,想清楚自己家最担心什么,把顺序理对,就已经超过八成买错保险的家庭了。
作者|dananjin
排版|dananjin
审核|知知