前两个月跟发小吃饭,她聊起年初骑电动车摔骨裂的事,别的没多说,就念叨了一句“那阵子等赔款到账,真的坐立难安”。
发小刚换工作没攒下多少钱,手术费还是刷的信用卡,就等着理赔款下来还账单,提交完资料的头一个星期,每天醒了第一件事就是打开手机银行刷余额。
说白了,出事已经够闹心了,赔付款迟迟不到位,那才是双重煎熬对吧。
为什么你会觉得理赔慢到熬不住?
其实很多人都碰到过这种情况,同样买了保险,有的人头天提交资料第二天钱就到了,有的人等了半个月还没消息,换谁不慌?
为啥差别这么大?其实本质上,理赔需要核实的内容不一样,时效自然不一样。
比如现在很多医疗险都有小额快速理赔,几千块的小额门诊,直接上传电子发票,系统自动核,几个小时到账都不奇怪。但要是涉及几万几十万的理赔,比如重疾理赔,或者大额医疗险理赔,保险公司要核病史,要查过往就诊记录,甚至要去医院调原始档案,这个过程肯定快不了。
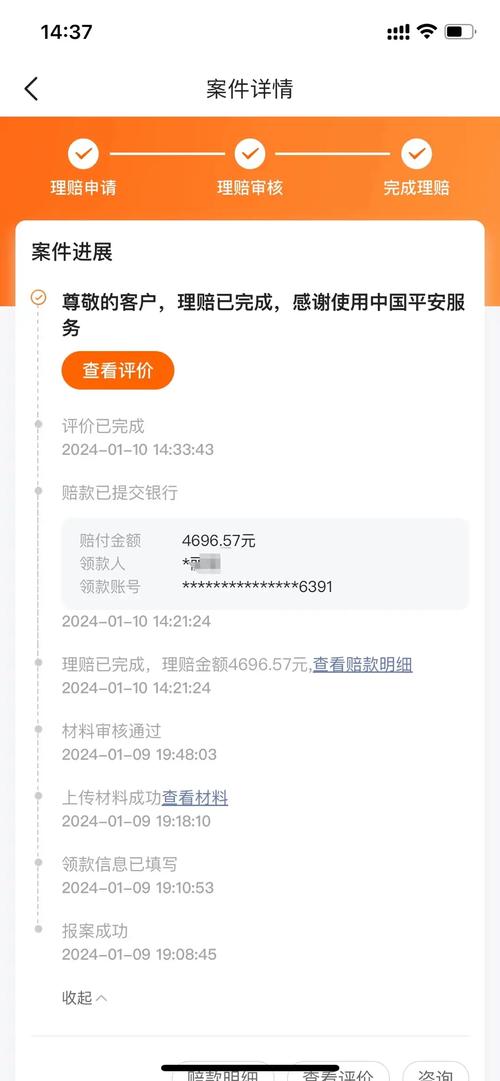
说实话,我见过好多人一看到两三天没到账就直接炸了,觉得保险公司肯定是不想赔钱,故意拖。其实真不全是这样。
法律定的理赔时效底线,到底是多久?
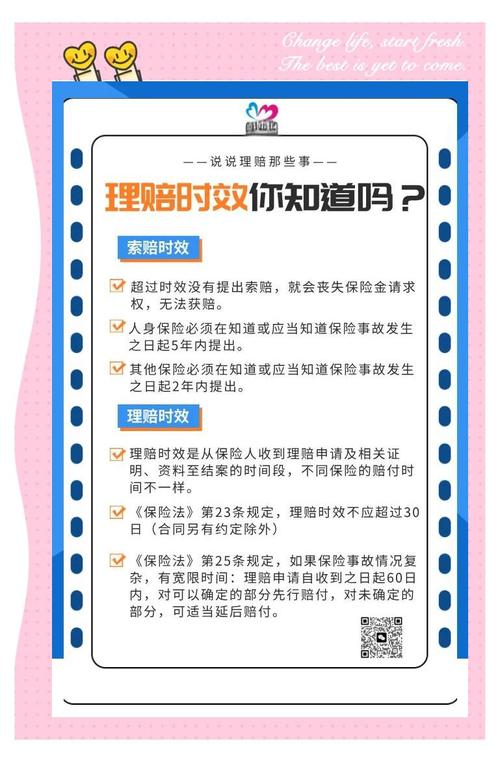
其实我国保险法对理赔时效是有明确规定的,不是保险公司想拖就能拖的。
按照规定,保险公司收到你理赔申请和相关资料后,要在30天之内做出核定,就算情况特别复杂的,最多也不能超过30天,除非合同里另有书面约定。
核定完确认属于保险责任的,和你达成赔偿协议之后,10天之内就要把赔款打给你。要是不属于保险责任,也要在核定之日起3天内给你发拒绝赔偿的通知书,说清楚为啥拒赔。
那啥叫“情形复杂”?比如刚说的大额赔款,需要调查你多年前的住院病史,或者事故涉及到第三方责任,需要等交警或者其他机构出结果,这种确实算复杂,多花点时间是合规的。
这里有个90%的人都不知道的关键点:如果你提交的资料不全,保险公司通知你补材料,来回补材料的时间,是不算在刚才说的30天核定时效里的。所以你提交资料之前,最好对照要求理一遍,缺东少西的,耽误的其实是你自己拿赔款的时间。
那些你容易踩错的理赔时效误区
第一个误区,就是觉得“所有理赔都应该几天内到账”。刚才说过了,几百块小额理赔和几十万重疾理赔,需要核实的工作量完全不一样,要求后者跟前者一样快,真的不现实。
第二个误区,“超时没下款就是保险公司耍赖”。我碰到过一个朋友,自己提交资料的时候漏了关键的病理报告,自己忘了,过了十几天反过来骂保险公司拖了他半个月,真的是乌龙。还有一种情况,就是理赔需要第三方机构出结果,比如伤残鉴定,得等你伤情稳定了才能做,这个等待时间也不算保险公司的时效。
第三个误区,也是最容易被忽略的——你自己申请索赔也是有时效的!很多人出事之后,顾着治病休养,一直忘了找保险公司理赔,过了好几年才想起来,这时候再申请,真的可能拿不到钱。
按照规定,除了人寿保险以外,其他保险的索赔时效是2年,从你知道或者应当知道保险事故发生那天开始算。人寿保险的索赔时效是5年。别不当回事,真过了这个时间,哪怕你确实符合理赔条件,保险公司也有权利不给你赔付。
哦对了,还有人问,为啥我买保险的时候核保挺快,理赔怎么这么慢?其实很简单,核保是承保前的初审,很多普通情况都是系统自动过,理赔是最终掏钱,肯定要核仔细了,这其实也是对所有投保人负责,不然随便赔,最后升高保费,吃亏的还是大家。
不过话说回来,要是真的超过了规定的时效,保险公司也没给你明确说明原因,你是可以通过正规渠道投诉维权的,这个不用怕。
最后说几个小提醒,都是能帮你加快理赔进度的小事:
1. 提交理赔申请之前,先把保险公司要求的所有资料列出来,核对一遍再交,省得来回补材料耽误时间。
2. 超过一周没消息,主动找理赔专员或者保险公司官方客服问进度,别自己瞎猜干等,很多时候一问就清楚卡在哪了。
3. 出事之后尽快整理资料申请理赔,别拖,别不小心过了自己的索赔时效。
合规声明:以上内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体理赔规则、时效要求均以您所持保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准