年金险到底是啥?说人话就是“定制版未来现金流”
说白了,年金险就是一份白纸黑字写清楚规则的保险。你现在按约定交保费,跟保险公司定好,未来某个时间开始,定期给你发钱。每次发多少,从什么时候开始发,发多久,这些都写在合同里。
大多数人买它,都是用来当补充养老金。社保发一份,年金险再发一份,老了想吃点好的,出去旅个游,不用伸手跟孩子要,花着自在。也有人用来给孩子攒大学学费、婚嫁金,到点就领,不会被别的事情挪用。
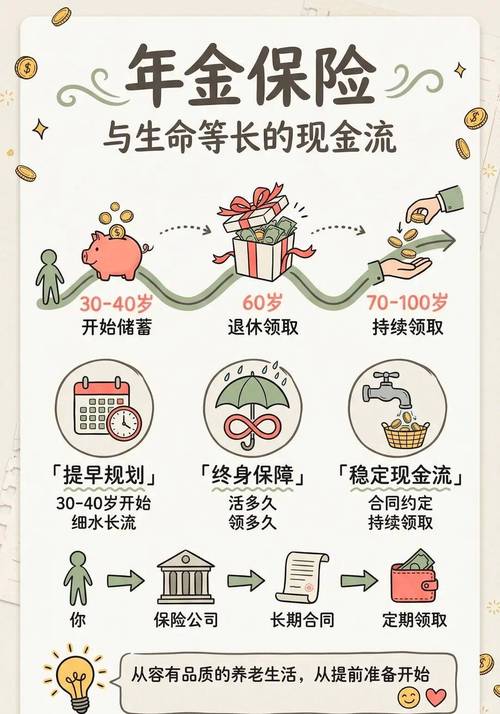
说实话,好多人一开始就搞错了定位,把它当成赚快钱的理财产品,买了就盼着翻番,这从根上就错了。年金险的核心,从来不是赚快钱,是给你确定的未来收入。
什么意思?就是不管未来市场跌成什么样,不管你别的投资亏了多少,只要保单有效,到点就能给你发钱,一分都不会少。就像你约定六十岁退休每个月领三千,那领十年二十年都是三千,这个是写进合同的。这份安全感,是很多波动的投资产品给不了的。
这些常见误区,90%的人都踩过
第一个坑:买了就能随时取钱。
不对。绝大多数年金险都有等待领取的封闭期,你刚交完钱就想领,根本不可能。要是买了没几年急着用钱要退保,大概率本金都拿不回来,真的见过好多人因为这个悔得拍大腿。
第二个坑:年金险比银行存款赚得多。
这个真不一定。它是长期工具,你放二三十年,确实会有稳定的积累,但要是只放三五年,那肯定不如存银行灵活,收益也未必比存款高。它赚的不是快钱,是几十年后确定的养命钱。
第三个坑:所有人都适合买年金险。
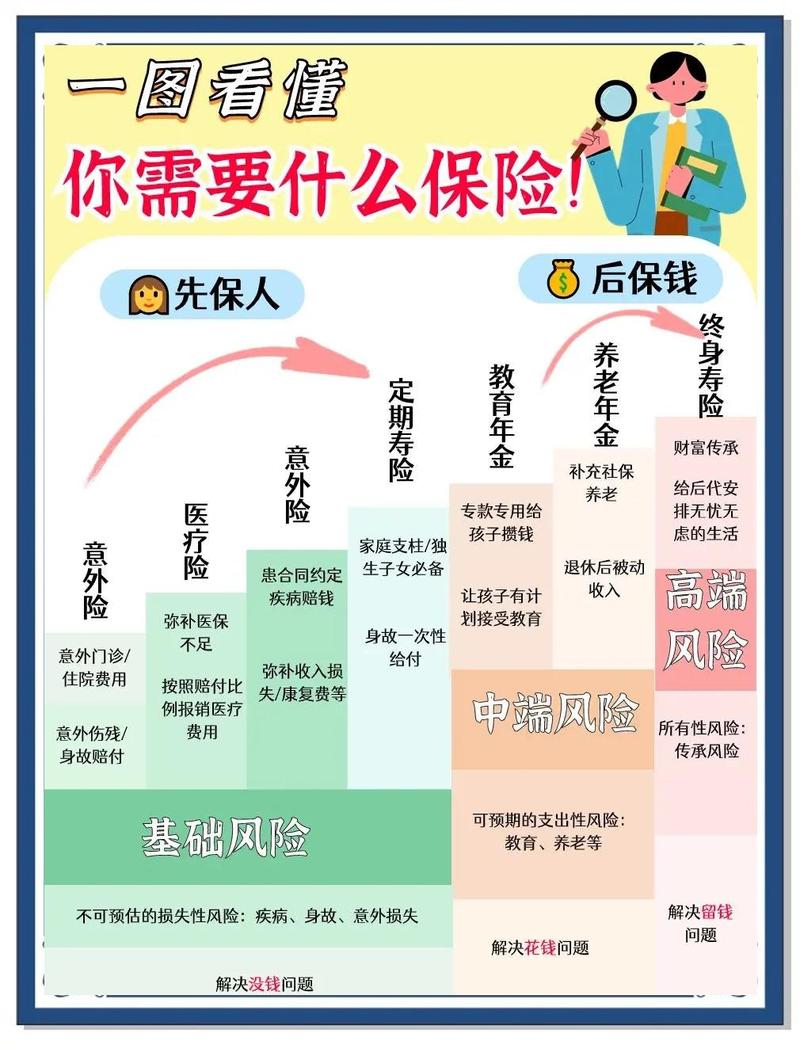
哪有这么好的事。要是你手里连几万块应急钱都没有,要是你连医疗险、重疾险这些基础保障都还没配,那真的别先碰年金险。毕竟年金险是用闲钱规划未来,你现在的保障都没搞定,未来的规划再美也没用啊。
还有个误区,好多销售说的收益,都是演示的,不是保证的。一定要分清,合同里写出来的才算数,口头画的大饼,听听就好,别当真。
买之前想清楚这几件事,不会错
其实年金险本身不是坑,也不是神,它就是个工具,适合需要的人。买之前先问自己三个问题,答案自然就出来了。
第一,这笔钱我近十年肯定用不到吗?
没错,年金险流动性差,这是它的特点,也是要求。你要是三五年后就要买车买房,就要用钱,那这笔钱绝对别拿来买年金险,放进去拿不出来,拿出来就亏,太折腾。
第二,我所有基础保障都配齐了吗?
记住,先保障后理财,这个顺序不能乱。你自己生病都没钱治,攒几十年后的养老金有啥用?顺序错了,怎么买都错。
第三,我能接受它不赚快钱吗?
要是你总想着跟股票基金比收益,总想着一年翻几个点,那你肯定会失望。年金险本来就不是干这个的,它就是给你未来托底的,让你老了不管怎么样都有一笔钱花,不是让你发财的。
不过话说回来,如果你已经配齐了保障,手里有一笔长期不用的闲钱,就想给未来的自己攒个安稳的养老钱,就想要一份不管发生什么都不会少的收入,那它确实是个不错的选择。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、产品推荐,所有保险条款、权益、收益都以保险合同原文以及保险公司官方说明为准,不承诺任何收益,不评价任何具体产品和公司。
作者|dananjin
排版|dananjin
审核|柚子