定期寿险到底是什么?
结论放前面:它只干一件事——保障期内身故或者全残,直接赔一笔钱给你指定的家人。 说穿了没有任何花里胡哨的功能,既不返本,也不分红,就是纯保障。 你买100万保额,保30年,要是30年内出事,保险公司就给你家人100万。 就这么简单。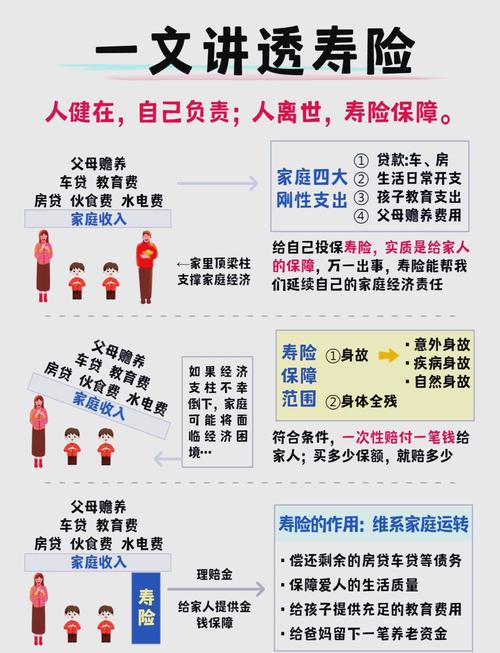
哪类人最需要配置定期寿险?
我们按优先级排: 1. 家庭的主要经济支柱 不管你是二十多岁刚买房,还是四十多岁上养老人下养孩子,只要你的收入是家里主要的进项,那你就需要。这笔钱不是给你用的,是给家人留的生活费、房贷、孩子学费、老人赡养费,哪怕你不在了,家人的生活不至于被彻底拖垮。 2. 背负大额债务的人 哪怕你暂时不是家庭的主要收入来源,只要你背上了几十年的房贷,或者其他大额欠款,万一出事,债务不会凭空消失,大概率会让家人承担,这笔保额刚好能覆盖债务,也算给家人卸掉担子。 3. 没有其他兜底保障的自由职业者 不像体制内有丰厚的抚恤金,也没有单位给的额外保障,自己给自己兜底,留一笔钱给家人,也是稳当的选择。 说实话,不是所有人都需要。 比如已经退休,孩子都已经成家立业,家里也没有外债,那就没必要凑这个热闹。 我还见过不少给刚出生的小孩买定期寿险的,完全没必要啊。孩子不承担家庭责任,买这个干嘛呢?关于定期寿险的几个常见误解
第一个,我有意外险,就不用买定期寿险了。 不对。意外险只保意外导致的身故,疾病导致的身故根本不赔。现在越来越多的突发疾病,说实话,意外险顶不上,定期寿险不管意外还是疾病,除了少数免责情况,都赔,范围差远了。 第二个,保额买得越高越好,能买多少买多少。 其实不行。保险公司对保额有核保要求,一般来说,保额最多是你年收入的10到20倍,你一年赚十万,想买一千万保额,保险公司根本不会通过核保,就是怕逆选择。买够覆盖债务和未来几年家庭开支就够了。 第三个,定期寿险健康要求松,随便填就行,不用如实告知。 真别这么干。虽然定期寿险的健康要求确实比重疾险宽松很多,但这不代表没有要求。该填的病史一定要如实填,不然到理赔的时候,很容易出纠纷。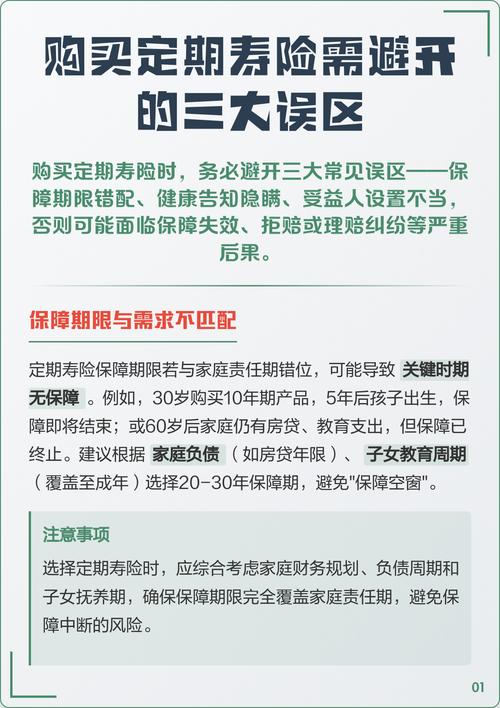
这些细节一定要以合同为准
作者|dananjin
排版|dananjin
审核|小北