上个月跟东莞开小型注塑厂的老陈喝茶,他拍着大腿骂娘。
上个月车间那台用了3年的注塑机,因为园区电网电压骤升烧了主板,修一下花了12万。
他之前买了足额的财产基本险,找保险公司报案,人家翻完条款直摇头——这类设备自身电气短路造成的损失,不在财产险的常规责任里。
最后只能自己掏腰包。
12万啊,小厂子三个月的纯利润。换谁都肉疼。搁谁遇到这事都得憋屈。
你以为的“保设备”,其实根本没兜住最常见的坑
很多小老板买财产险的时候,总觉得我连设备带厂房都保了,出啥事都能找保险公司。
真不是。
普通财产险的核心逻辑,是保“外来的、突发的、非设备本身运行导致的”损失——比如着火了把机器烧了,洪水把车间淹了,外面的广告牌倒下来砸坏了设备,这些财产险管。
但偏偏工厂里最常出的设备故障,根本不是这些“外来的祸”。
是机器转着转着突然卡壳把齿轮打坏了,是操作工人没留神拧错参数把主轴憋变形了,是电网电压跳一下把电路板烧穿了——这些原因,普通财产险大概率是不赔的。
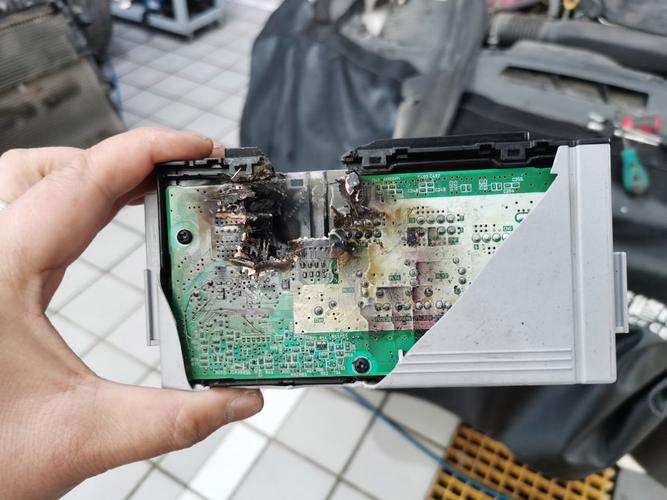
老陈当时就是吃了这个信息差的亏。他买财产险的时候,对接的人只跟他说“保你的设备”,半句话没提哪些情况不赔,等真出事了才发现,自己之前买的保障,跟最常遇到的风险根本不搭边。
机器损坏险到底兜什么?说穿了就是补财产险的窟窿
说实话,刚接触这个险种的时候我也觉得,这不就是财产险的附加险吗?
还真不是。
它的核心保障逻辑,就是盯着设备在运行过程中,因为突然的、不可预见的意外造成的自身损坏。
举个最常见的例子:你车间的数控机床,因为厂家设计的时候某一个零件有微小的瑕疵,刚好用了半年,零件突然断裂把刀架撞坏了——这种情况,既不是你故意搞破坏,也不是你日常不保养,就是突然冒出来的意外,就在它的保障范围内。
当然,它也不是什么都管。
那些日常运行的自然磨损、定期要更换的易损件(比如传动皮带、密封胶条、过滤芯),那些明知道设备有故障还带病开机硬造造成的扩大损失,还有人为故意的破坏,这些都不在保障范围内。
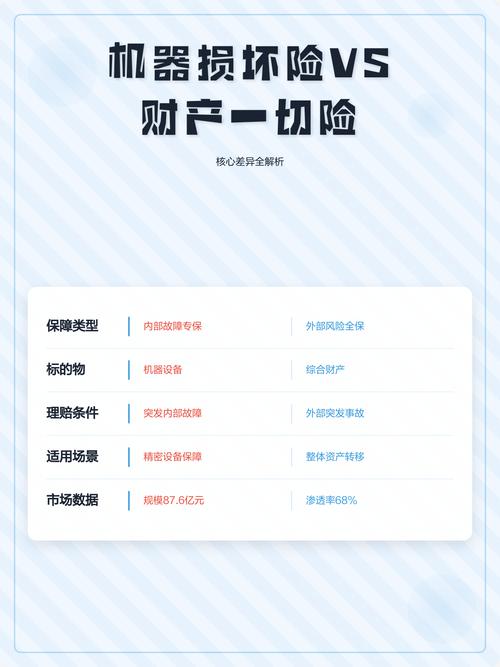
很多人被推销的时候,总觉得这个险买了就万事大吉,真出事了才发现,自己把本来就要自己承担的日常维护成本,算到了保险头上,那肯定没法顺利理赔。
真要投保,别被牵着走,这几个细节得自己盯紧
不是所有的设备都需要配这个险。
比如你车间那台用了快20年、马上就要报拆解的老冲床,现在估值都不到两万,就算全损了损失也不大,真没必要每年花几千块保费买这个保障——算下来性价比极低。
反过来,如果你是做精密加工的,核心的加工中心一台就大几百万,一旦坏了要掏维修费,还要停线耽误交期,那这个险的价值就出来了。
投保的时候别乱报设备价值。
很多人觉得我报的价值越高,真出事赔的越多,完全想错了。保险的赔付是跟实际损失挂钩的,你那台设备现在市场上同配置的新机器只要60万,你非要按100万的原值投保,平白多交了保费,真全损的时候也不会按100万赔。
理赔的时候更别犯傻。
别一看到机器坏了,着急忙慌就把坏的零件拆下来扔了,或者直接喊维修师傅上门拆修。留好第一现场的照片,把造成损坏的原因痕迹拍清楚——比如是电压波动造成的,就找供电公司要当时的电网故障记录,是操作不当造成的,就把当时的运行参数导出来留好。
没人会帮你兜底。
你自己都把证据毁了,再想申请理赔,难上加难。
不过话说回来,这个险种从来不是什么必买的“神险”。
它就是给那些真的靠核心设备吃饭、一次故障就能伤筋动骨的小微企业主,多垫了一层软乎乎的缓冲垫。
没有那么多花里胡哨的宣传,也没有什么超高的杠杆,就是实实在在把那些你平时想不到、但真遇到了又扛不住的设备意外,给兜住而已。
作者|dananjin
排版|dananjin
审核|白杨