去年认识的一个社区咖啡店老板,赶上入夏那场特大暴雨,门口的市政路淹了半米深,店堂里进的水漫过了吧台脚。
他当时蹲在门口擦被泡皱的菜单,烟蒂扔了半盒。
之前买了财产险,最后只赔了咖啡机、磨豆机和被泡坏的牛奶、咖啡豆,算下来两万多。可他整整歇业了21天,这期间要付的房租、三个员工的基本工资、给老会员的储值兑付提醒,加起来快八万。剩下的窟窿,全是自己掏的。
说实话,这真不是个例。很多老板买财产险的时候,盯着货值、装修值算保费,完全忽略了——真遇到事的时候,比货损房损更疼的,往往是店开不了门,钱还得往外掏。
先掰扯清楚:它根本不是保你“赚钱”的
很多人对营业中断险的第一印象,是“只要我没开门做生意,保险公司就赔我本该赚的钱”。
真不是。
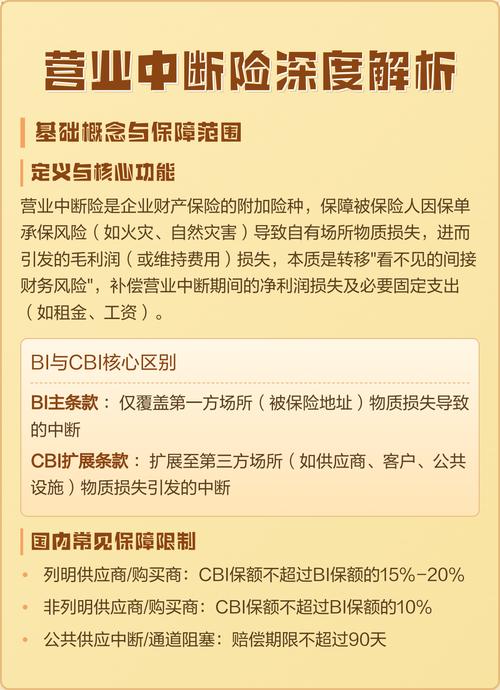
它的理赔触发前提,永远是你已经投保的财产险项下的保险事故真的发生了——比如火灾把你仓库烧了、暴雨把你门店泡了、爆炸把你隔壁的厂房炸了波及到你没法开门,这些在财产险条款里明确列出来的意外事故、自然灾害,才是营业中断责任启动的开关。
它本质上,是帮你覆盖那些“哪怕店没开门,也不得不花出去的固定刚性支出”,再加上经过合理核算的、因为停业损失的那部分毛利润。不是说你生意不好、客流下滑、被隔壁装修吵得没人进店,就能拿着保单找保险公司要钱的。
踩坑的人,大多栽在这几个想当然的误解上
接触过不少理赔纠纷,发现大家对这个险种的误解,说来说去就那几个。
最常见的,是觉得“买了财产险就自动带营业中断责任”。真不是。绝大多数基础财产险的保单里,营业中断责任都是需要单独勾选、单独核算保费的附加责任,哪怕你勾选了,保额也得单独填。很多人图省事,直接把财产损失的保额抄过来当营业中断的保额,结果真出事的时候算下来,可赔的金额连三个月房租都兜不住。
还有人觉得“只要关门就赔”。之前有个开民宿的朋友,去年被当地要求临时关停做公共区域消杀,拿着保单找过来问能不能赔。翻了条款才发现,他当初选的基础版责任,只覆盖火灾、暴雨、台风这类自然灾害和意外事故,公共卫生事件导致的强制停业根本不在责任范围里,自然走不了理赔。还有个开美甲店的老板,主动关门装修了一个月,也想找保险公司赔停业损失——主动升级装修导致的停业,属于条款里明确的除外责任,从一开始就不在保障范围内。
更有人觉得“赔所有的营收损失”。它从来不是帮你“弥补所有营收缺口”的万能补丁。比如你正常营业时一个月能做十万营收,歇业一个月,不是直接给你十万。要扣掉那些因为你没开门就不用花的可变成本——比如原材料采购费、外卖平台的抽成、临时兼职的劳务费用,剩下的固定成本(房租、正式员工的基本工资、设备折旧),再加上合理的经营毛利润,才是核算理赔金额的基础。而且保单里一般会约定最长的赔偿期限,常见的是6个月、12个月,不是说你店修了半年没开门,就赔你半年的钱。
真要投保,别光盯着保费高低挑便宜的买
很多人买这个险的时候,上来就问“一年多少钱”,比来比去选了个最便宜的,结果真出事的时候发现,条款里的责任根本不贴合自己的实际风险。
投保前先把自己每个月“不开门也得掏出去”的刚性支出算明白。比如你开个社区超市,每个月房租1万,三个员工的基本工资1.2万,固定的公摊水电1千,设备折旧2千,正常经营的月均毛利润1.5万,那你选的营业中断保额,至少要覆盖6个月的固定支出加合理利润,别随便填个几万的数就完事。
仔细看条款里的“赔偿等待期”。就是从事故发生,到正式开始计算赔偿的那段时间,有的保单是事故后前3天的损失不赔,有的是48小时。如果你平时遇到的都是小的漏水、小的设备故障,关店两三天就能修好,那其实这个责任对你的实际意义不大。
还要确认你常遇到的风险,是不是真的在责任范围内。比如你在南方沿海,经常受台风暴雨影响,就得确认暴雨、内涝导致的营业中断是明确列在责任里的;你的仓库在化工园区周边,就得确认爆炸、火灾波及导致的停业是在保障范围里;别光看保费便宜,结果真遇到自己天天担心的事,发现条款里把这个责任除外了。
真遇到事故要理赔的时候,也别上来就拍胸脯说自己一个月能赚多少。先拍好现场的照片、视频,留好事故的官方证明——比如消防的火灾认定书、气象部门的暴雨证明、物业出具的整改通知,再整理好过去12个月的经营流水、房租合同、员工工资表。没有实际凭证支撑的索赔,根本站不住脚。对了,要是你换了经营地址,记得第一时间告诉保险公司,别等新地址被淹了,才发现保单上写的还是老地址。
也见过有人说,我这小本生意,哪能遇上什么火灾暴雨。
话是这么说。
但去年夏天那场覆盖全城的大暴雨,多少开在一楼的门店,连带仓库一起被泡,没提前做准备的,关店半个月,光房租加员工工资就得掏出去几万块。
这钱要是有保险兜着,谁愿意自己硬扛呢。
说白了,营业中断险从来不是什么能帮你赚大钱的工具,就是个花点合理的成本,在你经营最脆弱的停摆期,搭个安全网的兜底选择。
作者|dananjin
排版|dananjin
审核|小准