车险:销售员很少说透的基础常识
2026-09-22 08:06:58
说实话,我见过太多朋友买车险的时候,要么闭着眼签单,销售员说买啥就买啥,要么为了省一两百块钱,只留交强险拿掉所有商业险。出了事才翻保单,对着一堆专业术语一脸懵。
车险只分两类,别搞混框架
交强险,强制必须买。这是国家要求的,不买不能上牌不能上路,被抓到还要罚。它主要是赔事故里对方的损失,不过额度不高,死亡伤残最多18万,医疗费用1.8万,财产损失才2000块。真出点大事,这点额度根本不够。
剩下的都是商业车险,自愿买。商业车险又分主险和附加险,现在经过改革之后,大部分常用责任都已经整合进主险了,不用再像以前那样一堆附加险挨个勾。
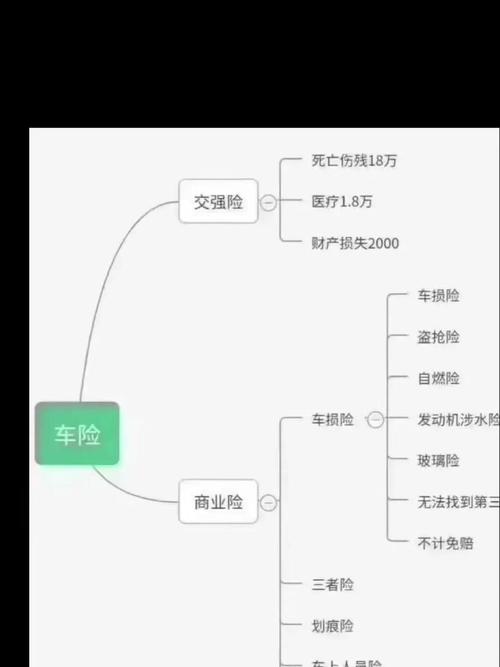 车险分类基础明细图
常用车险责任,掰碎了给你讲
几个最常用的,列出来:
1. 车损险:赔你自己车子的损失。不管是撞了护栏、被别人刮了、停着被砸了,还是遇到洪水泡水、自燃,甚至全车被偷被抢,现在这些责任都已经包含在车损险主险里了,不用额外买。
当然,要是你故意撞车,或者酒驾,那肯定不赔,所有保险都这样。
2. 第三者责任险:赔事故里对方的损失。交强险不够赔的部分,就由三者险出。比如你撞了豪车,修一下要几十万,交强险只赔2000,剩下的就是三者险出。
3. 车上人员责任险:赔自己车上乘员的人身损伤医疗费用。要是你经常拉朋友出门,或者开车跑长途,可以考虑,当然也有其他的保障方式,这里不展开。
还有很多小众的附加险,比如划痕险、医保外医疗费用责任险之类的,按需选就好,这里不细说。
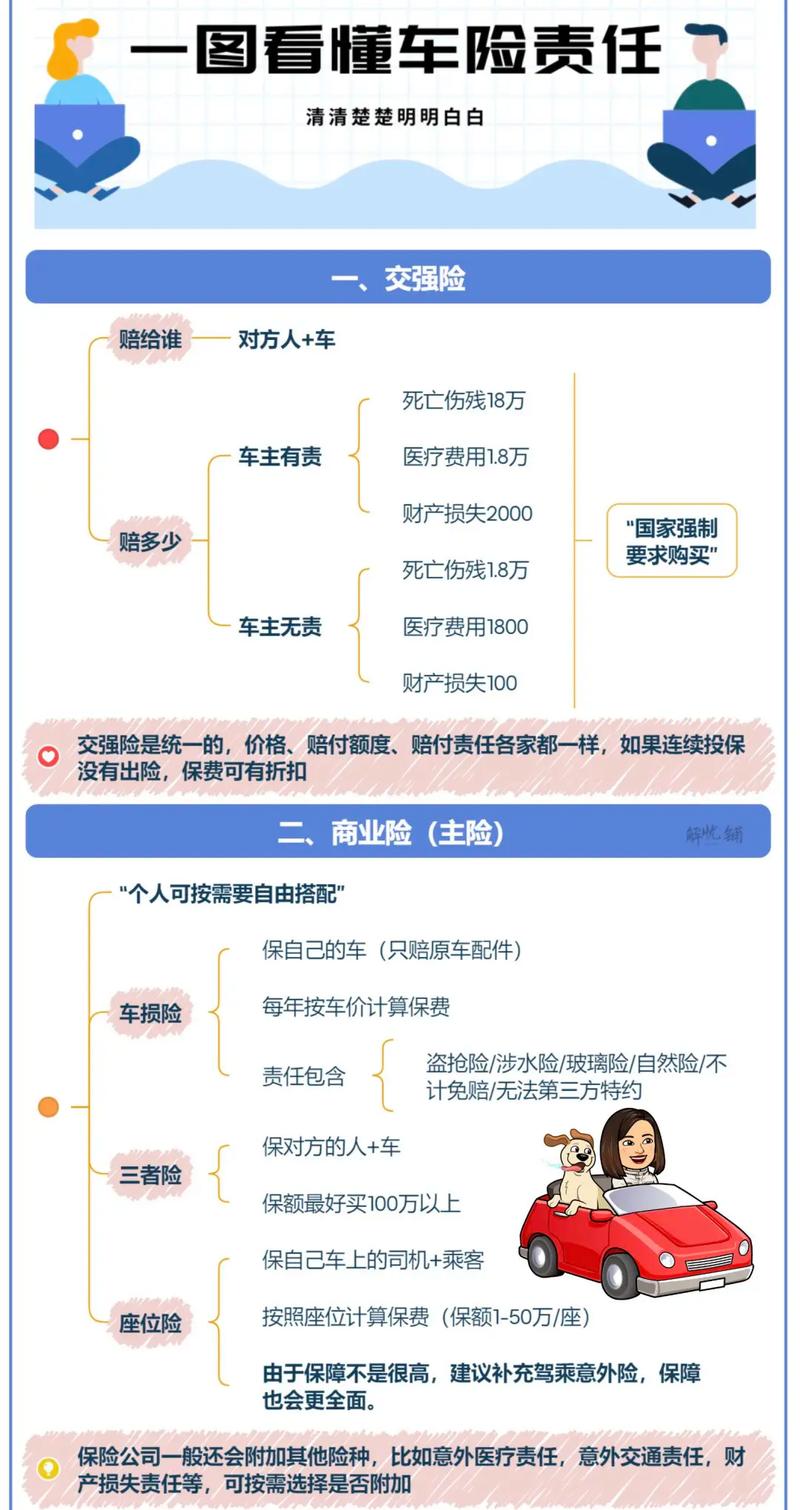 商业车险常用责任对照表
常见的车险误区,挨个捋清楚
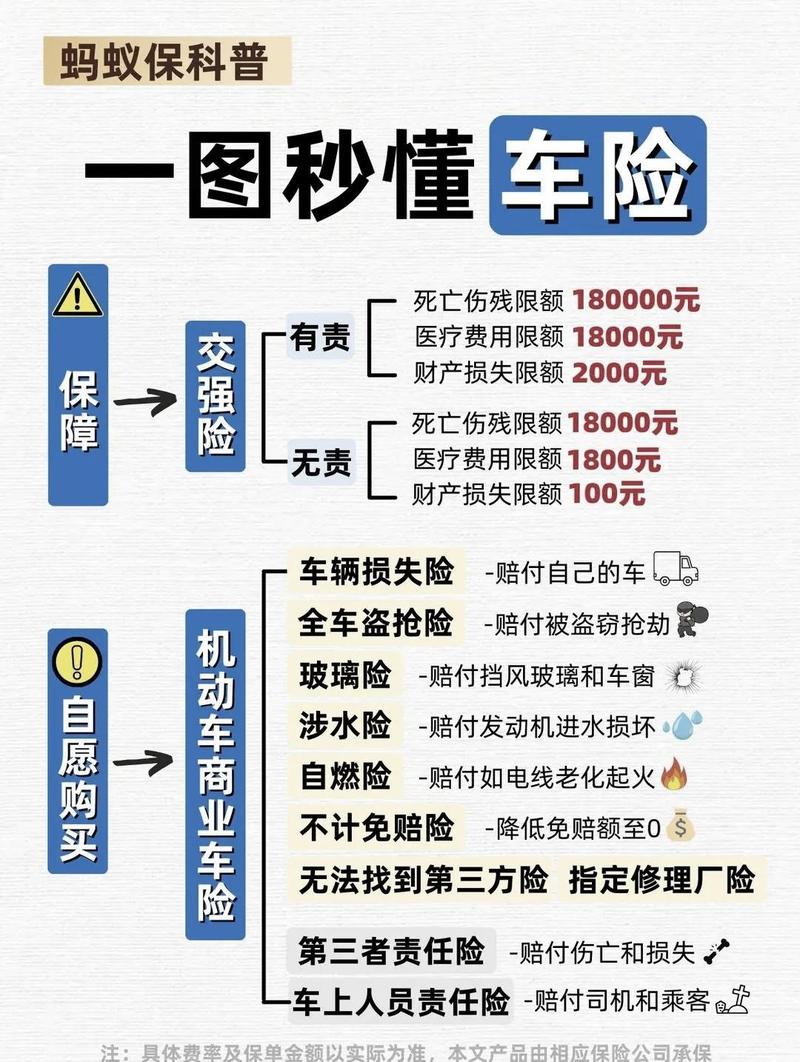 常见的车险误区,挨个捋清楚
第一个误区:买了全险就等于什么都赔。
哪有什么真正的全险?“全险”只是行业里的一个俗称,一般指买了交强险+车损+三者+车上人员,不是说所有情况都赔。酒驾、故意肇事、没年检开车,这些都在免责里,一分都不赔。
第二个误区:老车没必要买车损险。
这话不对。得看你车子本身的价值,还有你能不能承担修车的费用。要是老车还能开,万一撞了修一下也要大几千,你不想自己掏这个钱,那就买。要是车子本身值不了几千块,你觉得修不修都行,那可以不买。没有标准答案。
第三个误区:保费越便宜越好。
不对。不同保单的责任范围可能不一样,有的给你去掉了几个常用责任,价格自然就低了。买的时候要看清楚保了什么,不能只盯着总价格看。
第四个误区:私了之后就不能找保险公司理赔了。
其实不是,只要你保留好现场照片、事故证据,就算先私了,也可以找保险公司申请理赔,当然具体要看合同约定。
最后,给大家划一下必须注意的点:
本文仅做基础科普,所有保险的责任范围、免责条款、理赔条件、保额设置,全部以你手里的保险合同和保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
车险:销售员很少说透的基础常识
文章链接:https://www.xinminbao.com/a/593.html