上周在小区菜市场帮我妈抢打折鸡蛋,碰到楼下开美甲店的张姐,拉着我吐槽了快二十分钟。五年前买的那份重疾险,当初业务员说选短一点的缴费期间,总保费能便宜好几千。她那时候手头宽松,咬咬牙选了20年交,那时候她一个月赚两万,觉得一千多保费根本不算事。现在怀了二胎辞了工,老公公司降薪,每个月房贷扣完,一千五的保费挤是挤得出来,可买奶粉都要蹲直播间凑满减…这不,正犯愁能不能改缴费年限,实在扛不动了。
别搞混:缴费期间和保障期限,根本不是一回事
很多人第一次买保险,都会把这两个词搞混。我见过不少人买完半年,还以为交完钱保障就结束了,闹了好大乌龙。
说白了,缴费期间就是你给保险公司交钱的时间段。保障期限是保险公司给你承担保障责任的时间段。完全两码事。
举个最简单的例子:你买了一份保到70岁的重疾险,选了30年缴费。那30年就是缴费期间,70岁就是保障期限。哪怕你第30年交完最后一笔钱,之后一分钱都不用给了,保险公司依然要给你提供保障,直到你70岁。
反过来,如果你选了一次性交清所有保费,那缴费期间就是1年,保障期限还是你选的期限,该保多久还是保多久。
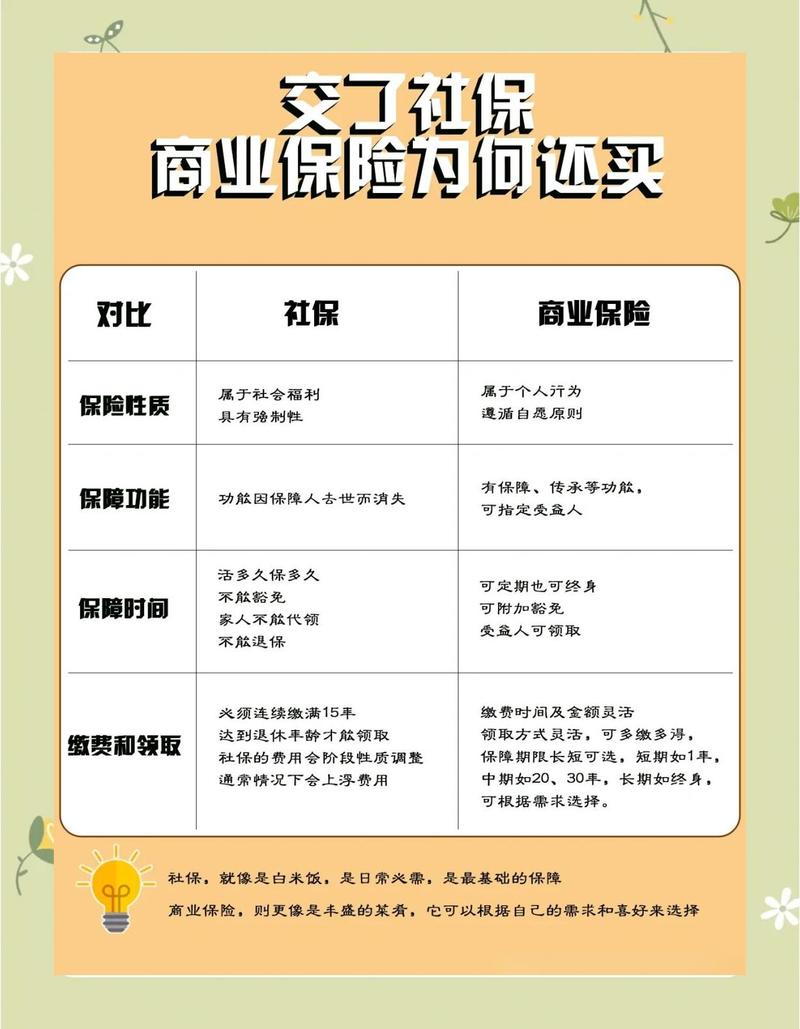
选长还是选短?没有标准答案,只有适合你的答案
卖保险的经常会说,选短缴费期好啊,总保费便宜,划算。这话对不对?不全对。
同样50万保额的重疾险,30岁男性投保,20年交总保费大概18万,30年交总保费大概23万,前后差了5万,看着确实多花了不少。但这里有两个关键点很多人没注意到。
第一个是保费豁免。大部分带身故责任的重疾险、寿险,都有保费豁免功能:如果你在缴费期间得了合同约定的轻症、中症或者重疾,剩下没交的保费,不用交了,保障继续有效。缴费期越长,你能触发豁免的概率就越高,相当于保险公司帮你承担了更多的保费风险。
第二个是杠杆和通货膨胀。现在每个月交1000块,三十年之后的1000块,购买力能和现在比吗?三十年前我爸交10块钱学费都觉得贵,现在10块钱够买一杯普通奶茶吗?拉长缴费期,相当于用未来贬值的钱,买现在足额的保障,杠杆更高。
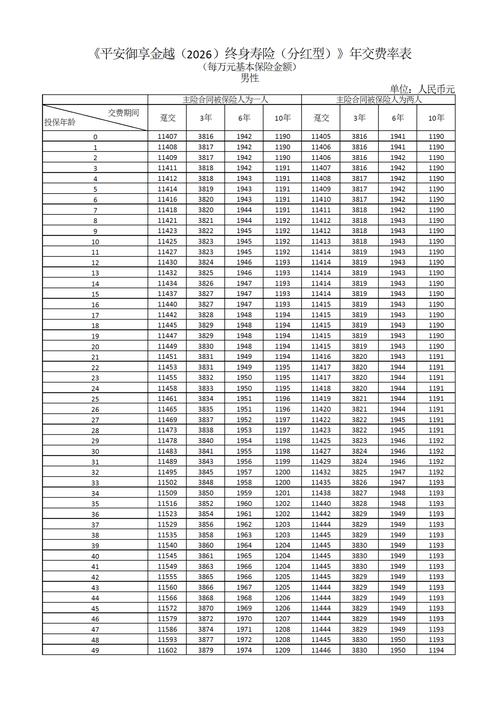
不过话说回来,也不是所有人都适合选长缴费期。如果你已经快五十岁了,马上要退休,手头有一笔闲钱,想早点落个清净,不用一直记着扣款,选短缴费期或者一次性交清也挺好的。如果你收入极不稳定,做一年休半年,那也没必要拉太长,不然很容易断缴。
很多人问,选了缴费期还能改吗?大部分产品只支持把长改短,很少有支持把短改长的,毕竟保险公司也要控制风险。具体能不能改,一定要去问你的保险公司,看合同条款怎么说。
还有人问,缴费期间忘了交钱怎么办?大部分产品都有60天的宽限期,宽限期内就算没交钱,出险了照样赔。要是过了宽限期还没交,合同会中止,两年之内你还可以申请复效,不过复效一般要重新做健康告知,重新算等待期,一切看保险公司的审核结果。
缴费期间这些坑,别一不小心踩进去
第一个坑:为了省几千总保费,硬扛短缴费期。
就像张姐那样,当时收入高觉得没问题,咬咬牙扛了,可人生哪有一直顺风顺水?换工作、生孩子、家人生病,哪一样不需要花钱?把现金流压得死死的,最后扛不动断缴,之前交的钱才真的打水漂了。
第二个坑:绑了自动缴费就不管了。
我身边真有朋友,换了银行卡忘了改缴费卡号,结果保费扣不到,断缴了两年才发现,合同早就失效了,可惜了这么多年的保障。建议大家每年抽十分钟翻一遍自己的保单,看看扣款卡还能不能用,余额够不够,不会花你多少时间。
第三个坑:觉得长缴费期利息高,亏了。
其实从你交第一笔保费开始,保险公司就给你全额保额的保障了。你刚交了几千块,就有几十万的保障在,这本身就是保险的意义啊。缴费期越长,杠杆越高,你用最少的当前现金流,撬动了最高的风险保障,这怎么会亏呢?
说实话,买保险买的就是未来的踏实,别为了省一点小钱,把自己的现在逼得太苦。适合你当前收入情况的,就是最好的。
以上内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺。所有关于缴费、保单效力的规则,均以你手中的保险合同以及承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|安然