为什么买保险前一定要先填需求分析表?
买保险最忌讳的就是反过来走。先挑产品,再凑需求。
邻居家刚毕业的小姑娘,去年被业务员推销了一份返还型重疾,每年交八千多,交二十年。她一个月到手才五千,还要交房租,现在交了两年,实在扛不动了,要退保,只能拿回不到一半的保费,哭都没地方哭。
她当初要是先理一理需求,就知道刚毕业没积蓄,最大的风险是生病花光存款,花两三百买个百万医疗,两三百买个意外险,加起来才几百块,就能覆盖最核心的风险,哪用得着吃泡面省保费啊。
需求分析表的本质,就是帮你把“别人说这个好”变成“我知道我要这个”。不会让你被产品牵着走,也不会让你花了冤枉钱,还没买到够用的保障。说白了,就是给你买保险画个边界,什么要优先买,什么可以慢慢来,一目了然。
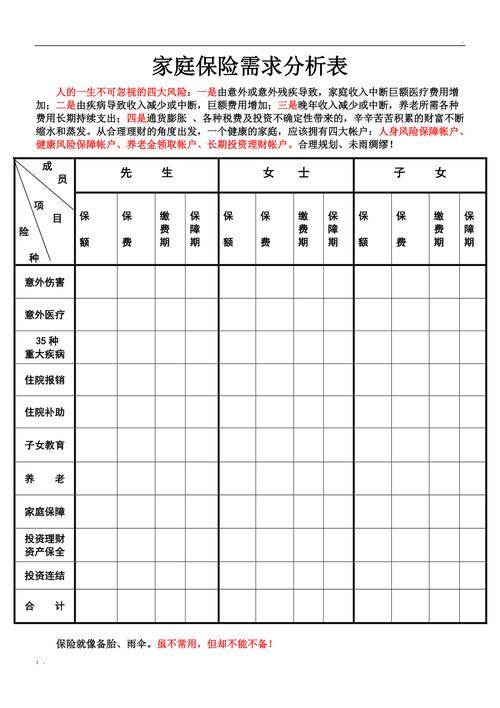
一张靠谱的需求分析表,要写清哪几件核心事?
我见过好多花里胡哨的需求分析表,列了几十条问题,填到一半就不想填了。其实根本没必要,靠谱的表,只需要问自己四个问题,写清楚就行。
第一个问题,我当下最担心的风险是什么?不同年龄段,不同处境,担心的事完全不一样。二十多岁刚工作,没积蓄,最怕生一场大病掏空家底;三十多岁上有老下有小,背着几百万房贷,最怕自己出事,一家人房贷没人还,生活没着落;五十多岁快退休,最怕自己生病给孩子添负担,也怕养老钱不够花。把这个写下来,你就知道哪类保障该排在前面。
第二个问题,我每年能拿出多少钱买保险?说实话,这个一定要写实,别打肿脸充胖子。有人说我年收入十万,拿十分之一也就是一万出来买保险,听起来合理,可你忘了你每年要还六万房贷,要养孩子,要给父母生活费,剩下的可支配收入根本没一万。填预算的时候,一定要扣掉所有固定开销,留出来日常生活的备用金,剩下的闲钱,再拿一部分出来买保险。真的,预算不够就先买高保额的消费型保障,等以后收入涨了再加,别硬撑。
第三个问题,我已经有了哪些保障?社保有没有?单位有没有给交补充医疗?有没有之前买过的商业保险?都一条一条列出来,别漏。不然很容易买重复,比如你已经有了单位的补充医疗,报销额度够高,就不用急着买小额医疗险了,省下来的钱可以加在重疾保额上。
第四个问题,我的家庭里谁最需要先保障?这个点错了,整个配置都是错的。很多家庭,上来先给孩子买齐各种保险,大人自己裸奔,这完全搞反了顺序。大人是孩子的保护伞啊,大人出事了,孩子的保费都交不起,买再多保险有什么用?所以一定要先写清楚,谁是家庭的主要收入来源,先把顶梁柱的保障做足,再考虑孩子和老人。对吧?
填需求分析表最容易踩的三个坑
第一个坑,啥都想要,把需求拉满。一会儿想要保障,一会儿想要返还,一会儿想要分红,最后算下来预算超了好几倍,扛了两年交不起,只能退保亏本金。其实保险是可以一步步加的,刚起步的时候,先把最核心的意外、医疗、重疾这些保障做好,等以后收入高了,再慢慢加其他的,一点都不晚。
第二个坑,跟着别人的需求填自己的表。邻居买了教育金,你也一定要加教育金需求;同事买了养老险,你三十多岁也把养老险排在第一顺位。别人的需求是别人的,你的情况和他不一样啊,别乱抄作业。
第三个坑,填完一次就锁抽屉里再也不看了。需求是会变的啊!你去年还是单身,今年结婚买房背了房贷,需求就变了;去年还没孩子,今年生了宝宝,责任也变了。所以每隔个三五年,或者家里发生大的变动的时候,拿出来自己的需求分析表改一改,对应的保障也调整一下,才不会脱钩。
不过话说回来,需求分析表只是帮你理清楚思路的工具,不是标准答案。每个人的情况不一样,怕的东西不一样,手里的钱不一样,填出来的表自然也不一样。不用跟别人比,也不用追求完美。本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的健康告知、免责条款、理赔规则、续保条件等,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子