拆解保单模板:原来你签的保险合同长这样
2026-09-19 07:34:48
很多人买完保险,只记得交了钱,那一大摞纸质合同,或者发来的电子保单,从来没翻开过。对吧?
说实话,真出了事再翻,不如买完就花10分钟过一遍。而只要你看懂了保单模板的固定逻辑,根本不用逐字逐句啃完几十上百页的内容,一下子就能找到你要的信息。
保单模板的核心框架,其实就三块
不管是哪家公司的保单,模板框架都是差不多的,翻开来顺序基本不会变。
1. 核心信息页(也就是常说的保单首页)
这一页全是干货,你的所有核心信息都挤在这里。投保人是谁、被保人是谁、受益人填的谁、保单编号是多少、保的是什么、每年交多少钱、要交多少年、保障到哪一年,全在这。
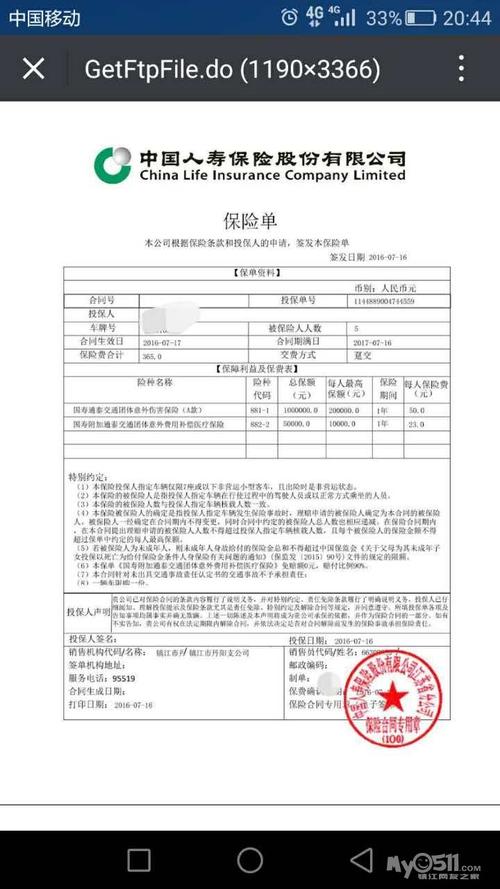 人身保险保单模板核心信息页示意图
2. 正式保险条款
这是合同里页数最多的部分,也是模板的主体。模板里的条款一般会按固定顺序排:先讲保险责任,再讲责任免除,然后讲双方的权利义务、如何理赔、如何退保,最后是专业术语的释义。
3. 附加文件
别漏了这块。一般会附你当时填的投保单、健康告知问卷,还有特别约定清单、产品的备案信息等等。
拿到保单,照着模板找这几个关键信息就够
刚说不用逐字读,那该找什么?记好这几个,10分钟就能核对完。
第一,先核对身份信息
姓名、身份证号、受益人的信息,一个错都不行。之前就碰到过,受益人名字写错同音字,理赔的时候全家人去开证明,折腾好久。错了赶紧联系保险公司改,不麻烦。
第二,核对缴费和保障期限
别笑,真的很多人看错。有人以为交20年,保终身,结果模板上写的是交20年保20年,自己记错了。还有人把年交保费看成月交,差点忘了存钱进银行卡,造成保单断交失效。
第三,一定要翻到保险责任和责任免除
模板里这两块会特意标出来,有的还会加黑。你就记住,保险责任写的是「什么情况下赔」,责任免除写的是「什么情况下不赔」。不用抠每个字,找你最关心的就行——比如买的重疾险,看看高发重疾是不是在列,买的医疗险,看看你在意的门诊责任有没有包含。
这里要提醒,所有内容都要以你手里的正式合同为准,模板只是通用框架。
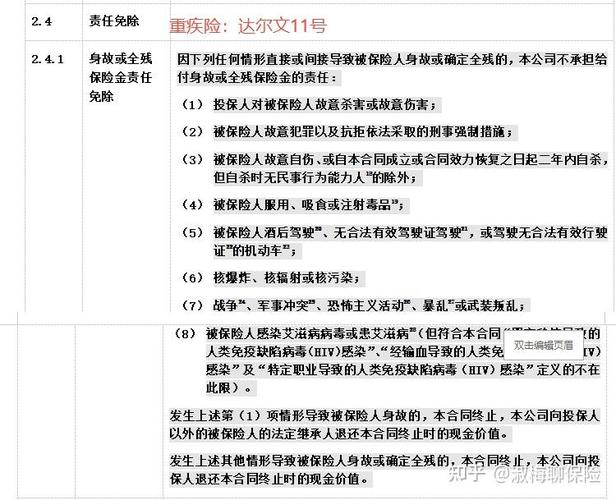 保险保单模板责任免除标注示意图
第四,别漏看特别约定
特别约定一般放在最后附件,或者核心信息页最下面。如果特别约定写的内容和模板里的通用条款不一样,优先级是更高的,这块一定要扫一眼。
关于保单模板的几个常见误区
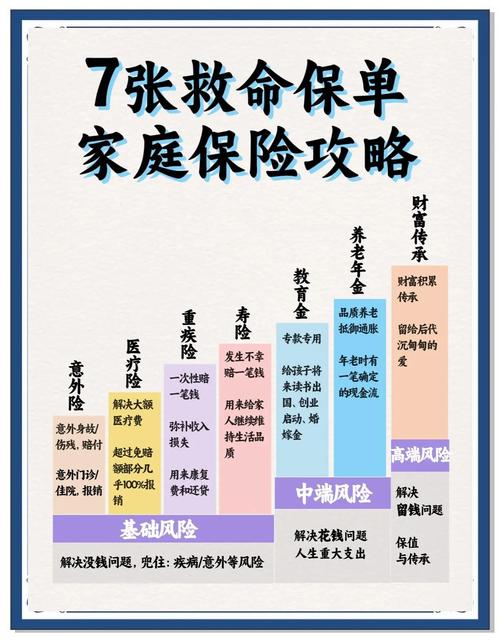 关于保单模板的几个常见误区
1. 所有保单模板都是一样的?
不对。框架逻辑类似,但不同险种模板差很多。人身险和财产险模板不一样,重疾险和意外险模板也不一样,不同公司的细节排版也会有差异,不要拿A公司的模板去套B公司的合同。
2. 模板都是固定的,内容不会变?
模板是通用的格式框架,里面填的内容都是针对你个人的。你的健康情况、你选的保额、你加的特殊保障,都会对应填进去,特别约定也会针对你的情况做调整,不是全都是一模一样的内容。
3. 电子保单模板和纸质的不一样,效力差?
完全不对。两者法律效力一样,只是呈现方式不同,模板内容本质是一样的,不用非要纠结要纸质保单。
不过话说回来,买完保险第一件事,把保单核心信息抄在手机备忘录里,或者存在云端,别到时候找不着合同。如果是纸质保单,放好,别受潮发霉,避免后续麻烦。如果有看不懂的内容,直接打保险公司官方客服电话问,别自己瞎猜。
### 合规提醒
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。所有具体保障内容、理赔规则、健康告知要求,均以投保人所持的正式保险合同及保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
拆解保单模板:原来你签的保险合同长这样
文章链接:https://www.xinminbao.com/a/443.html