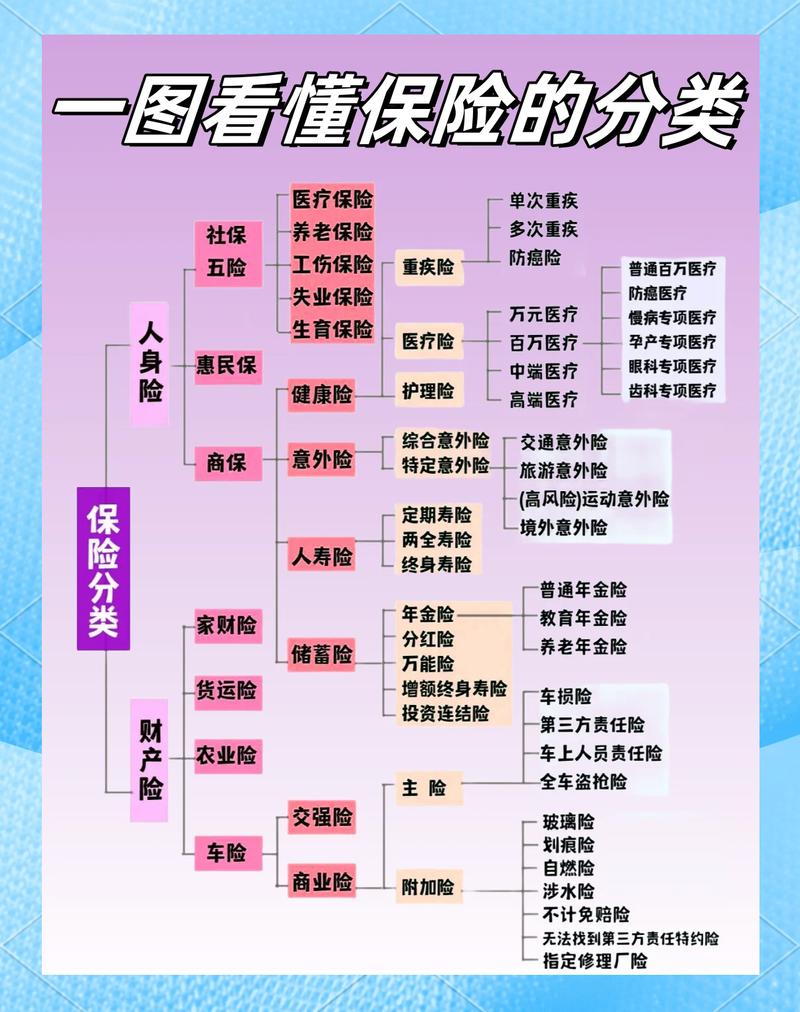
不少人容易搞混的基础类术语
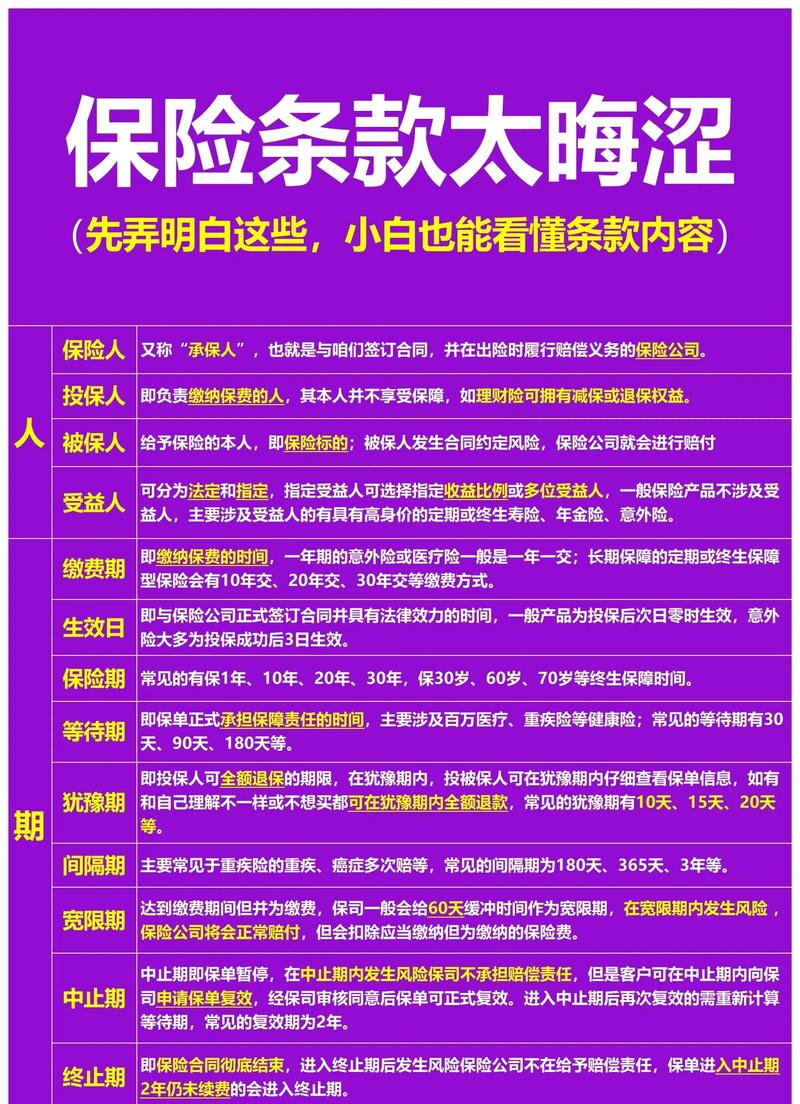
1. 等待期先给结论:等待期是保险公司设置的观察期,这段时间出险,保险公司不赔。
为什么会有?主要是防范逆选择,避免有人明知生病还故意买保险骗赔。
一般来说,重疾险、医疗险有等待期,长短从90天到180天不等。意外险没有等待期,买了第二天通常就生效。
注意:不同合同对等待期出险的约定不一样,有的是不赔直接退保费终止合同,有的只是不赔这次,合同继续有效。一切看合同。 2. 犹豫期
结论:买完保险给你的反悔期。
这段时间里你觉得不合适,要退保,保险公司全额退你保费,只扣少量工本费。
犹豫期一般是10天到20天,长期险才有,一年期短险通常没有。
记住:过了犹豫期再退保,只能退现金价值,第一年退大概率亏一半以上。别买了之后放着忘了,损失要自己承担。 3. 宽限期
结论:忘了交保费的缓冲期。
长期险都是每年交,万一忘了转钱,宽限期一般60天,这60天里保障依然有效,真出事保险公司还是要赔。过了60天还没交,合同才会中止。
别搞混:宽限期是交保费的缓冲,犹豫期是买错的反悔,完全两码事。
核心理赔核保类常见术语
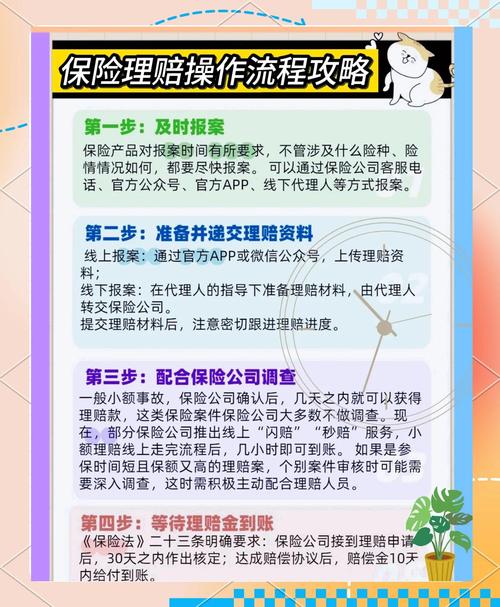
结论:投保之前就已经存在的伤病。
很多人有误解:我没确诊,就不算既往症?不对。只要你投保前,已经有明显症状、看过医生、吃过药、做过检查,哪怕还没最终确诊,都算既往症。
比如你体检连续三年有甲状腺结节,哪怕没做手术做病理确诊,也算既往症,健康告知问了一定要如实说明。 2. 免责条款
结论:合同里明确写了,保险公司不赔的情况。
不管你买什么保险,一定要翻到这一页看。比如意外险不保本身疾病导致的意外,医疗险不保美容整形、不孕不育这些项目,寿险不保投保两年内自杀。
不少人以为买了保险就什么都赔,不可能。免责条款就是把不能赔的情况写在明面上,一定要看。 3. 给付比例
结论:不是所有符合条件的花费都全额报销,按约定比例给你赔付。
比如很多百万医疗险,社保范围内100%报销,社保外80%报销,有的意外险意外医疗只报80%,剩下的要自己出。别看到「报销」就以为全报,一定要看比例约定。
很容易看错的续保类术语
1. 保证续保结论:约定时间内,不管你身体变差、出过理赔,保险公司都不能拒绝你续保,也不能单独给你涨价。
注意:大部分保证续保是有期限的,比如保证续保6年、保证续保20年,不是终身都能一直买。要注意看条款里的约定内容。 2. 自动续保
结论:到期自动扣保费帮你续上保障,不需要你手动操作。
这是很多人踩过的坑:不少人把自动续保当成保证续保。不对,自动续保只是帮你自动扣费,要是产品停售了,保险公司还是可以停止续保,不会一直卖给你。
常见误区整理
- 把宽限期当犹豫期:过了犹豫期才想起退保,亏了大笔手续费,太多人踩这个坑。
- 把自动续保当保证续保:以为买了一年期产品就能一直买,停售之后直接断了保障。
- 没确诊就不算既往症:只要有症状有就医记录,就算没确诊也要按要求告知。
- 等待期内所有情况都不赔:大部分合同里,意外导致的出险不受等待期限制,只有疾病才卡等待期,具体看合同。
合规提醒
本文仅做保险术语科普,不构成任何投保建议、核保结论或者理赔承诺。所有保险规则的最终解释,都以你所持有的保险合同,以及承保保险公司的官方说明为准。本文不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
作者|dananjin
排版|dananjin
审核|小北