昨天下楼倒垃圾碰到隔壁张姐,拉着我吐槽了十分钟。说上个月加了个“保险咨询”的微信,只是问了两句百万医疗的事,填了个手机号方便联系,结果现在每天至少三个推销电话,贷款的、理财的、卖房子的,不分早晚打过来,烦得她想把手机砸了。这不就是典型的个人信息泄露了嘛。好多人买保险的时候,光盯着保费保额,从来没把个人信息保护当回事,等到被骚扰不停,甚至被冒用信息办了业务,才后悔。
为什么买保险时,个人信息更容易泄露?
买保险本身就需要你提供一大堆敏感信息啊。从最基础的姓名、身份证号、手机号、家庭住址,到银行卡号,要是涉及健康险,还得给既往病史、体检报告,全都是不能随便露的内容。说白了,你去别的地方办事,很少一次性要给这么多核心信息吧?
现在很多获客渠道,又都是打着“免费领保障”“0元测风险”的幌子,骗你填信息,转头就把收集到的信息打包卖出去,一条信息几毛钱,攒个几万条就是一笔收入,坑的就是咱们普通老百姓。
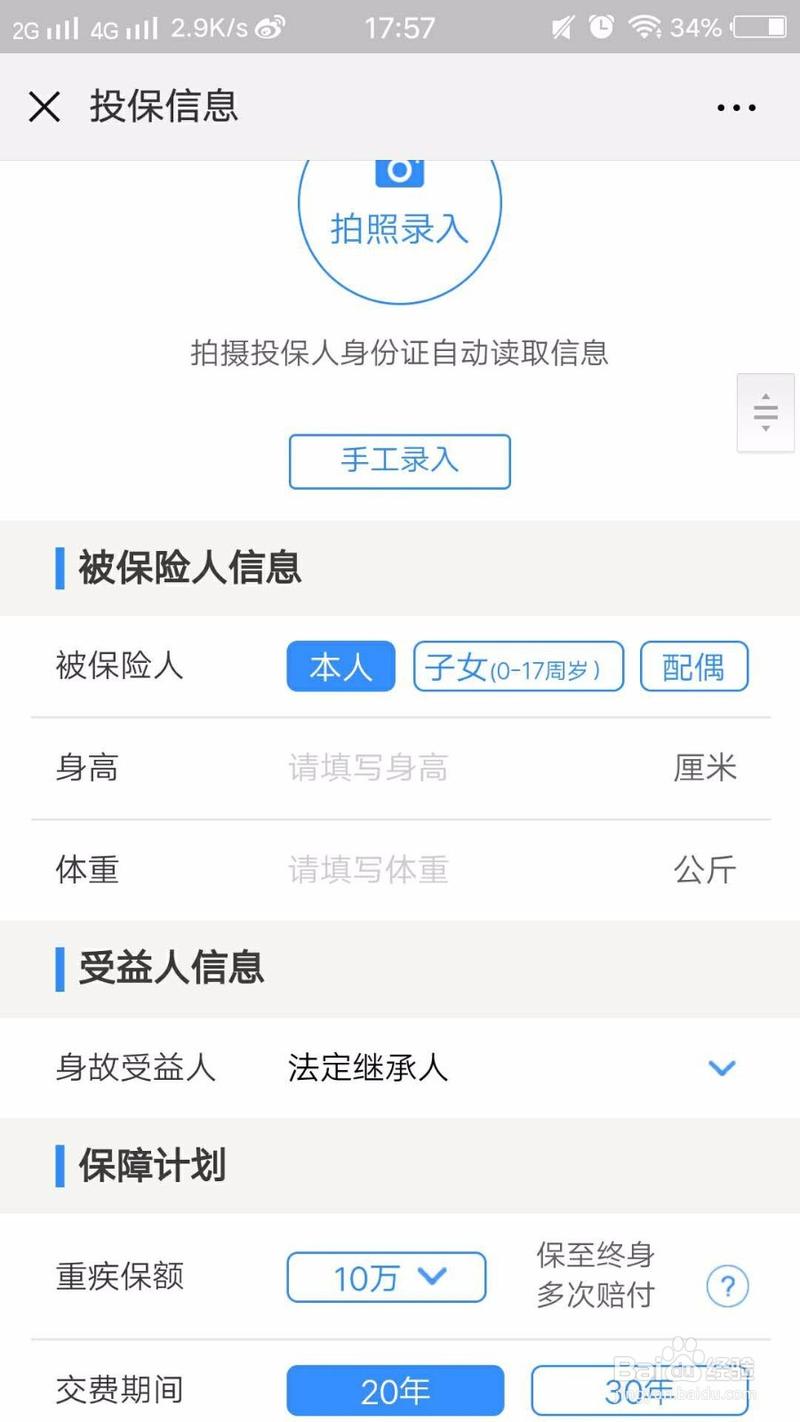
我上周还听一个朋友说,她三年前填过一次免费领重疾险的链接,填了身份证和手机号,直到现在还能接到不同公司的推销电话,换了工作换了新手机号,旧号还能接到,你说夸张不?
说实话,这种免费的东西,哪有真的白给你占的便宜,人家盯着的就是你的信息啊。而且很多非法中介,手里握着一大堆客户信息,今天卖给做保险的,明天卖给做贷款的,后天卖给做教育培训的,你这辈子都摆脱不了骚扰。
买保险填信息,哪些习惯能帮你护住信息?
很多人说,我要投保本来就要给信息,总不能不填吧?那当然不是,我们说的保护信息,是做好该做的防护,不是让你瞒报信息给保险公司,那可就错了,回头理赔出问题吃亏的是自己。
第一个,给保险公司发证件照片的时候,一定要加水印。好多人直接拍了身份证正反面就发过去,啥标记都没有,这照片流出去,人家能拿去办不知道多少事。正确的做法,是在不遮住身份证号、姓名这些核心内容的地方,加上半透明的水印,就写“仅用于XX保险公司XX险种投保,他用无效”。
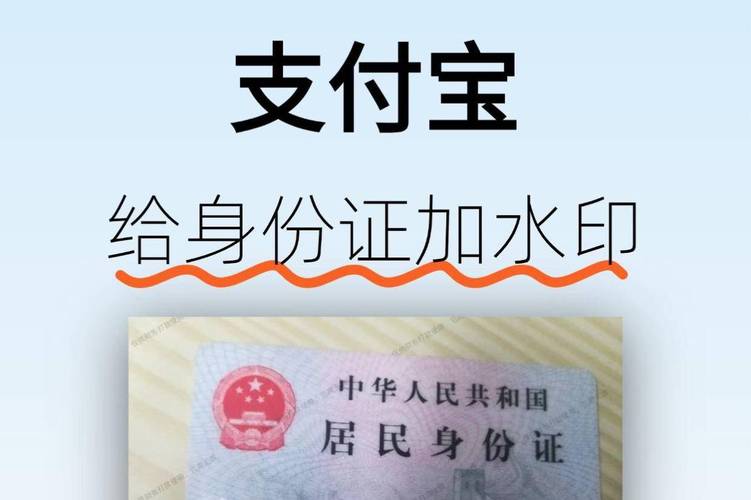
别嫌麻烦,花一分钟的事,能省好多心。
第二个,来路不明的保险链接,别点,更别填信息。什么朋友圈转发的“助力领10万保障”“好友砍价免费拿重疾险”,还有不知名短信发来的投保链接,十个有九个是套信息的。你领那点保障,要么保额低到可怜,要么过一个月就失效,根本没用,信息还没了,得不偿失对吧?
第三个,不要随便把不打码的保单晒朋友圈。我见过好多人买了保险,开心了发个朋友圈炫耀,保单拍个照就发,所有信息都不打码,姓名、身份证号、保单号全露在外面,这不是主动给坏人递素材吗?真要晒,把所有个人敏感信息全打码,只留个保单封面就行,别图一时开心漏了重要信息。
万一信息泄露了,该怎么处理?
要是只是接到骚扰电话,那还好说,直接拉黑,次数多了就打运营商电话投诉,或者去12321网络不良与垃圾信息举报中心举报,慢慢骚扰就少了。
怕就怕信息被冒用,比如被人偷偷拿去投保,甚至拿去办其他业务,那怎么办?第一时间找对应的机构核查,要是被冒用投保,直接找保险公司说明情况,按照监管要求,保险公司必须配合你核查处理的,不用太慌。
不过话说回来,这种情况其实不多,大部分泄露都是被卖了接骚扰电话,真的冒用身份的还是少数,不用自己吓自己。
有两个误区得给大家掰扯清楚,别搞混了。第一个误区:有人说,那我投保的时候故意填错几个信息不就好了?错!大错特错。投保的时候,保险公司要求你填的信息,必须是真实准确的,这是保险合同的基础,你故意填假信息,未来理赔的时候,保险公司是可以拒赔的,那亏的可是你自己。我们说的保护信息,是不要把信息泄露给无关的第三方,不是让你给保险公司假信息,这个边界一定要搞清楚。
第二个误区:找线下代理人就一定比线上安全吗?也不一定,得看对方是不是正规持牌的,有没有保险公司的正规授权,要是那种野路子的中介,哪怕线下找你,也可能转手卖你信息。不管选线上还是线下,找正规持牌的渠道,都比不知名的小平台靠谱。
合规提醒:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。保险相关的投保规则、信息保护要求,均以保险合同文本、保险公司官方说明以及监管部门相关规定为准。本文不推荐任何具体保险产品,不评价任何保险机构的好坏。
作者|dananjin
排版|dananjin
审核|见微