先搞懂:到底什么是不可抗辩条款
不可抗辩条款不是保险公司给你的福利,是写进《保险法》的强制规则。 法条原文是这么说的:投保人故意或者因重大过失未履行如实告知义务,足以影响保险人决定是否同意承保或者提高保险费率的,保险人有权解除合同。这个解除权,自保险人知道有解除事由之日起,超过三十日不行使而消灭。自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。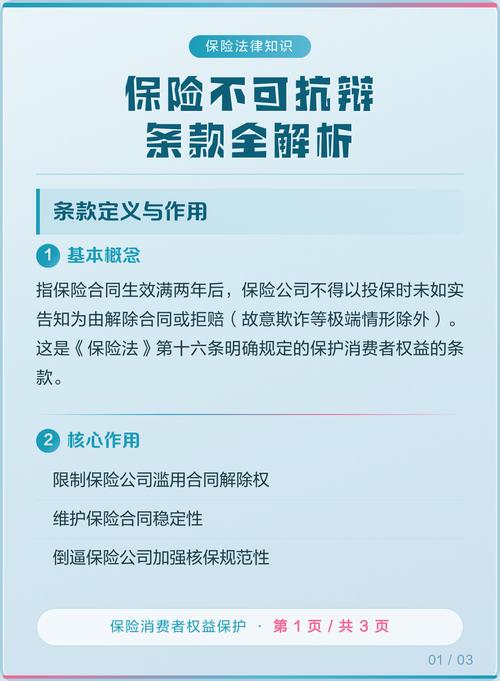
最常见的几个误解,一次掰碎说清
第一个误解:只要满两年,不管啥情况都得赔。 真不对。不可抗辩条款限制的是「解除合同」的权利,不代表保险公司必须赔所有责任。如果你本身得的病就是免责条款里说不赔的,或者出险本来就是你故意骗保,那该拒赔还是拒赔。 第二个误解:两年期限从你交钱那天算,复效不用重新算。 不对。两年是从合同成立之日起算的。如果你的保单曾经断交,后来申请复效了,那两年期限要从复效成功那天重新开始算。很多人不知道这点,吃了大亏。 第三个误解:健康告知写错了无所谓,熬两年就没事。 那得看是啥情况。如果你真的是无心之失,比如忘了十多年前一次普通体检的小异常,那后续真出事,不可抗辩确实能保护你。但如果你就是故意瞒了已经确诊的大病,带病投保,等着两年后理赔,那这不叫“利用规则”,这叫骗保。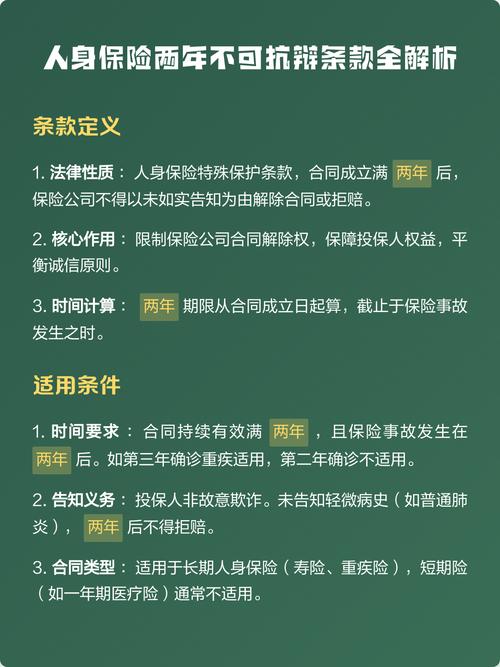
这些情况,不可抗辩条款真不适用
我给大家列出来,别踩坑: 1. 投保前已经出险,恶意带病投保 你投保的时候已经得了大病,故意不说,熬两年之后申请理赔,这种属于欺诈,哪怕满两年,保险公司也可以拒赔,甚至可以通过法律途径认定合同无效,不可抗辩不保护这种行为。 2. 保单复效后,新的未如实告知 刚才也说了,复效相当于重新投保,要重新做健康告知,两年期限重新算,复效前的时间不算。 3. 等待期内出险,拖到两年后报案 如果你的出险本来就发生在等待期内,哪怕你过了两年才去报案申请理赔,保险公司依然可以按照合同约定拒赔,不可抗辩没用。 4. 本身属于责任免除的事故 比如酒驾、违法犯罪导致的事故,本来就是合同约定不赔的,不会因为过了两年就变成可赔,这和不可抗辩没有关系。最后给大家提几个醒
作者|dananjin
排版|dananjin
审核|阿辰