说白了,免责条款就是「不赔清单」
买保险本质是和保险公司签一份约定,你交保费,保险公司在约定的范围内给你兜底。那什么范围不兜底?全写在免责条款里。
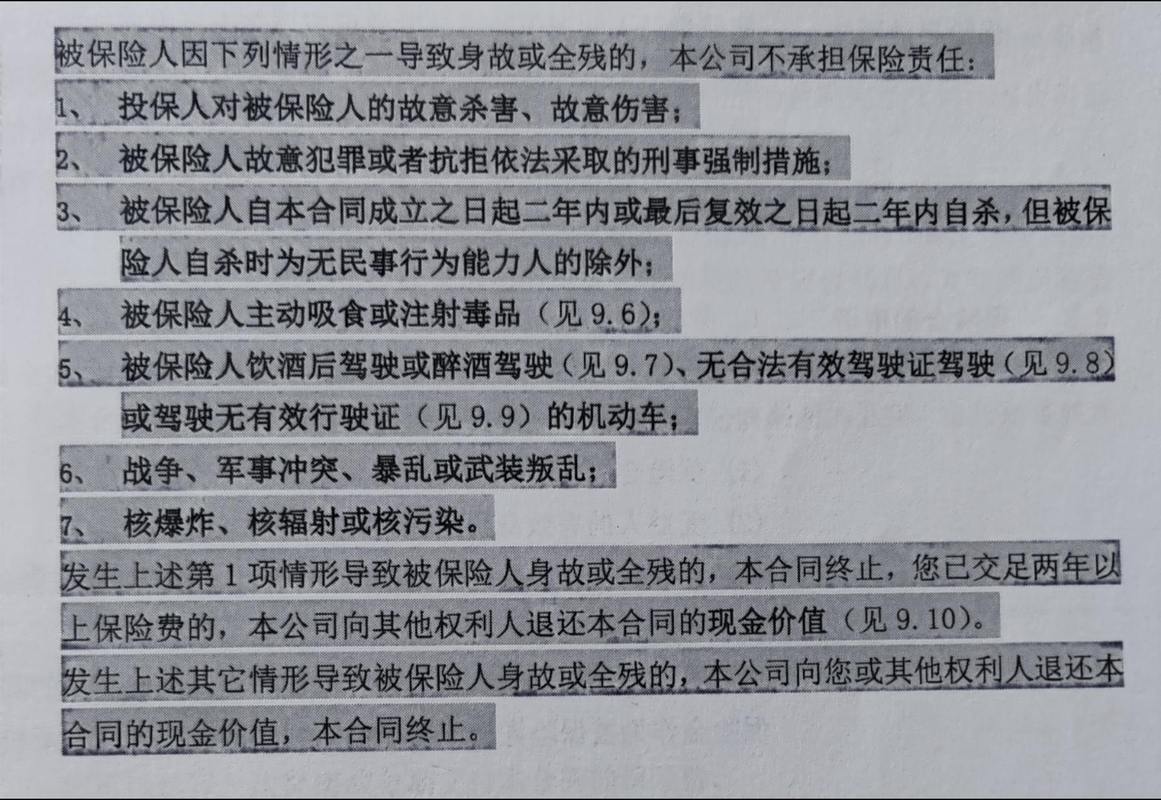
不存在什么”文字陷阱”的阴谋论,说白了这就是一份丑话说在前面的规则,对双方都公平。你提前知道什么不赔,也能避免乱花钱买不需要的保障。
常见的免责条款,无非这四类
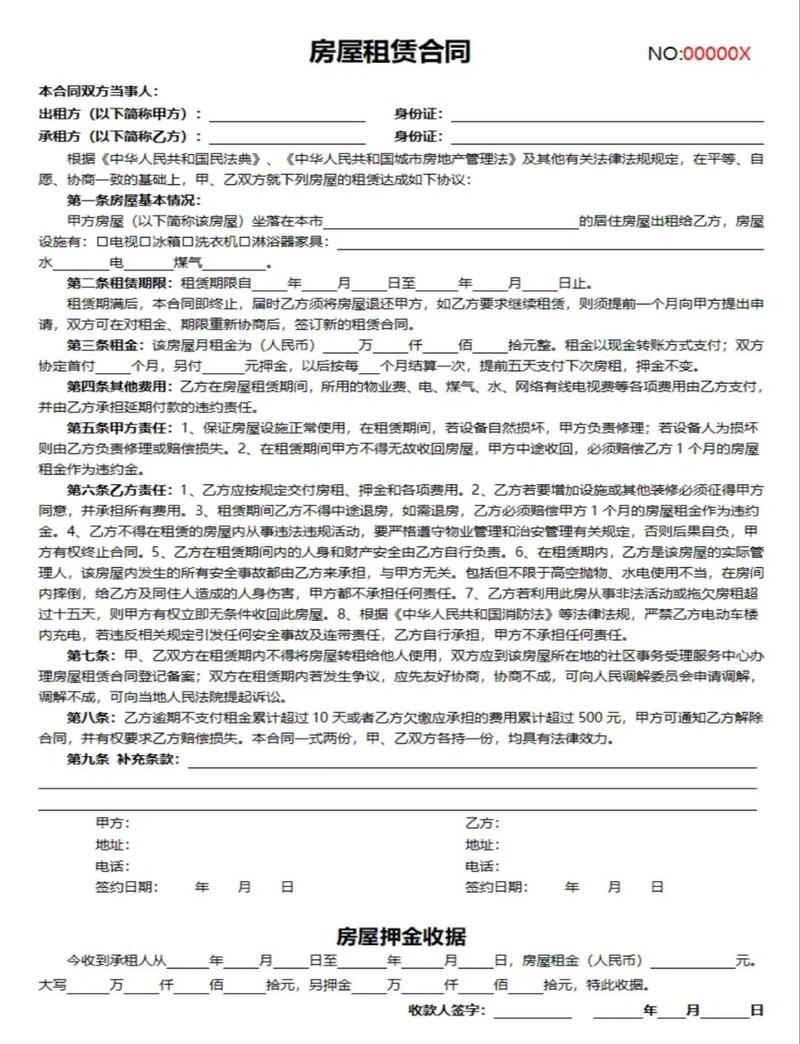
第一类:违法犯罪行为
酒驾、毒驾、故意犯罪、吸毒,这些本身就违反法律,不可能让保险给你兜这个底,百分百都在免责里。很好理解,对吧。
第二类:故意自伤行为
故意自杀、自残、骗保,这些都不会赔。这里提一句,多数寿险产品约定,投保满两年后自杀可以赔付,具体还是要看合同。
第三类:非常规大规模风险
战争、军事冲突、核辐射核爆炸,这类风险一旦发生,波及范围太广,损失难以估算,普通商业保险大多都把这些放进免责。
第四类:不属于产品保障范围的行为
举个例子,你买的是百万医疗险,去做美容整形、牙齿矫正,这些本身就不是医疗险的保障责任,写进免责就是再给你强调一遍。你买意外险,因为颈椎病去做手术,本来意外险就只保意外,疾病当然不赔,写进免责更清晰。
这些常见误解,坑了好多人
第一个误解:免责条款都躲在小字里坑人。
现在监管要求非常明确,免责条款必须用足以引起投保人注意的方式提示,比如加粗、标黑,放在显眼的位置,不能混在一堆正文里看不见。真没提示的,这个免责条款还有可能不生效,当然具体要以官方认定为准。
第二个误解:免责条款越多,产品越坑。
不少人买产品比数量,看到免责多十来条就直接pass,其实真不是这样。有些产品只是把本来就不赔的内容一条条写清楚,反而比藏着不说更透明。比如有的意外险把”赛车、攀岩”这些高风险运动列进免责,有的没列,但没列不代表默认赔,写出来反而明明白白。
第三个误解:我没看到免责,出险就得赔。
说实话,你签字的时候,投保确认页里基本都会有一行,”本人已经阅读并理解免责条款等内容”,你签了字,法律上就认为你知晓了。别拿”我没看”当理由,自己多花两分钟扫一眼,不亏。
普通人看免责,记住这几步就够了
不用你逐字逐句当法律条文读,抓重点就行。
- 先找和你自身情况相关的。比如你平时喜欢玩潜水、滑雪、爬山这些户外运动,直接搜”高风险运动”,看看有没有列进免责。比如你知道自己有先天携带的问题,直接搜”先天”,看看有没有相关约定。
- 远大概率碰不到的,扫一眼就行。什么战争、核爆炸,对你日常来说基本遇不上,不用纠结。
- 看不懂直接问。打保险公司官方客服,说清楚你想问的情况,让对方给你说明白,别自己猜来猜去。
最后要提醒你的
不同保险产品的免责条款千差万别,本文整理的是通用内容,所有具体约定必须以你所持保险合同原文,以及保险公司官方说明为准。
本文仅做通用保险知识科普,不构成任何投保建议、理赔结论,也不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|白杨