先掰明白:你以为的“多买多赔”,从根上就错了
很多人对财产险的误会,本质上是把人身险的投保逻辑直接搬过来了。 毕竟寿险买多少赔多少,你给自己买三份终身寿,真到符合理赔条件的时候,三家公司各自按保额赔,没人会跟你扯什么“损失补偿”。 但财产险不一样。 财产险从设计逻辑上,就是为了补偿你实际遭受的经济损失,从规则设计上就不支持靠出险获得超出实际损失的收益。 这也是为什么法律层面定义的重复保险,核心要素从来不是“买了好几份合同”,而是你给同一个保险标的、同一个保险利益、同一个风险事故,投了多份保单,加起来的总保额,超过了这个标的本身的实际价值。 举个最直白的例子:你家里的冰箱买的时候花了5000,用了三年折旧下来实际值2000,你就算给这个冰箱买了十份带家电保障的财险,真等冰箱烧没了,保险公司最多赔你2000,多一分也不会赔。 你多交的那九份保费,就像往无底洞里扔硬币,连个响都听不到。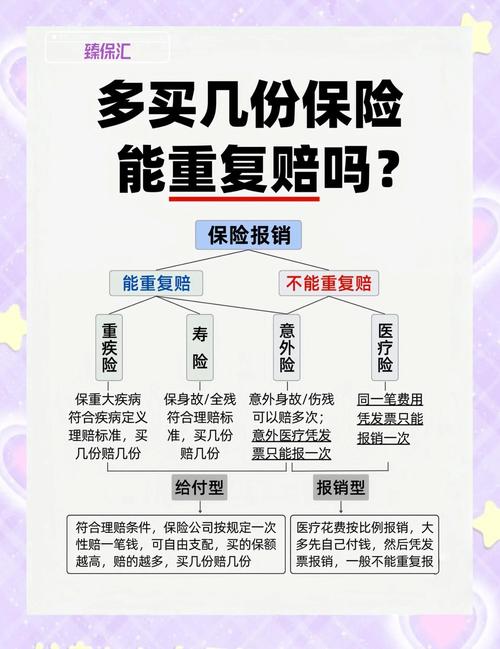
别一看到多份保单就慌,这些情况根本不算重复保险
不是说你在两家买了财险,就一定是无效的重复投保。 很多人翻出自己的保单一看,哦,我有三份财险,坏了,重复了,急急忙忙要退保,其实退错了反而亏。 判断算不算真正的重复保险,核心就看一点:几份保单保障的风险责任,是不是完全重叠。 比如你第一份保单保的是房屋主体因为火灾、地震造成的结构损失,第二份保单保的是室内水暖管爆裂带来的财产损失,第三份保单保的是你家阳台掉东西砸到邻居的第三方责任——这三份保单哪怕你在三家完全不搭边的公司买的,也不存在重复的问题。 真出事的时候,该走哪个责任走哪个,根本不会互相抵。 举个短例子:开水果店的王老板,一份保险保店里水果、冷柜被水泡了的损失,另一份保险保顾客在店里踩香蕉皮摔了的医药费,这俩就算你在同一家公司买的,也完全不冲突,因为保障的风险根本不是一回事。
真碰到重复投保,怎么操作才不白扔钱
先别慌。 也别学网上有些人说的,直接找所有保险公司退保。 先把你手里所有的财产险保单都摊开,对着每一条保障责任列个表,把完全重叠的部分标出来——比如三份保单都保“室内财产因为火灾爆炸的损失”,而且总保额已经远远超过了你家里财产的实际价值,那你留一份保额刚好够覆盖实际损失的就行。 剩下的重叠部分,如果保单还在犹豫期,直接申请退保就行,保费基本能全额拿回来。要是过了犹豫期,也不用硬亏着退,等这张保单到期了不续就行,没必要每年接着给重叠的保障交钱。 真到出险的时候,也别耍小聪明。 很多人觉得,我买了三份保单,我只找其中一家赔,赔完就完事了,不告诉另外两家,就能多拿点钱。 真没用。 ——保险公司之间的规则早就把这个漏洞堵死了,你就算再能说,也绕不开实际损失的天花板。 按照规则,重复保险的投保人,有义务把所有同类型的保单情况,告知所有涉及的保险公司,大家会按照各自的保额比例分摊损失,总赔款额刚好卡着你的实际定损额。你就算瞒得再好,最后算下来拿到的钱也不会变多,反而因为没走正规的分摊流程,来回跟保险公司掰扯,耽误理赔进度,纯纯给自己找事。 我之前碰到个客户,家里遭了小偷丢了两个金镯子,实际损失是1.2万,他在两家买了带盗抢责任的家财险,本来按照比例分摊,两家各赔6000,一周就能到账。他偏不,只找了其中一家要1.2万的全额赔款,折腾了快一个月,最后还是按照比例分摊的规则,拿了总共1.2万,多跑了三趟营业厅,纯纯浪费时间。 说白了,给财产买保险,从来不是买得越多越好。 你家的房子值多少钱,店里的货值多少钱,心里先有个数,配的保额够覆盖这个实际价值,责任补全那些你怕的风险,就够了。 多掏的那些保费,换不来半分额外的保障。 顺嘴提一句:买财产险,保额够、责任对,比买十份重叠的保单靠谱多了。作者|dananjin
排版|dananjin
审核|满满