上周在小区楼下取快递,被同单元的张阿姨拽住胳膊往凉亭拉。
她攥着手机屏幕给我看业主群里转的消息,说有人发“监管最近出新规,之前买的长期保险都要按新要求重新审核,不符合条件的保单直接失效”,吓得她连着两晚都睡不踏实,连平时最爱跳的广场舞都没去。
我当时笑的不行。
真不是张阿姨太敏感。最近刷短视频、逛业主群,但凡提到保险,总能看到一堆人把监管的正常规范,包装成“行业地震”“产品大清洗”的噱头,要么催着人赶紧买,要么吓唬人手里的旧保单没用。
最近的监管动态,到底是在给咱们普通消费者“撑腰”还是“添堵”?
说穿了,这两年监管出的所有和咱们买保险相关的规定,核心目的就一个——把之前藏在犄角旮旯里的规则,全摆到明面上给大家看。
就拿上个月刚落地的要求说,所有保险公司在卖保险的时候,必须把免责条款用加粗的黑体字,放在投保流程最前面的展示位置,不能再把这些“什么情况不赔”的内容,藏在几十页PDF的第几十行小字里。
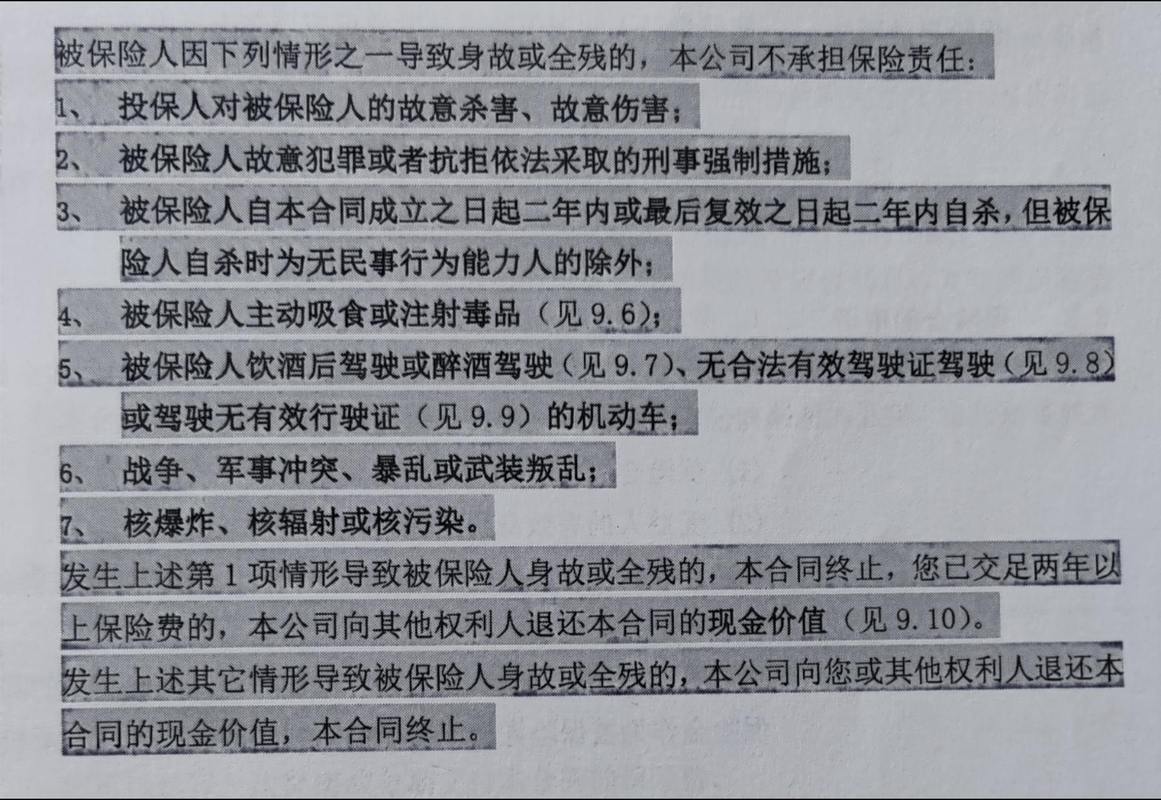
我之前帮邻居整理过三份三年前买的保单,找对应的免责条款翻了快十分钟,藏在投保须知的第17条,字比蚂蚁还小。最后找出来才发现,其中一份意外险明确写了“猝死不在保障范围内”,邻居之前一直以为意外险啥意外都管,要是真碰上事,肯定得闹理赔纠纷。
就该这么管。
之前太多销售卖保险的时候,只说这个产品保多少种病,能赔多少钱,从来不会主动提哪些情况不赔。等消费者真出事了,才发现自己的情况刚好在免责里,那种落差感,换谁都得窝火。
别被“监管要砍产品”的谣言带节奏
张阿姨上次为啥会被忽悠的差点转钱?就是因为群里那个卖保险的小伙子,把监管要求“长期医疗险必须明确续保规则”的通知,说成了“下个月所有能终身续保的医疗险都要下架,现在不买以后再也买不到了”。
我陪着张阿姨翻了下监管官网的原文,根本不是那回事。
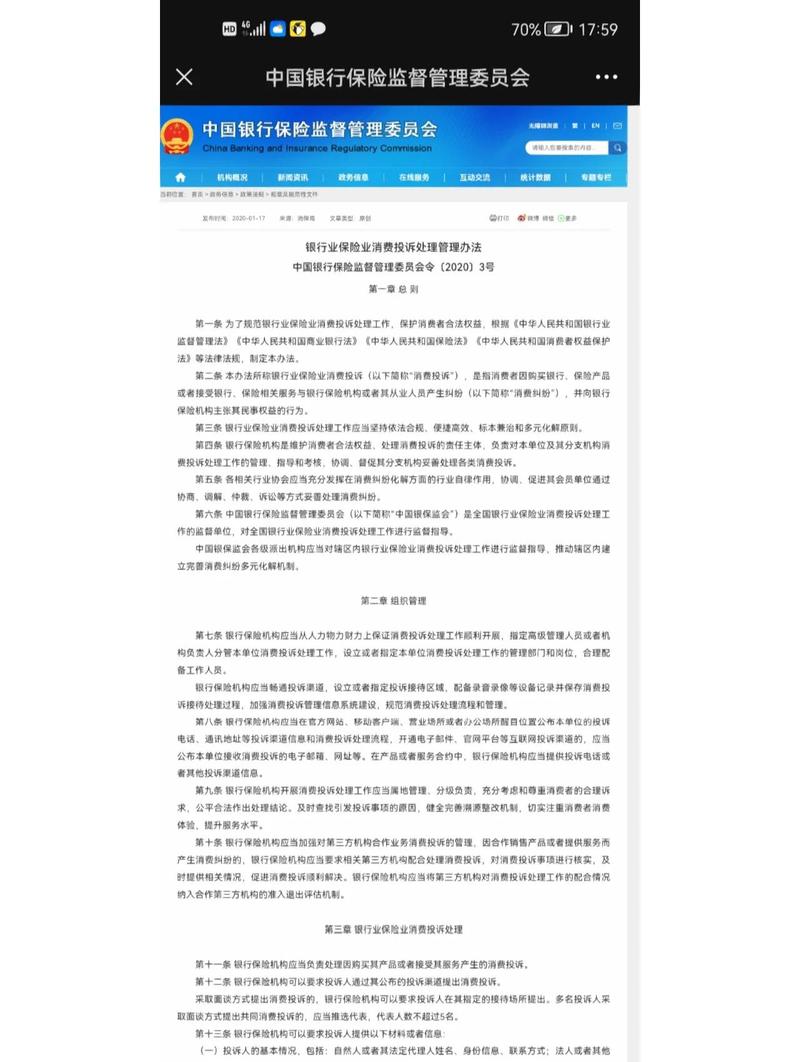
这次的要求其实特别实在:只要保险合同里没明确写“保证续保X年”的产品,所有宣传渠道都不能用“保证续保”“能一直续”这类模糊的说法,必须把续保的条件、如果产品停售了消费者能走什么渠道转保,写得明明白白,不能靠销售的口头承诺打马虎眼。
谁懂啊。
每次监管出个正常的规范要求,都能被一些人包装成“最后上车机会”,催着人头脑一热就掏钱。之前有个刚工作的小姑娘找我看保单,说上个月被短视频里的“监管新规,重疾险涨价30%”的说法吓着了,连夜花了八千多买了份重疾险,后来翻合同才发现,自己连健康告知都没仔细看,之前有过甲状腺结节的记录,就这么填了“完全健康”,真到理赔的时候说不定要出问题。
其实换个角度想,监管卡的越严,那些靠信息差忽悠人的空间就越小。比如之前有的公司卖健康险,健康告知里问一堆和风险完全没关系的问题,问你有没有过拔牙记录,有没有过感冒住院超过3天的经历,现在这类问询全被要求删掉了,不能再故意给消费者挖坑。
顺着监管的要求,咱们买保险时值得多盯哪几个细节?
我平时在小区帮大家看看保单,攒了快三年的经验,发现好多人踩的坑,其实顺着监管现在要求的方向核对,基本都能避开。
首先要看健康告知的问询逻辑。最近监管不是专门强调,健康告知只能问和保单风险相关的内容吗?你看的时候别被销售带着走,就照着页面上列出来的问题一条条答,问什么答什么,没问到的就不用主动说。别听人说“这个不用填,我们理赔的时候都不查”,真到申请理赔的时候,所有判定都是以合同里写的健康告知要求为准的。
然后要逐字看加粗展示的免责条款。现在监管要求这些内容必须一眼能看到,你点进投保页面,先别着急算保费、填身份证号,先把这些加粗的内容从头到尾读一遍。比如是不是有“既往症不赔”“酒驾导致的意外不赔”“部分运动损伤不赔”这类你可能接受不了的条款,别等交了两三年保费才发现,这个保障根本不符合你的实际需求。
最后要确认理赔需要的材料清单。之前监管专门发过通知,要求保险公司在投保前就把申请理赔需要的所有材料列清楚,不能等消费者出事了才临时要求补这补那。之前有个小伙子骑电动车摔了,申请意外险理赔,才知道需要开交警的事故责任认定书,之前销售根本没提过,他跑了三趟交警队才把材料凑齐,耽误了快两周的理赔时间。现在按新的要求,这类情况是不允许的,所有需要的材料,投保前就得写在明明白白的位置。
我上次帮一个租在高层的小姑娘看她买的意外险,页面上把“从2楼及以上高度坠落导致的伤残不在保障范围内”用加粗的大字放在最前面,她之前还担心自己平时擦窗户不安全,看到这条提示反而踏实了——至少人家把什么情况不赔说的清清楚楚,不是藏着掖着。
好多人觉得监管出的这些规定,都是管保险公司的,和自己普通消费者没关系。真不是。这些一条一条的要求,全是之前无数消费者踩过坑、吃过亏之后,监管一点点攒出来的“避坑指南”。比如之前有人被误导买了几十万的分红型保险,交了五年才发现根本不是当初销售说的那样,能随时取出来当孩子的教育金,现在监管就要求,所有带分红的保险,必须把“分红是不确定的”这几个字,用最大的字号标在宣传页面最前面,不能只给消费者看最高的演示收益,故意隐瞒风险。
最后也得跟大家提个醒,上面聊的所有内容,都只是保险相关的常识分享,不构成任何投保建议。具体的保险权益、理赔要求、条款约定,全要以正式的保险合同、以及保险公司官方公示的信息为准。我们不推荐任何具体的保险产品,也不代替保险公司做出核保、理赔相关的任何承诺。
作者|dananjin
排版|dananjin
审核|安然