上周帮我表妹算保费,她甩过来个收藏了俩月的链接,说“姐你看,这计算器算出来30岁男买50万重疾一年才4900,比我同事买的便宜八百多,我是不是捡着漏了?”
我点进去扫了一眼。
好家伙。
整个页面就俩输入框:年龄、性别。选完直接跳结果。连有没有社保、啥职业、要啥保障责任都不问——这哪是算保费,这是闭着眼瞎蒙啊。
真的。
我平时天天跟保险条款打交道,见多了大家用计算器踩的坑,今天就把这事儿掰扯清楚。
保险计算器到底在算什么?
首先给结论:市面上90%你能免费搜到的保险计算器,本质是“固定参数模板套价”,根本不是针对你个人情况的精准测算。
它的逻辑特别简单:提前把某款产品的标准体保费存在后台,只要你输入的年龄性别对得上,就直接把预设的数字弹给你。
所有没让你填健康状况、职业类别、社保状态、具体保障责任的计算器,算出来的数连参考价值都要打对折。
举个特别实在的例子:同样30岁男性,同样买50万保额的重疾保障,如果是坐办公室的1类职业、有职工社保、完全健康无既往症,保费确实可能在4000-6000的区间里。但如果是跑工程的4类职业,同样的保障内容,保费可能要高30%;如果有甲状腺3类结节,很多产品会把甲状腺相关的责任除外,保费也会变;如果没有社保,买同类型的医疗险,保费可能直接翻一倍。
这些变量,那个只有两个输入框的计算器,半个都不会考虑。
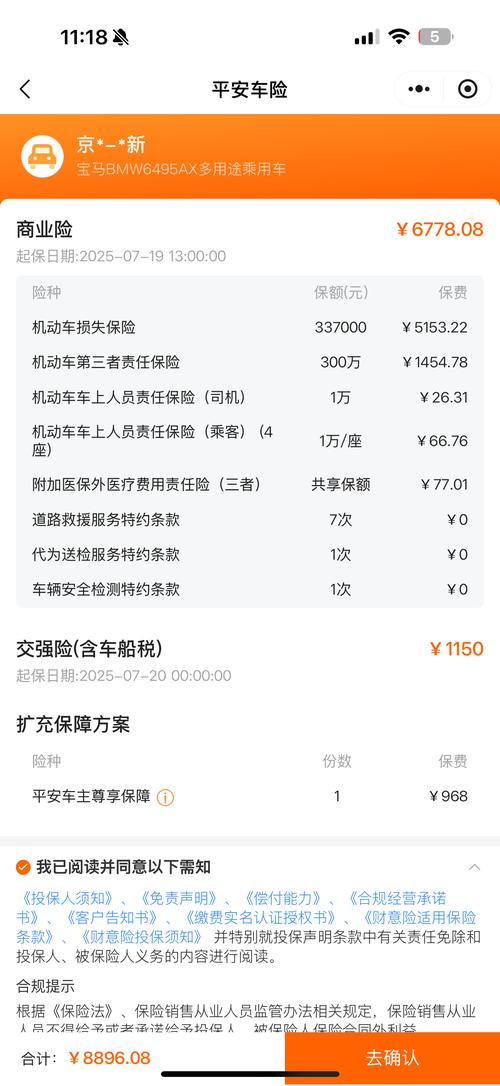
当然也有靠谱的计算器——比如保险公司官网放在产品详情页的测算工具,那个是对着自家产品的精算公式写的,参数全得很:从缴费期选20年还是30年,保障期选到70岁还是终身,要不要带身故责任,要不要附加轻症豁免,每调整一个选项,保费都会实时跟着变。但很多人用的时候懒得填全,上来就选个最低配置,最后算出来的数和自己实际想配的保障差十万八千里。
用计算器特别容易踩的3个认知坑
第一个坑:把“测算参考价”当成“最终定价”。
所有计算器算出来的数,都只是“理想标准体下的参考值”,不是你最终签合同要交的钱。
我之前遇过个大哥,拿第三方平台的计算器算完,觉得30岁买50万重疾一年3800特别划算,兴冲冲走投保流程,结果核保的时候查到他两年前有过肺炎住院史,直接给了个除外肺部相关责任的结论,保费还比计算器算的贵了20%。他当场就懵了——合着他之前算的那数,从一开始就没把他的健康状况算进去。
第二个坑:拿不同计算器的结果直接硬比。
这是我见得特别多的乌龙。有人在A平台算出来30岁男50万重疾交4800,在B平台算出来5200,就拍桌子说A家产品便宜。根本没停下来看看两边的参数差多少:A平台的计算器默认是不含中症责任的,B平台是含的;A平台的缴费期是保终身但只交20年,B平台是交30年;甚至A平台的重疾责任是单次赔付,B平台是多次赔付。
这些责任差一点,保费差几百太正常了。你光比最后弹出来的那个数字,根本没有意义。
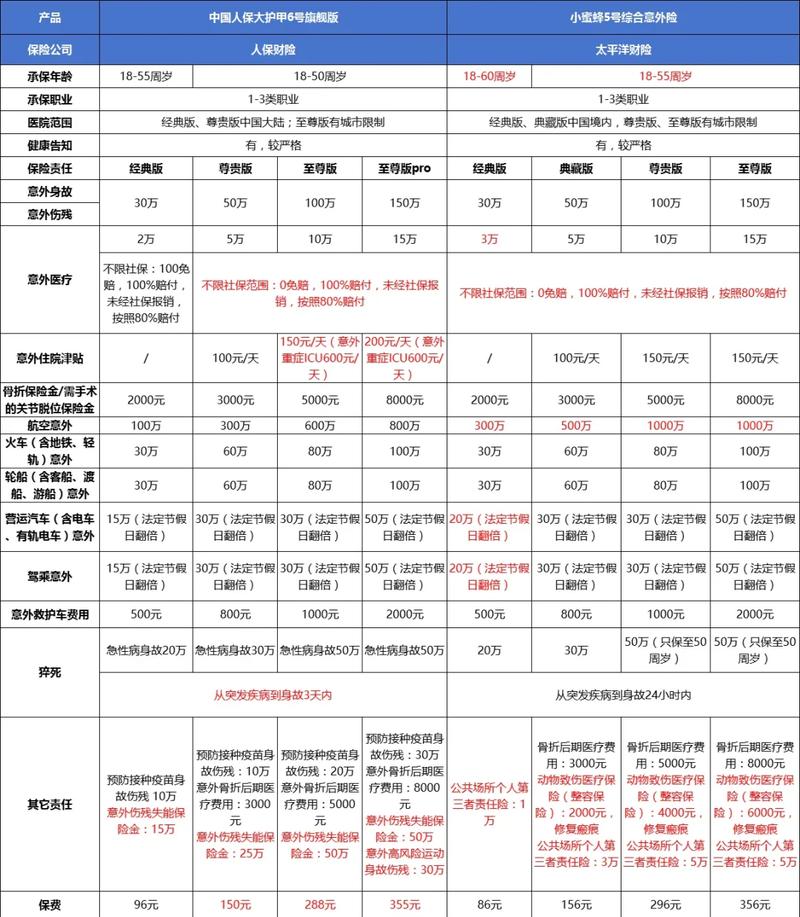
第三个坑:只算“我要交多少钱”,不算“我能拿到什么保障”。
很多人用计算器的时候,眼睛就盯着最后那个保费数字,觉得越便宜越好。根本没注意自己选的保障到底是什么样:比如百万医疗险算出来一年300块,是有社保前提下的价格,免赔额是1万还是2万,有没有保证续保,保证续保是6年还是20年,这些内容直接影响真生病的时候能不能用上。
想让计算器算得准,你得先喂对参数
其实保险计算器跟你算房贷用的工具没区别。你拿个没填对首付比例、贷款利率、贷款年限的房贷计算器,算出来的数肯定不准。想让它给出靠谱的参考,你得把所有参数填实了:
第一,别偷懒,所有能填的选项全填完。你的实际周岁年龄(别拿虚岁凑数,差一岁保费可能差好几百)、有没有职工/居民社保、你的实际职业类别(别瞎选,就对着自己日常工作内容选,天天跑外勤的就别硬选坐办公室的1类职业)、你想要的实际保额(别跟着模板预设走,想配30万就填30万,想配100万就填100万)、保障期限、缴费期、要附加的责任,这些参数每差一个,结果都会变。
第二,别信那些“填完参数留手机号,给你发精准报价”的计算器。本质都是第三方平台捞客户联系方式的套路,你留了号,接下来半个月都可能接到推销电话,根本不会给你啥比你自己填参数算的更准的结果。
第三,算完的数别当最终结论看。最终的保费金额、保障责任、核保结论,全部以保险公司的正式合同、官方核保通知为准。
最后说几个大家常问的误解:
很多人觉得“保险是明码标价的,计算器算出来多少就该交多少,谁买都一样”——真不是。职业类别不同、健康状况不同、有没有社保,最终的保费都可能不一样。
还有人觉得“计算器算出来的保费贵,就是保险公司想赚钱”——也不是。保费是精算师根据发病率、理赔率、运营成本算出来的,不是随便定的。
这里必须做个合规说明:以上所有内容,都只是对保险计算器的使用逻辑、常见误区做客观科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司的经营情况或产品优劣。所有涉及的健康告知规则、核保要求、保费定价标准,都请以保险合同条款、保险公司官方渠道的正式说明为准。如果自己测算的时候拿不准参数怎么填,别硬猜,直接找保险公司官方客服咨询就好。
毕竟工具嘛,用对了能省不少事,用错了,纯纯给自己添堵。
作者|dananjin
排版|dananjin
审核|满满