保险理赔里,诊断证明到底起什么作用
说白了,就是给保险公司拍板的依据。
保险公司要靠它确认三件事:
- 你到底得的是什么病?有没有符合合同约定的理赔条件?
- 确诊时间是什么时候?是不是在等待期后?是不是投保前就有的既往症?
- 病情严重程度够不够?比如很多重疾要求“达到某种状态”或者“实施了某种手术”,都要写在诊断证明上。
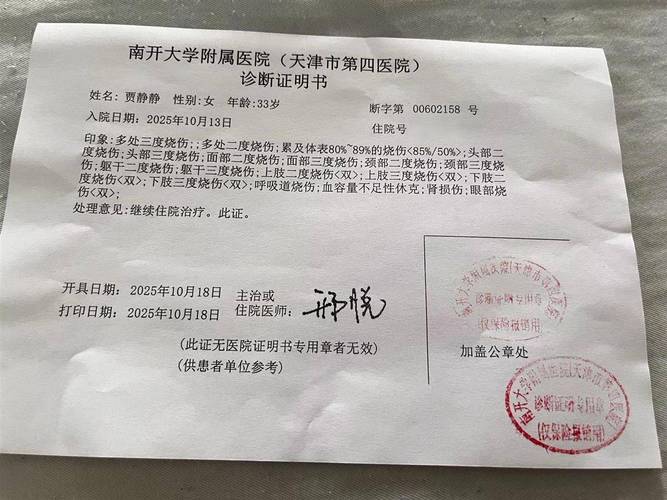
你别觉得这是小事,医生开诊断的时候,根本不会考虑保险理赔的规则。人家只管看病开药,哪知道你买的重疾险要求病理确诊?
就拿癌症举例子,很多临床诊断已经高度怀疑是癌症,但没有做病理穿刺,诊断证明上只写“怀疑肺癌”,保险公司肯定没法给你赔。就是这么简单的事。
开诊断证明,这几个坑90%的人踩过
坑1:顺手加上了既往病史,直接变成拒赔理由医生问诊都会问,之前有没有发现过类似问题?你随口说“三四年之前体检好像就有这个结节”,医生为了负责,就顺手写在诊断证明上了。
坏了。你买保险才两年,这就变成了“投保前已存在的症状”,直接归类为既往症,拒赔没商量。我见过好几个这样的案例,就这么一句话,几十万理赔泡汤。
坑2:诊断名称不规范,用俗称不用标准医学名你写“中风”不行,得写“脑梗死”或者“脑出血”;你写“腰突”不行,得写“腰椎间盘突出症”。
保险公司理赔是对着编码核对的,俗称对不上编码,就得打回给你,让你重新回去开,来回折腾大半个月,何苦呢。
坑3:关键信息缺漏,模棱两可要病理确诊的,你只写“占位性病变”不说良恶性;要手术记录的,你不写做了什么术式;要确诊时间的,你只写了门诊时间不写确诊时间。
缺一个信息,理赔流程就停在那,你就得跑一趟医院补材料。
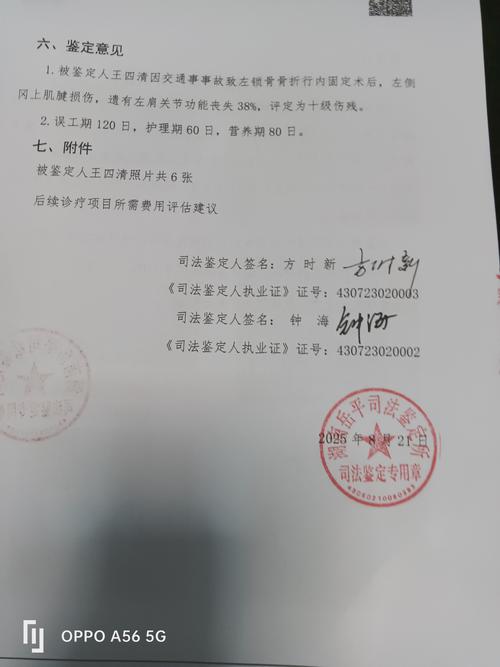
比如你骑电动车摔了,医生顺手写“因车祸外伤入院”,如果你的意外险免责里写了相关驾驶违规内容,就容易扯不清楚。又比如医生顺手给你加了“先天性发育异常”,其实你就是这次发病才查出来,根本不是先天的,就这四个字,够你折腾几个月去申诉。
开对诊断证明,其实只要做好这几步
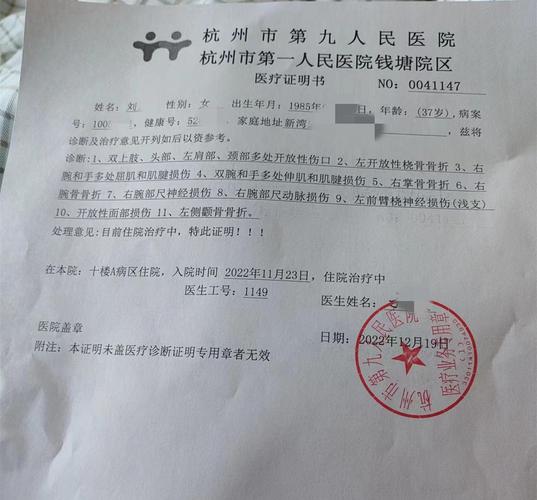
- 找医生开之前,主动说一句:我这个要用来报保险,麻烦写清楚确诊时间和诊断结果。大部分医生都会配合你,不会乱加无关内容。
- 开完别拿了就走,自己对着这几点扫一眼:诊断名称对不对?有没有乱写既往史?关键信息有没有漏?不对当场改,出院之后再回去改,麻烦好几倍。
- 一定要盖医院的公章,只有医生签字没用,保险公司不认。
- 没有明确确诊过的旧疾,别往诊断证明上写。比如你之前体检只是提示结节,没确诊,医生要写你就提醒,没确诊就不用写进去。
常见误解和注意事项
很多人问,我能不能自己改一下诊断证明上错的字?绝对不行。私自修改诊断证明属于伪造理赔材料,直接拒赔,严重的还会被认定骗保,这个红线绝对不能碰。错了就回医院找医生改,改完让医院重新盖章。
还有人问,我找熟人开一张符合要求的行不行?不行。医院所有的诊断都有病历存档,保险公司核赔一定会调病历,一查一个准,别碰运气。
合规提醒
以上内容仅做保险知识科普整理,具体理赔要求、材料规范请以您所持保险合同的约定,以及承保保险公司的官方说明为准。本文不构成任何理赔建议、投保建议,不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|知知