保险不迷路
大家来互助

跟你唠唠重疾险:不是洪水猛兽,也不是万能神药

前几天在小区楼下的菜店排队,听见前面两个大姐聊天。 一个说她远房侄子才34,查出来肺癌,辞职养病,本来好好的中产家庭,一年不到把车卖了,房贷都快还不上了。另一个接话,说早就让她侄子买重疾险,人家不听,说都是骗钱的,现在晚了吧? 我拎着菜在后面听,没插嘴,但是心里挺感慨的。关于重疾险,太多人要么怕得要死,觉得全是坑,要么神化它,觉得买了就啥都不用怕了。其实都不对。

得了重疾,到底要花哪些钱?

很多人刚接触重疾险,第一反应是:我有医保,还有医疗险,为啥还要买这个? 说实话,不少卖保险的都没讲明白这俩的区别。医疗险是报销制,你花了多少钱看病,拿发票去报,花多少报多少,最多不超过你花的钱。重疾险是给付制,只要你符合合同约定的理赔条件,保险公司直接给你一笔钱,这笔钱怎么花,没人管你。 那这笔钱一般用来干嘛? 不是只用来交医药费啊。你想想,一个二三十岁的上班族,得了癌症,要化疗要休养,至少两三年没法正常上班吧?工资停发了,但是房贷月月要交,孩子学费年年要涨,老人该孝心得给,家里柴米油盐哪不要钱? 医保报销完,医疗险报完医药费,这些生活费、负债谁给你出?这就是重疾险的作用啊。它其实是给你买了一笔「失能收入补偿」,让你生病的时候不用为了钱硬撑着上班,也不用拖垮全家人的生活。
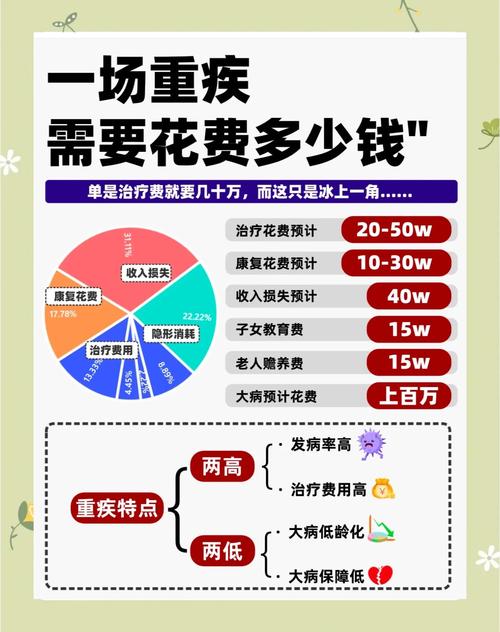
重疾治疗各项花费占比示意图
重疾治疗各项花费占比示意图
我之前碰到一个朋友说,她得甲状腺癌的时候,重疾险赔了30万,正好把剩下的30万房贷还完了,本来每个月要还两千多,一下子没压力了,养病的时候心情都好太多。你看,这就是重疾险最实在的用处。

绝大多数人,都踩过这几个误区

第一个误区,就是纠结「到底保多少种病」。好多人对比产品,第一句就是你这个保100种,那个保120种,是不是保的越多越好? 其实早在很多年前,银保监会就统一规定了28种最高发的重疾,所有正规的重疾险都必须包含这28种,而这28种,已经占了所有重疾理赔的95%以上。剩下那些多出来的病种,大多是发病率极低的罕见病,更多是锦上添花,不用为了多几种病就多花好多钱。 第二个误区,就是要么隐瞒病史,要么有点小毛病就不敢买。很多人体检出来个结节、息肉,觉得自己肯定买不了,干脆就不买了。或者有的人心存侥幸,故意不说,结果理赔的时候被拒,才追悔莫及。 这里提醒大家,健康告知遵循的是「询问告知」原则,问到你的你如实说,没问到你的不用主动说,具体能不能买,要以保险公司的核保结论为准,不用自己吓自己。 第三个误区,就是全家先给孩子买,大人自己裸奔。说实话,我见过太多这样的家长,孩子刚出生,就给买了好几份重疾险,自己三十多岁了,一分保障都没有。 大人是家庭的经济支柱啊,对吧?要是大人出点事,整个家庭的收入就断了,孩子的保费都交不起,更别说治病了。先保大人,再保孩子,这个顺序真的别乱。
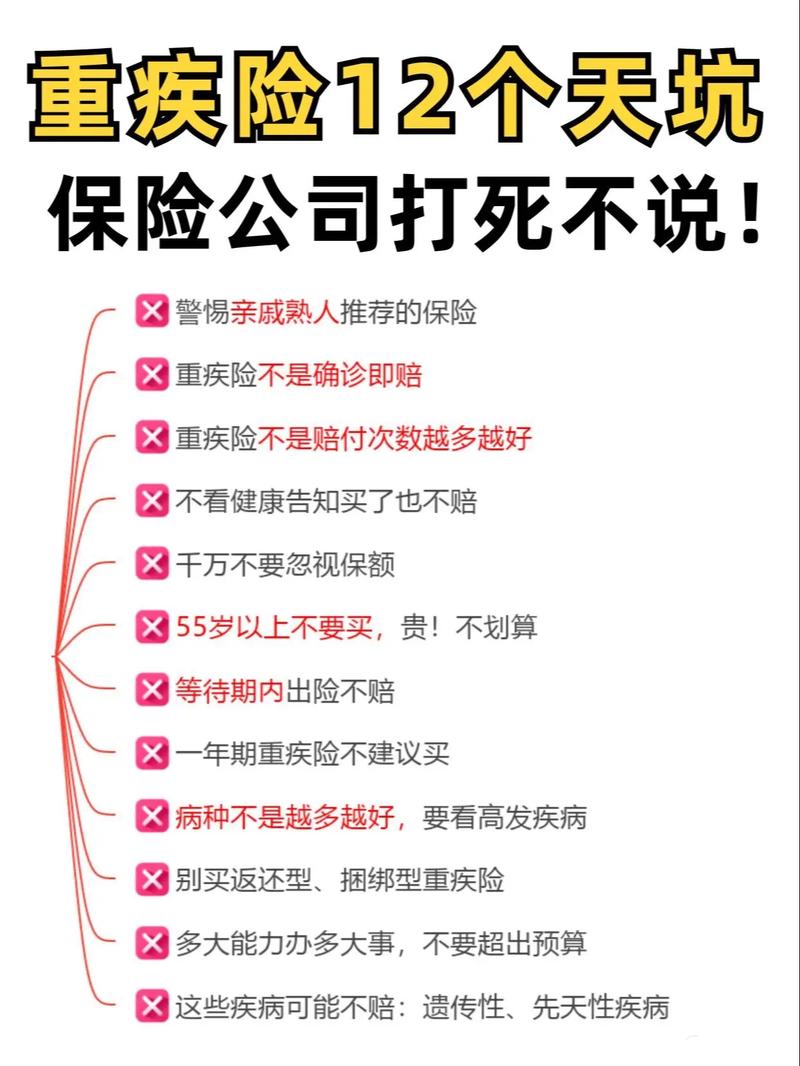
普通人买重疾险常见误区整理图
普通人买重疾险常见误区整理图
不过话说回来,也不是谁都能买重疾险的,要是年龄太大,或者身体已经有很多问题了,确实买不了,也不用强求。

买之前,先想明白这几件事

买之前,先想明白这几件事
买之前,先想明白这几件事
第一件事,先定保额,再定其他。很多人预算有限,为了保终身,就只买了10万20万保额,真出事了,这点钱够干嘛呢? 不如反过来,预算不够就先买定期,把保额做足,至少覆盖你3到5年的家庭开支加上负债,等以后收入涨了,再慢慢加保。没人规定必须一步到位啊。 第二件事,一定要花十几分钟看看免责条款和合同里的理赔定义。很多人买完保险,合同扔在一边落灰,连什么情况不赔都不知道。比如有些免责条款里会说,酒后驾驶、故意行为导致的重疾不赔,提前看了心里有数,别等出事了才说「我不知道啊」,所有规则都写在合同里,一切以合同为准。 第三件事,不要跟风买,也不要排斥买,根据自己的情况来。你已经有足够多的存款,覆盖个三五年不上班的开支完全没问题,那买不买都行,重疾险对你来说就是锦上添花。如果你存款不多,上有老下有小,身上还有负债,那真的可以考虑配置一份,给自己留个底。 最后再啰嗦两句,重疾险就是一个转移风险的工具,它不能帮你不得病,也不能解决所有问题,它只是在你最难的时候,给你一笔钱,让你多一点选择,多一点尊严而已。

合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐、不评价任何具体保险产品或保险公司,所有关于健康告知、等待期、免责、理赔的规则,均以保险合同原文和保险公司官方说明为准。

作者|dananjin

排版|dananjin

审核|小准

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:跟你唠唠重疾险:不是洪水猛兽,也不是万能神药
文章链接:https://www.xinminbao.com/a/1664.html