啥是免赔额?说白了就是“你自己担的那部分”
很多人第一次看到这三个字,第一反应就是懵。这啥啊,保险公司搞出来的文字游戏?
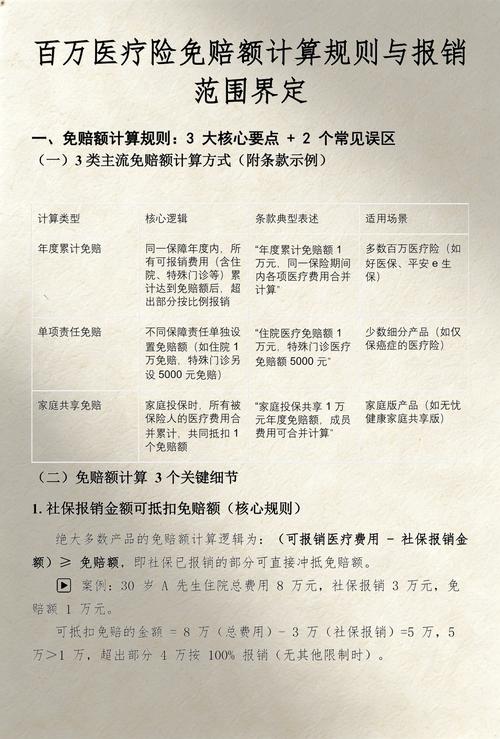
说实话,真不是什么高深概念。免赔额本质就是保险公司不赔、需要你自己承担的费用额度。你可以这么理解:我跟你约定好了,1万块以内的小钱你自己出,超过1万的部分我再帮你报。
举个例子。免赔额1万,你社保报完之后自己掏了12000,那保险公司只赔超出的2000。要是你自己只掏了8000,没到1万,那就是一分不赔。
就这么简单。
不信你看,咱们交的职工医保,住院不是有起付线吗?一级医院几百,三级医院上千,起付线以下的钱你自己出,以上的才按比例报。这个起付线,其实就是医保的免赔额。原来咱们早就享受过免赔额的设计,只是换了个名字而已。
免赔额为啥会存在?真的是为了坑人吗
不少人一听到“保险公司不赔这部分”,第一反应就是坑。
不过话说回来,要是没有免赔额,会发生什么?
你想啊,要是不管花三块五块还是三万五万,都要保险公司理赔,那保险公司得雇多少人处理这些小额理赔?成本上去了,最终保费就得涨,摊到每个买保险的人身上,本来一年三百块的医疗险,就得变成一千块,你愿意吗?
免赔额的设计,本质就是把保费省下来,留给真正需要大额支出的人。你平时感冒发烧崴个脚,千八百块自己都能掏,犯不着让所有人给你分摊成本。真要是得个大病花几十万,那超过免赔额的部分保险公司帮你兜着,这不就是保险本来的作用吗?
除了医疗险,其实很多险种都有免赔额。
意外险的意外医疗责任,大多会有100块到200块的免赔额,就是为了过滤掉那些几十一百的小额理赔,降低整体保费。
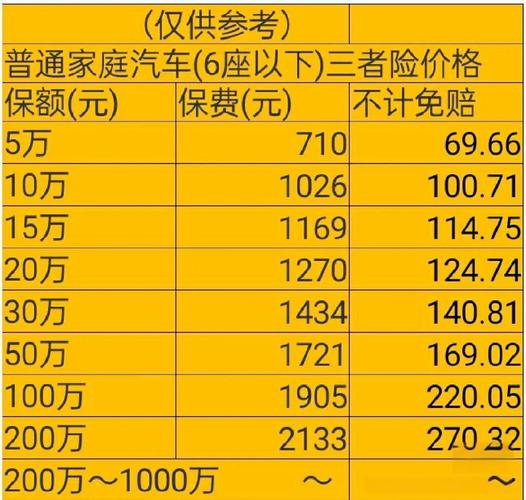
车险里也会有绝对免赔额,你选了免赔就能省点保费,真出事了自己承担那几百块就行。
甚至连门诊报销,不少产品都会有每次几百块的免赔额,逻辑都是一样的。
这些关于免赔额的误区,千万别踩错
我整理了几个平时问得最多的误区,给大家掰扯清楚。
第一个误区:免赔额是从总医疗费里扣,不对,绝大多数是社保报销后再扣。
很多人算错账,总医疗费花了12000,免赔额1万,就说保险公司该报2000。不对哦,绝大多数商业医疗险,都是社保先报,剩下的部分再扣免赔额。要是12000总费用,社保报了8000,剩下4000,再扣1万免赔额,那还是没得赔。这点一定要搞清楚,别到时候算不对闹误会。
第二个误区:每次理赔都要扣一次免赔额?不一定,看是单次还是年度累计。
现在大部分百万医疗险的免赔额,都是年度累计的,也就是说,一年之内,你多次住院自己掏的钱,加起来超过1万就算,不是每次住院都扣1万。比如第一次你自己掏了6000,第二次又掏了6000,加起来12000,超过1万的部分就能赔。要是是单次免赔的话,那每次都得扣1万,可能就没的赔了,这个规则一定要看合同。
第三个误区:所有自己掏的钱都能算进免赔额里?不对。
本来就在免责条款里的费用,比如合同明确说不赔的项目,这部分钱肯定不能算进免赔额里。还有一些不在报销范围内的自费项目,也不能算进去。具体哪些能算,一切都要看合同条款。
第四个误区:0免赔一定比高免赔好?
真不一定。0免赔的产品,保费肯定会比有免赔额的贵出不少。如果你就是想要报销小额住院费用,那选0免赔没问题,如果你就是想买个保险兜住大病的风险,那1万免赔完全够用,还能省不少保费,适合大多数普通人。
买保险的时候别光看宣传页上的大保额,一定要多留意一下免赔额的规则,别真到理赔的时候才发现跟自己想的不一样。很多纠纷其实都是买的时候没仔细看,不是保险公司故意坑人。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体免赔规则、理赔要求均以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微